





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Cơ hội bứt phá cho BAF và HDG
BAF được dự báo tăng trưởng lợi nhuận hơn 430% trong năm 2026 nhờ mở rộng quy mô chăn nuôi, trong khi HDG đối mặt áp lực từ thủy điện và tiến độ bất động sản. Hai doanh nghiệp đang đứng trước những triển vọng trái chiều.
BAF được định giá 35.600 đồng/cổ phiếu, còn HDG có giá mục tiêu 22.500 đồng/cổ phiếu sau khi bị điều chỉnh giảm 26%. Những con số phản ánh sự phân hóa về triển vọng kinh doanh và mức độ rủi ro giữa hai doanh nghiệp.
BAF kỳ vọng lợi nhuận tăng hơn 5 lần
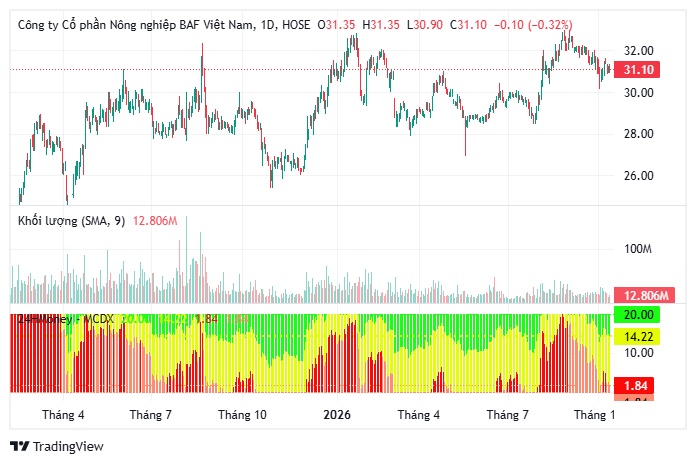
CTCP Nông nghiệp BAF Việt Nam (HoSE: BAF) đang bước vào giai đoạn mở rộng sản xuất với kỳ vọng tăng trưởng lợi nhuận đột biến.
Theo dự phóng của VNDIRECT, doanh thu năm 2026 của BAF có thể đạt 8.461 tỷ đồng, tăng 67,9% so với cùng kỳ. Đáng chú ý, lợi nhuận sau thuế ước đạt 675 tỷ đồng, tăng 433,5%.
Động lực chính đến từ sản lượng heo thương phẩm dự kiến tăng 63%, đạt khoảng 1,2 triệu con, trong khi giá heo hơi bình quân được kỳ vọng tăng 5%.
Việc mở rộng quy mô và tối ưu vận hành có thể giúp biên lợi nhuận gộp mảng heo hơi tăng thêm 5,2 điểm phần trăm, lên 18,8%.
Sang năm 2027, doanh thu BAF được dự báo đạt 13.709 tỷ đồng, lợi nhuận sau thuế đạt 1.260 tỷ đồng, tăng 86,6%.
Tuy nhiên, triển vọng tăng trưởng chưa đồng nghĩa với định giá hấp dẫn tuyệt đối. P/E dự phóng năm 2026 ở mức 19 lần, trong khi doanh nghiệp dự kiến phát hành quyền mua cổ phiếu tỷ lệ 9:1 với giá 15.000 đồng/cổ phiếu.
VNDIRECT duy trì đánh giá trung lập, đồng thời hạ giá mục tiêu 11,2% xuống 35.600 đồng/cổ phiếu, tương ứng mức chênh lệch tăng 14,7% so với thị giá tham chiếu ngày 5/10.
HDG chịu sức ép từ hai mảng kinh doanh chủ lực
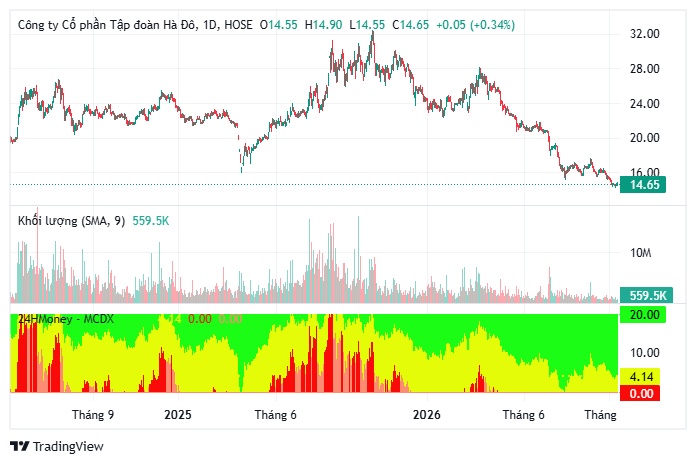
Trái với triển vọng tăng trưởng mạnh của BAF, CTCP Tập đoàn Hà Đô (HoSE: HDG) đang đối mặt nhiều thách thức.
Dù lợi nhuận ròng nửa đầu năm 2026 tăng 121%, kết quả này chủ yếu được hỗ trợ bởi khoản điều chỉnh giảm 197 tỷ đồng chi phí sử dụng đất tại dự án Charm Villas.
Trong quý III, lợi nhuận được MBS dự báo giảm 13% do điều kiện thủy văn kém thuận lợi, ảnh hưởng đến sản lượng thủy điện.
Đáng chú ý, dự phóng lợi nhuận ròng năm 2026 và 2027 bị điều chỉnh giảm lần lượt 54% và 39% so với ước tính trước đó, chủ yếu vì tiến độ bàn giao bất động sản chậm hơn kỳ vọng.
Dù vậy, lợi nhuận hai năm vẫn được dự báo tăng tương ứng 4% và 18%.
Về dài hạn, HDG tiếp tục phát triển khoảng 100 MW năng lượng tái tạo trong giai đoạn 2027–2028, đồng thời chuẩn bị quỹ đất tại Hà Nội và TP.HCM.
MBS hạ giá mục tiêu HDG xuống 22.500 đồng/cổ phiếu, giảm 26% so với dự báo trước. P/B hiện khoảng 0,9 lần, vùng thấp nhất trong 5 năm.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


