





 Mã liên quan

300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Chứng khoán trước ngã rẽ cuối năm
Thị trường chứng khoán bước vào quý IV/2026 với nhiều động lực mới nhưng cũng không ít lực cản. Nâng hạng thị trường, đầu tư công và tăng trưởng lợi nhuận tạo dư địa hỗ trợ, trong khi lạm phát, lãi suất và giá năng lượng khiến dòng tiền có xu hướng chọn lọc hơn.
TPS nhận định thị trường đang ở trạng thái tích lũy và phân hóa. Câu chuyện quý cuối năm vì thế không chỉ nằm ở chỉ số, mà ngày càng phụ thuộc vào chất lượng lợi nhuận của từng nhóm doanh nghiệp.
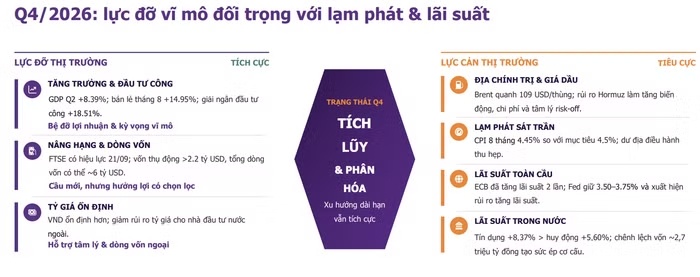
Việt Nam đã được FTSE Russell nâng lên nhóm thị trường mới nổi thứ cấp, mở ra khả năng thu hút dòng vốn quốc tế khi lộ trình hoàn tất. Theo TPS, tỷ trọng dự kiến của Việt Nam trong FTSE Emerging All Cap Index khoảng 0,488%, tương ứng dòng vốn thụ động có thể vượt 2,2 tỷ USD. Nếu tính cả vốn chủ động, tổng dòng tiền tiềm năng được ước tính khoảng 6 tỷ USD.
Tuy nhiên, dòng vốn này không được kỳ vọng phân bổ đồng đều. Các quỹ chủ động thường đánh giá dựa trên chất lượng tài sản, triển vọng lợi nhuận và nền tảng doanh nghiệp. Vì vậy, tác động của nâng hạng có thể tập trung vào những cổ phiếu đáp ứng tốt hơn các tiêu chí của dòng vốn quốc tế.
Đến ngày 11/9, P/E của VN-Index ở mức 12,25 lần, thấp hơn khoảng 20% mức trung bình 10 năm. Nếu loại VIC, P/E toàn thị trường còn khoảng 9,91 lần; P/B ở mức 1,64 lần. Trong khi đó, VN30 giảm 4,63% từ đầu năm, Midcap giảm 15,4% và Smallcap giảm 17,15%, cho thấy diễn biến chỉ số đang không phản ánh đồng đều toàn thị trường.
Kết quả kinh doanh cũng tạo ra khoảng cách đáng kể giữa các nhóm. Lợi nhuận sau thuế quý II của ngân hàng tăng 24,5%, dịch vụ tài chính tăng 38,06%, bảo hiểm tăng khoảng 21%, thực phẩm và đồ uống tăng 32,54%, còn công nghệ thông tin tăng 18,39%.
Đáng chú ý, dịch vụ tài chính tăng lợi nhuận mạnh nhưng chỉ số ngành vẫn giảm 2,38% từ đầu năm. Khoảng cách này cho thấy tăng trưởng lợi nhuận chưa tự động chuyển thành dòng tiền thị trường.
Bên cạnh nâng hạng, đầu tư công tiếp tục là động lực quan trọng trong quý cuối năm. Ngược lại, lạm phát đang tiến gần mục tiêu 4,5%, trong khi giá năng lượng và diễn biến địa chính trị có thể tạo thêm sức ép lên chi phí và chính sách tiền tệ.
TPS đưa ra ba vùng kịch bản cho VN-Index: 1.715–1.894 điểm ở kịch bản cơ sở, 1.935–2.026 điểm nếu điều kiện thuận lợi và 1.650–1.680 điểm trong kịch bản tiêu cực. Đây là các vùng theo báo cáo chiến lược của TPS, không phải kết quả đã xảy ra.
Với doanh nghiệp, quý IV vì thế có thể là cuộc cạnh tranh giữa khả năng tăng lợi nhuận và khả năng chống chịu chi phí vốn. Dòng tiền càng phân hóa, sự khác biệt về bảng cân đối, tăng trưởng và định giá càng dễ trở thành yếu tố chi phối diễn biến từng nhóm cổ phiếu.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


