





 Pro
100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Chiến tranh Iran mở ra kỷ nguyên vàng của ngành lọc dầu - Nhưng sẽ không kéo dài mãi
Chiến tranh Iran đã làm được điều mà không có chiến lược kinh doanh nào làm được trong 20 năm: biến ngành lọc dầu — vốn đang trên đường biến mất khỏi danh mục của các tập đoàn dầu mỏ phương Tây — thành động cơ lợi nhuận lớn nhất một thập kỷ.
Từ $12 đến $42 trong ba quý: biên lợi nhuận chưa từng thấy
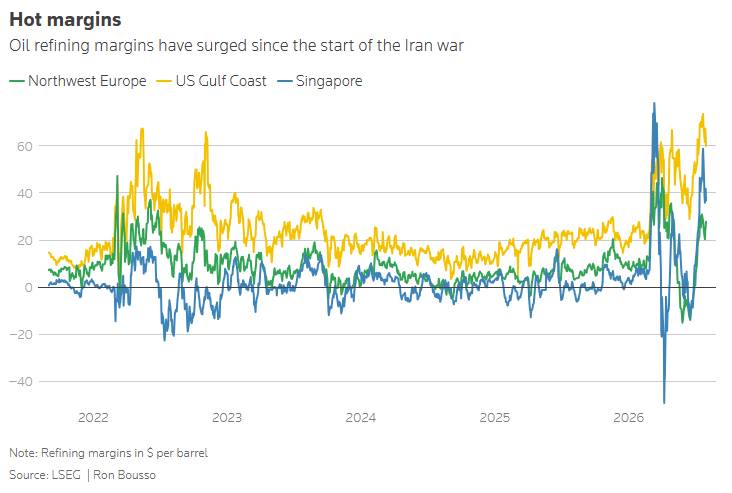
Chỉ số margin lọc dầu của BP — thước đo lợi nhuận tiêu chuẩn ngành — đi từ $12/thùng (Q2/2025) lên $17/thùng (Q1/2026), rồi nhảy vọt lên $30/thùng (Q2/2026) và đang trung bình $42/thùng cho đến nay trong Q3/2026.
Kết quả thực tế:
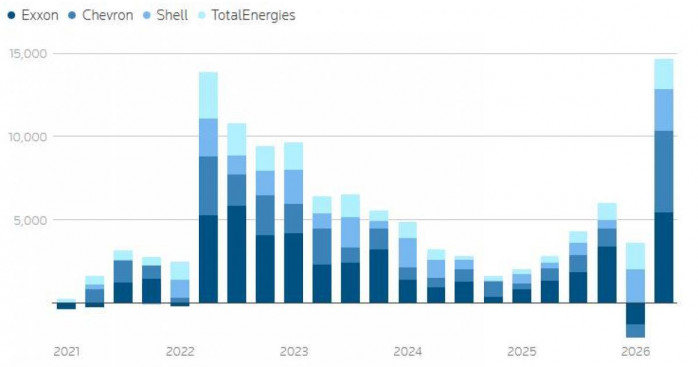
Exxon: lợi nhuận downstream $5,5 tỷ trong Q2 — mạnh nhất từ 2022, được dẫn dắt bởi sản lượng diesel kỷ lục
Chevron: lợi nhuận downstream $4,9 tỷ — cao nhất thập kỷ này
Shell: lợi nhuận mảng sản phẩm $2,5 tỷ — cao nhất thập kỷ, với tỷ lệ sử dụng công suất lọc dầu đạt 102%
TotalEnergies: CEO Patrick Pouyanne gọi kết quả mảng lọc dầu là "đặc biệt xuất sắc"
Nhà máy lọc dầu Mỹ — nước nổi lên như nhà cung cấp nhiên liệu lớn nhất thế giới trong cuộc khủng hoảng — vận hành ở 97% công suất trong tuần tính đến ngày 24/7, cao hơn đáng kể so với mức trung bình dài hạn khoảng 90%.
Chiến tranh để tạo ra tình trạng khan hiếm
Biên lợi nhuận $42/thùng không đến từ công nghệ hay hiệu quả vận hành. Nó đến từ các nhà máy lọc dầu bị bom ở Trung Đông và lệnh cấm xuất khẩu diesel của Nga.
Hai nguồn gián đoạn cùng lúc:
Từ Iran và Trung Đông: Việc đóng cửa Strait of Hormuz nhiều tháng liên tiếp hạn chế nguồn cung dầu thô vào các nhà máy lọc dầu, đặc biệt tại châu Á. Các cuộc tấn công của Iran vào các cơ sở lọc dầu khắp Trung Đông đẩy biên lợi nhuận gasoline, diesel và jet fuel lên mức kỷ lục. Trung Quốc — dù có kho dự trữ dầu thô khổng lồ — chủ động cắt giảm hoạt động lọc dầu và ngừng xuất khẩu nhiên liệu. Kết hợp lại, các gián đoạn này đã loại khoảng 5 triệu thùng/ngày (khoảng 6%) khỏi sản lượng lọc dầu toàn cầu trước chiến tranh trong Q2. Sản lượng lọc dầu toàn cầu trung bình ~78 triệu bpd — thấp nhất kể từ đáy đại dịch COVID-19 năm 2020 theo IEA.
Từ Ukraine-Nga: Nhiều tháng máy bay không người lái Ukraine tấn công liên tiếp vào hạ tầng năng lượng Nga đã làm giảm mạnh công suất lọc dầu của Moscow, buộc Nga phải cấm xuất khẩu diesel — đẩy giá diesel toàn cầu tăng vọt.
Hai thập kỷ giảm — chiến tranh tạm thời đảo ngược xu hướng
Để hiểu tại sao cú bùng nổ này gây bất ngờ đến vậy, cần nhìn lại lịch sử.
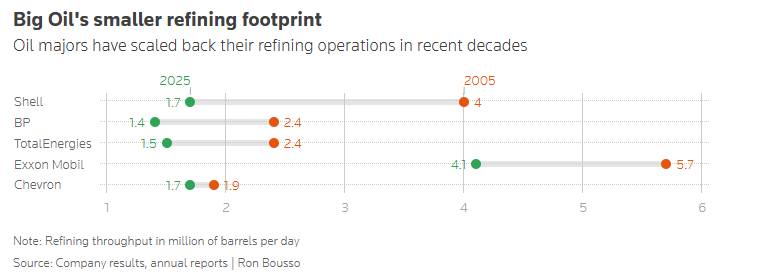
Tổng công suất lọc dầu của BP, Chevron, Exxon, Shell và TotalEnergies giảm từ 16,4 triệu bpd năm 2005 (khoảng 22% tổng thế giới) xuống còn 10,4 triệu bpd năm ngoái (chỉ 13% sản lượng toàn cầu) theo tính toán của Reuters. Shell dẫn đầu xu hướng rút lui — giảm số nhà máy từ 40 xuống còn 7.
Lý do: chi phí vận hành cao, biên lợi nhuận biến động mạnh, chi phí carbon tăng, cạnh tranh từ các nhà máy được nhà nước hỗ trợ ở Trung Đông, châu Phi và châu Á. Cuối thập niên 2010, đặt cược vào xe điện phát triển nhanh càng đẩy nhanh làn sóng thoái vốn.
Chiến tranh Iran đã tạm thời đảo ngược xu hướng đó. Nhưng chỉ tạm thời.
Bữa tiệc sẽ kết thúc — và khi nào
Câu hỏi không phải là liệu biên lợi nhuận lọc dầu sẽ giảm, mà là khi nào.
Alan Gelder, phó chủ tịch cấp cao mảng lọc dầu tại Wood Mackenzie, kỳ vọng biên lợi nhuận và tỷ lệ sử dụng công suất sẽ duy trì mạnh đến cuối thập kỷ — được hỗ trợ bởi tăng trưởng nhu cầu dầu liên tục và danh sách dự án nhà máy lọc dầu mới còn mỏng.
Về phía cầu còn có một yếu tố bổ sung: nhu cầu bổ sung tồn kho. Kho dầu toàn cầu giảm 5,1 triệu bpd trong Q2 và được dự báo tiếp tục giảm thêm 2,2 triệu bpd trong Q3 theo EIA. Việc tái thiết kho diesel, jet fuel và gasoline toàn cầu sau chiến tranh có thể mất nhiều năm — tạo ra nhu cầu lọc dầu dai dẳng.
Nhưng động lực trung và dài hạn vẫn đi ngược lại. Một số quốc gia thiếu năng lực lọc dầu nội địa — như Australia đang cân nhắc xây nhà máy lọc dầu đầu tiên trong 60 năm — sẽ đầu tư vào công suất mới. Theo thời gian, làn sóng công suất mới đó có thể tạo ra tình trạng dư thừa. Và triển vọng nhu cầu dầu dài hạn vẫn bị bóng đen xe điện che phủ.
Góc nhìn cho nhà đầu tư Việt
Giá xăng dầu trong nước và NHNN: Biên lợi nhuận lọc dầu toàn cầu $42/thùng phản ánh tình trạng thiếu hụt nguồn cung nhiên liệu toàn cầu — và điều đó trực tiếp đi vào giá xăng tại Việt Nam. NHNN theo dõi sát chi phí năng lượng như một yếu tố then chốt trong điều hành lạm phát và tỷ giá VND. Bất kỳ kéo dài nào của bùng nổ lọc dầu sẽ là áp lực lên CPI nội địa.
BSR (Bình Sơn Refining) và Nghi Sơn: Hai nhà máy lọc dầu lớn nhất Việt Nam — Dung Quat/BSR và Nghi Sơn — là các thực thể hoạt động trong môi trường giống hệt đang được mô tả: thiếu hụt sản phẩm dầu toàn cầu = cơ hội biên lợi nhuận cao hơn cho bất kỳ công suất lọc dầu đang vận hành nào. Theo dõi các thông báo về tỷ lệ công suất và kế hoạch sản xuất của hai nhà máy này là chỉ báo sớm cho kết quả kinh doanh nhóm dầu khí HoSE.
Cổ phiếu dầu khí HoSE: PLX (xăng dầu bán lẻ), GAS, PVD, PVS — nhóm này hưởng lợi khác nhau. PLX hưởng lợi từ biên lợi nhuận phân phối trong môi trường giá cao. PVD và PVS hưởng lợi từ hoạt động thăm dò và dịch vụ tăng tốc khi Big Oil tái đầu tư lợi nhuận.
-------------------------------------------------------------------------------------------------------------
Thị trường hàng hóa phái sinh là nơi giao dịch các hợp đồng dựa trên giá trị của các loại hàng hóa cơ bản như nông sản, năng lượng, kim loại, và nguyên liệu công nghiệp. Đây là công cụ giúp doanh nghiệp và nhà đầu tư quản lý rủi ro biến động giá, đồng thời tạo cơ hội sinh lời từ sự chênh lệch giá trong tương lai. Với sự phát triển của công nghệ và hội nhập kinh tế, thị trường này ngày càng thu hút sự quan tâm nhờ tính thanh khoản cao và khả năng đa dạng hóa danh mục đầu tư. NĐT quan tâm liên hệ với tôi cũng như tham gia nhóm cộng đồng qua thông tin trên trang cá nhân.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


