





 Mã liên quan




 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Câu chuyện đầu tư công cuối 2026: 589.000 tỷ sắp "bung", có phải siêu sóng lớn?
Cuối năm 2026, Việt Nam còn 589.000 tỷ đồng đầu tư công cần giải ngân. Dòng tiền sẽ ưu tiên vào vật liệu xây dựng, đặc biệt là nhóm doanh nghiệp gần dự án lớn. Thị trường cần chọn lọc để đầu tư, tránh đầu cơ ồ ạt.
Câu Chuyện Đầu Tư Công Cuối 2026: 589.000 Tỷ Sắp "Bung", có phải siêu sóng lớn ?
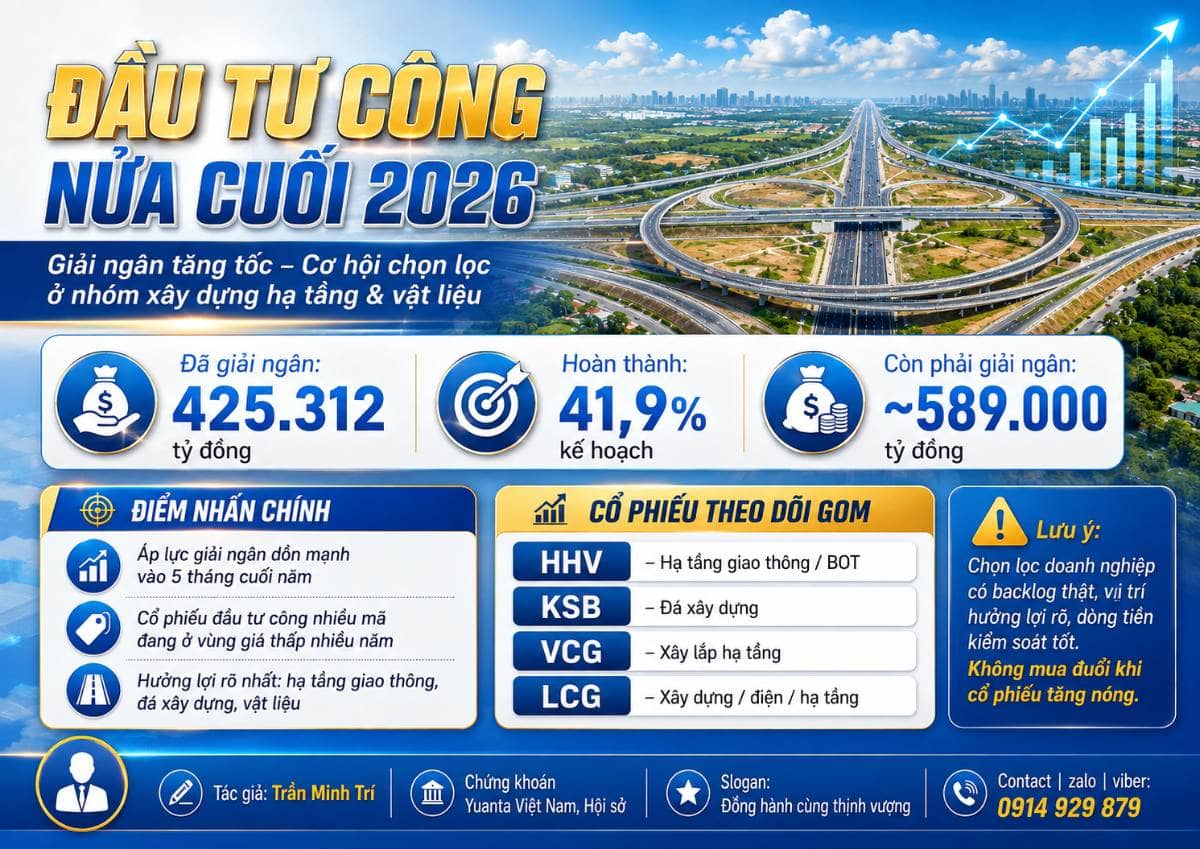
Anh em nhìn vào con số này có thấy giật mình không: Tính đến hết tháng 7/2026, cả nước mới chi tiêu được khoảng 425.312 tỷ đồng tiền đầu tư công. Điều đó có nghĩa là từ giờ đến cuối năm, chúng ta còn tới 589.000 tỷ đồng nữa phải "bơm" ra ráo riết để kịp chỉ tiêu.
Sau một thời gian dài cổ phiếu xây dựng – vật liệu bị thị trường ngó lơ, đây chính là "điểm rơi" để dòng tiền quay trở lại. Nhưng khoan hưng phấn vội. Đã qua rồi cái thời nhắm mắt mua bừa cổ phiếu nào có mác "đầu tư công" là có ăn. Sóng này sẽ cực kỳ phân hóa, dòng tiền chỉ chọn những doanh nghiệp có việc làm thật , có mỏ đá đẹp và dòng tiền kinh doanh không bị bó hẹp.
1. Dòng tiền sẽ chảy vào đâu?
Thông thường, tiền từ dự án sẽ chảy theo một trật tự khá rõ ràng:
Vật liệu ăn trước (Đá, cát, nhựa đường): Nhóm này chiếm tới 60–70% chi phí xây dựng. Doanh nghiệp nào có mỏ nằm ngay sát các đại công trường như sân bay Long Thành, Vành đai 3 hay cao tốc Biên Hòa – Vũng Tàu thì cực kỳ lợi thế vì tiết kiệm được mớ tiền vận chuyển.
Nhà thầu xây lắp ăn sau: Phải có mặt bằng, có vật liệu rồi mới thi công được. Nhóm này hay bị cái dớp là "hợp đồng thì to nhưng tiền thu về thì chậm", nên anh em phải soi thật kỹ dòng tiền của họ.
Trạm BOT thu tiền dài hạn: Khi đường xá xong xuôi, xe cộ đi lại đông đúc thì các trạm thu phí bắt đầu lượm tiền lẻ thành tiền cục. Nhóm này cực kỳ bền và ít bị áp lực trễ hạn nghiệm thu.
2. Nhóm nào hưởng lợi trước ?
Nhóm hưởng lợi sớm nhất thường là: đá xây dựng, cát, đất san lấp và nhựa đường vì vật liệu chiếm khoảng 60–70% chi phí xây dựng. Những doanh nghiệp sở hữu mỏ gần sân bay Long Thành, Vành đai 3, cao tốc Biên Hòa – Vũng Tàu và các tuyến kết nối Đông Nam Bộ sẽ có lợi thế lớn nhờ tiết kiệm chi phí vận chuyển.
Nhóm xây lắp hưởng lợi sau đó, khi dự án có mặt bằng, vật liệu, khối lượng thi công và hồ sơ nghiệm thu thực tế. Vì vậy, backlog lớn chưa đủ; doanh nghiệp phải chuyển backlog thành doanh thu, lợi nhuận và dòng tiền.
Nhóm BOT có lợi thế riêng nhờ doanh thu thu phí tương đối ổn định. Khi các tuyến cao tốc kết nối hoàn thiện, lưu lượng phương tiện tăng sẽ hỗ trợ doanh thu dài hạn, ít phụ thuộc hơn vào tiến độ nghiệm thu từng gói thầu.
Mặt bằng định giá của nhóm xây dựng và vật liệu hiện đã thấp hơn trung bình nhiều năm. Tuy nhiên, dòng tiền thị trường vẫn chưa quay lại mạnh, phản ánh sự thận trọng đối với tiến độ giải ngân thực tế. Đây là cơ hội tích lũy có chọn lọc, không phải thời điểm mua đồng loạt cả ngành.
3. Các cổ phiếu theo dõi
HHV: Có sự cân bằng hoàn hảo giữa mảng xây lắp và vận hành BOT mang lại lợi nhuận thực. Backlog đến cuối 2025 đang gấp 2,5 lần doanh thu cả năm 2024. Điểm đáng chú ý duy nhất là đặc thù BOT khiến nợ vay cao, dễ chịu áp lực pha loãng nếu doanh nghiệp tiến hành tăng vốn.
KSB: Sở hữu các mỏ đá nằm ngay rốn đại công trường sân bay Long Thành và Vành đai 3. Kết quả kinh doanh rất sáng khi lợi nhuận 6 tháng đầu năm đã đạt 65% chỉ tiêu cả năm. Tuy nhiên, rủi ro ngắn hạn cần lưu ý là áp lực nguồn cung khi KSB sắp chào bán 114 triệu cổ phiếu giá 10.000 đồng (tỷ lệ 1:1).
VCG: Hiện đang nắm trong tay hơn 10.900 tỷ đồng giá trị hợp đồng chưa thực hiện. Dù trúng thầu nhiều, anh em phải theo dõi thật sát mã này vì khoản phải thu đang rất lớn, đặc biệt dòng tiền kinh doanh nửa đầu năm đang âm hơn 1.300 tỷ đồng.
LCG: Doanh nghiệp này trúng khá nhiều gói thầu đường và điện, đặt mục tiêu lợi nhuận năm nay tăng tới 67%. Rủi ro lớn nhất là nửa đầu năm 2026 doanh nghiệp mới chỉ đi được 21% chặng đường lợi nhuận, đồng nghĩa với việc chúng ta đang đánh cược hoàn toàn vào tiến độ bứt phá của nửa cuối năm.
4. Quản trị rủi ro.
Luôn phải chừa đường lui. Nếu qua tháng 9, tháng 10 mà tỷ lệ giải ngân toàn quốc vẫn lẹt đẹt, hoặc giá vật liệu (nhựa đường, xi măng) tăng vọt ăn mòn biên lợi nhuận của nhà thầu, thì anh em nên chủ động hạ tỷ trọng, thoát hàng dần. Đặc biệt, doanh nghiệp nào khoản phải thu cứ phình to mà tiền mặt không có, phải đi vay nợ thêm để trang trải thì kiên quyết cơ cấu lại.
Anh em cứ bám sát nguyên tắc: Gom chậm khi giá ở nền thấp, và tuyệt đối không "Fomo" đua lệnh khi tin tức tốt bủa vây đẩy giá tăng nóng.
Lưu ý: Bài viết là đúc kết kinh nghiệm và góc nhìn cá nhân, mang tính chất tham khảo. Tiền trong túi anh em, anh em tự cân nhắc rủi ro trước khi ra quyết định nhé!
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

 XEM NGAY
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


