





 Mã liên quan


 Pro
2.7K theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
BCM Q2-2026: Sụt giảm mạnh do cách hạch toán mới
KQKD trong Q2-2026 của BCM sụt giảm rất mạnh so với cùng kỳ dù tình hình kinh doanh không phải quá bết bát trong 2026. Vậy nguyên nhân từ đâu khiến cho KQKD của công ty lại như vậy? Và giá cổ phiếu liệu có tiếp tục thủng đáy hồi tháng 7 vừa qua hay không? Chúng ta sẽ cùng cập nhật nhanh trong bài viết này cùng chúng tôi.
I. KQKD Q2-2026: Sụt giảm mạnh vì mảng KCN
Trong Q2-2026 do yêu cầu thay đổi về cách hạch toán diện tích đất cho thuê cũng như lượng bàn giao thấp đã khiến cho KQKD của BCM sụt giảm lớn so với cùng kỳ. Cụ thể kết thúc Q2-2026 công ty chỉ ghi nhận doanh thu thuần đạt 545 tỷ đồng, giảm đến 81.2% yoy. Lợi nhuận sau thuế chỉ đạt vỏn vẹn 13 tỷ đồng và giảm tới 99.1% yoy. (Hình 1)
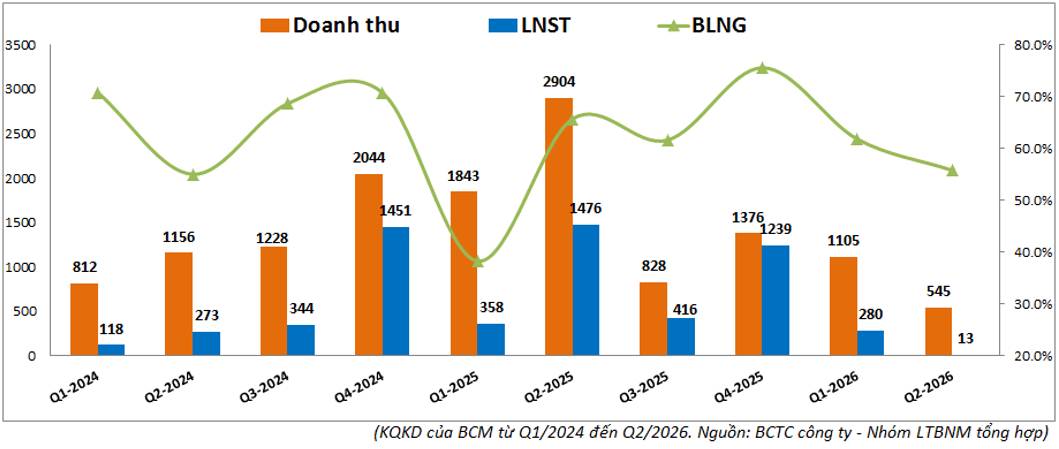
Một phần tới từ mức nền cùng kỳ cao nhưng chủ yếu là do KQKD Q2 ghi nhận quá thấp, thậm chí thấp nhất cả về doanh thu và lợi nhuận của công ty từ 2018 cho tới nay. Dưới đây là một số nguyên nhân chính ảnh hưởng tới KQKD của công ty:
Đầu tiên đó chính là quỹ đất KCN bàn giao thấp trong Q2. Các dự án chính như KCN Cây Trường và Bàu Bàng mở rộng GD2 chưa đủ điều kiện ghi nhận doanh thu. Trụ đỡ chính trong KQKD Q2 tới từ công ty liên kết là VSIP.
Từ đầu năm 2026, thông tư 99/2025/TT-BTC đã yêu cầu các doanh nghiệp KCN phải ghi nhận tiền thuê đất dần theo thời hạn thuê thay vì hạch toán theo phương pháp 1 lần như trước. Điều này khiến cho doanh thu trong ngắn hạn sẽ bị sụt giảm do không còn hạch toán toàn bộ nữa. Trong Q2-2026 BCM cũng đã phải kết chuyển khoảng 750 tỷ đồng vào khoản doanh thu chưa thực hiện dài hạn ( tăng từ 1,399 tỷ đồng trong Q1-2026 lên 2,148 tỷ đồng cuối Q2-2026). Khoản này sẽ được ghi nhận dần vào KQKD của công ty trong các kỳ tiếp theo.
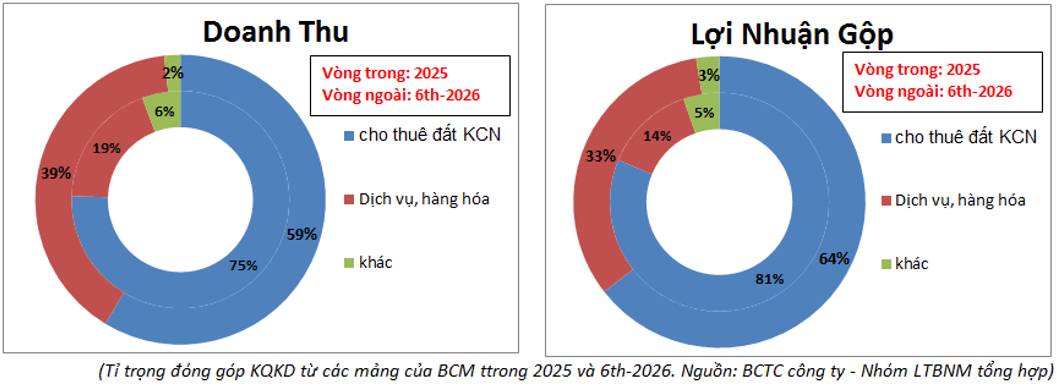
Như vậy mảng KCN chịu ảnh hưởng lớn khiến cho KQKD của công ty sụt giảm mạnh. Trái ngược với mảng KCN, sau 6 tháng mảng dịch vụ, hàng hóa đang cho thấy mức tăng trưởng tốt khi ghi nhận doanh thu 353 tỷ đồng, tăng 84.8% yoy. Lợi nhuận gộp đạt 180 tỷ đồng, tăng 50% yoy. Tuy nhiên do tỉ trọng đóng góp của mảng dịch vụ thấp hơn khá nhiều nên không thể bù lại phần sụt giảm của mảng KCN. (Hình 2)
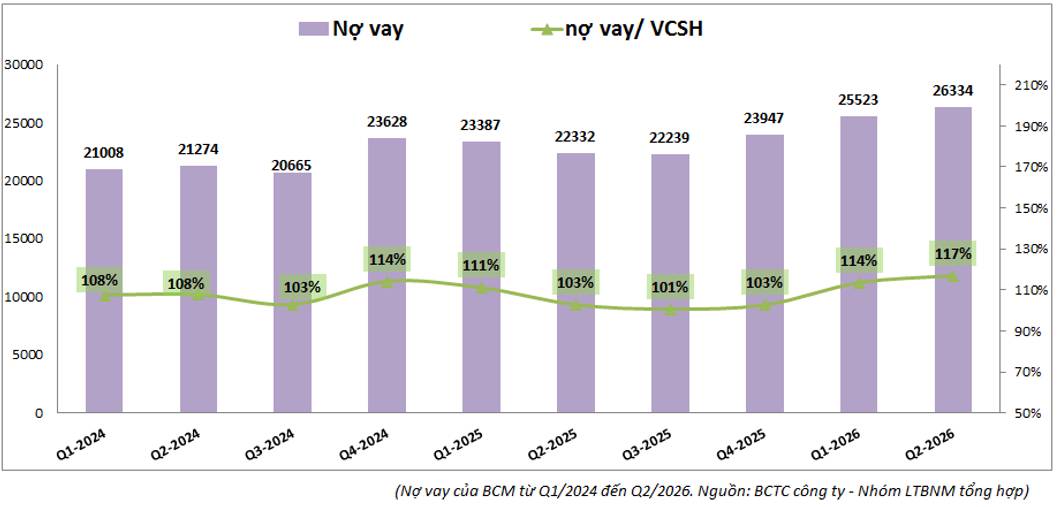
Tiếp theo về tình hình tài chính, BCM trong những năm gần đây vẫn tiếp tục duy trì chính sách đòn bẩy với nợ vay ở mức cao để triển khai các dự án. Tính đến cuối Q2-2026 tổng nợ vay của công ty duy trì ở mức 26,334 tỷ đồng, tăng 2,387 tỷ đồng so với đầu năm. Tỉ lệ nợ vay/VCSH lên tới 117%, đây là mức rất cao so với trung bình ngành và sẽ gây áp lực không hề nhỏ lên các chi phí của công ty trong bối cảnh lãi suất đang tăng cao như hiện nay. (Hình 3)
Thực tế chi phí lãi vay của BCM trong Q2-2026 đã tăng lên 539 tỷ đồng, tăng mạnh 46% yoy và cũng là quý có chi phí lãi vay cao nhất trong lịch sử công ty kể từ khi niêm yết. Chi phí lãi thậm chí gần bằng với doanh thu trong Q2-2026 là áp lực rất lớn và đòi hỏi BCM cần có thêm biện pháp trong các quý tới để cải thiện dòng tiền. Trong Q2-2026 thậm chí nếu không có khoản hoàn nhập thuế thu nhập 112 tỷ đồng thì BCM đã có quý đầu tiên lợi nhuận sau thuế ghi nhận con số âm. Dưới đây chúng ta sẽ tìm hiểu kỹ hơn các mảng kinh doanh để xem công ty có thể cải thiện tình hình kinh doanh trong các quý tới hay không.
II. Tiềm năng kinh doanh các mảng chính
KQKD của BCM được đóng góp chính bởi 2 mảng là cho thuê đất KCN ( chiếm 59% doanh thu và 64% lợi nhuận gộp trong 6th-2026) và dịch vụ ( chiếm 39% doanh thu và 33% lợi nhuận gộp). Ngoài ra BCM còn có thêm nguồn đóng góp khá lớn vào KQKD đến từ công ty liên kết đó là VSIP (BCM nắm 49% lợi ích). Riêng trong Q2-2026 khoảng lãi lỗ từ công ty liên kết đã đóng góp tới 513 tỷ đồng, tức gần bằng doanh thu của cả công ty trong Q2 vừa qua. Dưới đây là một số điểm nhấn chính từ 3 mảng này:
Đầu tiên là mảng BĐS của công ty: Đây là mảng BCM kinh doanh với việc cho thuê đất KCN cũng như triển khai các dự án BĐS của mình. Về các KCN, hiện 2 KCN Cây Trường (700ha) và Bàu Bàng mở rộng GD2 (380ha) đều đã được khởi công từ tháng 5/2025. Hiện dự án đang được hoàn tất nốt các nghĩa vụ về tài chính để có thể kịp hạch toán vào cuối 2026. 2 dự án KCN của BCM có lợi thế cạnh tranh khá lớn về cho thuê khi mà tỉ lệ lấp đầy của các KCN tại Bình Dương cũ đã đạt trên 90% nên quỹ đất còn lại khá ít. Chưa kể giá cho thuê tại 2 KCN Cây Trường và Bàu Bàng GD2 đều đang thấp hơn so với xung quanh khoảng 10% nên kỳ vọng tốc độ lấp đầy sẽ nhanh hơn. Tuy nhiên do luật thay đổi yêu cầu phải hạch toán theo phương pháp mới là hạch toán từng phần nên KQKD các quý tới của 2026 khó có thể kỳ vọng bứt phá được.
Với mảng BĐS dân cư, BCM hiện đang phát triển 3 dự án là Green City (19.9ha tại tp mới Bình Dương với quy mô 1,394 căn hộ), Green City GD2 (quy mô 2,000 căn hộ) và khu chung cư đường Lê Lợi ( quy mô 4,222 căn). Các dự án này sẽ là động lực hỗ trợ cho công ty trong giai đoạn cuối 2027-2028 trở đi. Ngoài 3 dự án trên công ty cũng triển khai khá nhiều NOXH khi khởi công hơn 10,000 căn trong 2026 ( 4,200 căn tại các khu Vsip và 6,200 căn khởi công trong tháng 7/2026). Công ty cũng đặt mục tiêu hoàn thành khoảng trên 31,000 căn trong giai đoạn tiếp theo 2028-2035 trên quỹ đất 66ha. Mảng NOXH có biên lợi nhuận thấp nên kỳ vọng đóng góp vào lợi nhuận của công ty là không cao. Tuy nhiên đây là mảng giúp cho dòng tiền công ty mạnh hơn nhờ mức độ hấp thụ nhanh. Ngoài ra cũng củng cố vai trò của công ty trong xã hội và với nhà nước.
Tiếp theo là tại các công ty liên kết và nổi bật là VSIP: đây là công ty cũng chuyên về cho thuê KCN với 49% lợi ích thuộc về BCM. VSIP đang cho thấy tiềm năng kinh doanh tốt và cũng sẽ tiếp tục là động lực tăng trưởng chính cho BCM trong thời gian tới. Trong tháng 5/2026 VSIP đã được trao giấy chứng nhận đăng ký đầu tư thêm cho 5 KCN mới tại Hải Phòng, Hà Nam, Nghệ An, Huế và tp.HCM với tổng diện tích hơn 2,300ha, nâng danh mục dự án lên 26 dự án. Tháng 7/2026 Đà Nẵng cũng đã chấp thuận chủ trương đầu tư KCN VSIP Đà Nẵng quy mô 250ha và chuẩn bị đầu tư từ cuối 2026. Như vậy VSIP đang liên tục kinh doanh và đưa các dự án gối đầu tiếp vào kinh doanh để liên tục có thể đóng góp vào KQKD của BCM trong thời gian tới. Đây sẽ là nguồn động lực tăng trưởng lớn nhất đối với BCM.
Các mảng còn lại: Với mảng dịch vụ BCM đang tiếp tục hưởng lợi từ nhu cầu nhà xưởng/kho xây sẵn duy trì ở mức cao, tỉ lệ lấp đầy cũng liên tục gia tăng. Ngoài ra với mảng điện, BCM đang xin chủ trương đầu tư 2 nhà máy điện mặt trời tập trung Bàu Bàng 1 (200MWp) và Bàu Bàng 2 (100MWp) kết hợp hệ thống lưu trữ BESS giúp cung cấp điện cho các công ty trong KCN giúp tối ưu chi phí và lợi nhuận cho công ty. Ngoài ra BCM còn tham gia các mảng hạ tầng giao thông với 4 cụm công trình trọng điểm và cả mảng đường sắt khi được giao nghiên cứu, đề xuất 3 dự án trong thời gian tới.
Như vậy các mảng kinh doanh của BCM về cơ bản đang hoạt động tốt và có thể bàn giao khá nhiều trong 2 quý cuối năm 2026. Tuy nhiên việc thay đổi phương pháp hạch toán sẽ ảnh hưởng lớn tới KQKD trong ngắn hạn.
III. Kết luận
Với những cập nhật trên chúng ta đã hiểu rõ lý do khiến cho KQKD Q2-2026 của BCM kém như vậy. Đồng thời cũng nắm rõ tình hình hoạt động của công ty. Chúng tôi cho rằng với việc các KCN sẽ đẩy mạnh bàn giao hạ tầng trong 2 quý tới sẽ giúp KQKD của BCM cải thiện và tăng trở lại trong 2 quý tới. Tuy nhiên do phương pháp hạch toán mới theo kiểu hạch toán từng phần thay vì hạch toán 1 lần sẽ khiến cho KQKD trong 2026 của BCM khó có thể bứt phá được. Vì vậy 2026 nền KQKD của BCM sẽ ở mức thấp và dần tăng trưởng trong năm tới.
Ngoài KQKD chúng ta cần chú ý thêm với BCM về quá trình thoái vốn nhà nước. Theo lộ trình được đề ra, trong giai đoạn từ 2026 tới 2030 BCM sẽ giảm tỉ lệ sở hữu của nhà nước từ 95.44% xuống 65% để đảm bảo tỉ lệ Free float theo yêu cầu tối thiểu cũng như tạo dư địa tăng trưởng cho công ty. Các thông tin về các đợt thoái vốn với giá thoái và đối tác sẽ ảnh hưởng lớn tới giá cổ phiếu của công ty trong ngắn hạn nên chúng ta cần theo dõi thêm cả vấn đề này khi đầu tư BCM.
Về định giá, hiện BCM đang giao dịch vùng giá 39.x k/cp tương ứng mức định giá theo P/B khoảng 1.87 lần. Đây là mức định giá thấp nhất trong các năm gần đây của BCM. Tuy nhiên so với các cổ phiếu trong ngành thì mức định giá trên là phù hợp trong bối cảnh vĩ mô hiện tại. Chúng tôi cho rằng với việc thay đổi phương pháp hạch toán khiến KQKD ngắn hạn của BCM khó đột biến được, vì vậy giá cổ phiếu cũng khó có động lực lớn để có thể phục hồi tốt hơn so với thị trường chung. Mức định giá phù hợp với BCM đến cuối 2026 là khoảng 42-45k/cp.
———-Team LTBNM tổng hợp và phân tích ————-
 Nhà đầu tư lưu ý


Theo dõi người đăng bài

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


