







 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Bầu cử giữa nhiệm kỳ Mỹ: dòng tiền toàn cầu tái định vị, vàng, bạc và kim loại công nghiệp đứng trước những biến số mới
Sự thay đổi cán cân quyền lực tại Quốc hội Mỹ đang tạo ra những điều chỉnh đáng chú ý trong kỳ vọng chính sách tài khóa, quản lý công nghệ và triển vọng tăng trưởng kinh tế. Trong bối cảnh đồng USD suy yếu, lợi suất trái phiếu đi xuống và dòng tiền tìm kiếm tài sản phòng vệ, thị trường hàng hóa có thể trở thành một trong những nhóm tài sản nhạy cảm nhất với những thay đổi này.
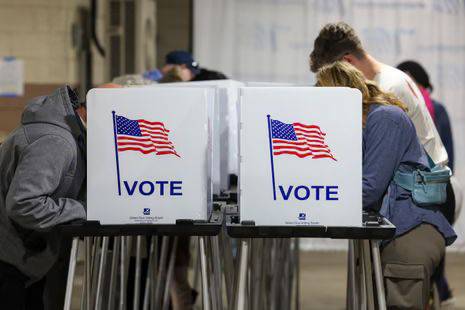
Thị trường toàn cầu điều chỉnh kỳ vọng sau kết quả bầu cử Mỹ
Thị trường tài chính quốc tế ghi nhận những biến động đáng chú ý sau khi kết quả bầu cử giữa nhiệm kỳ tại Mỹ cho thấy đảng Dân chủ giành quyền kiểm soát cả Thượng viện và Hạ viện. Diễn biến này làm thay đổi đáng kể tương quan quyền lực tại Washington, đồng thời đặt ra những câu hỏi mới về định hướng chính sách kinh tế của chính quyền Tổng thống Donald Trump trong giai đoạn tiếp theo.
Phản ứng ban đầu của thị trường cho thấy sự dịch chuyển trong khẩu vị rủi ro của nhà đầu tư. Nhóm cổ phiếu công nghệ, đặc biệt là các doanh nghiệp liên quan đến trí tuệ nhân tạo (AI), chịu áp lực điều chỉnh do lo ngại hoạt động quản lý và giám sát ngành công nghệ có thể được tăng cường. Trong khi đó, trái phiếu Kho bạc Mỹ và các tài sản trú ẩn như đồng franc Thụy Sĩ, đồng yên Nhật ghi nhận lực mua.
Việc Quốc hội Mỹ chuyển sang trạng thái đối lập với Nhà Trắng có thể làm gia tăng tình trạng phân cực trong quá trình hoạch định chính sách. Điều này có khả năng khiến các dự luật lớn liên quan đến thuế, chi tiêu công và quản lý công nghệ gặp nhiều trở ngại hơn.
Đối với thị trường tài chính, trạng thái bế tắc chính sách không nhất thiết mang ý nghĩa tiêu cực. Việc hạn chế khả năng thông qua các chính sách thay đổi mạnh có thể giúp giảm bớt một số bất định về quy định và định hướng kinh tế. Tuy nhiên, nếu tình trạng đối đầu kéo dài, các quyết định liên quan đến ngân sách, đầu tư công và chiến lược tăng trưởng cũng có thể bị trì hoãn.
Lợi suất trái phiếu giảm, đồng USD suy yếu: Tín hiệu quan trọng đối với kim loại quý
Một trong những phản ứng đáng chú ý nhất sau kết quả bầu cử là diễn biến trên thị trường trái phiếu và ngoại hối.
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm giảm khoảng 3 điểm cơ bản xuống 4,92%, sau khi có thời điểm lùi về 4,89%. Cùng thời điểm, đồng USD suy yếu trên diện rộng, hỗ trợ đồng euro tăng 0,4% lên 1,133 USD và đồng bảng Anh tăng 0,5% lên 1,348 USD.
Diễn biến này phản ánh sự điều chỉnh kỳ vọng của nhà đầu tư đối với triển vọng tăng trưởng, chi tiêu chính phủ và chính sách tiền tệ Mỹ.
Khi lợi suất trái phiếu giảm, chi phí cơ hội nắm giữ các tài sản không sinh lãi như vàng và bạc có thể được cải thiện. Đồng thời, USD suy yếu cũng khiến hàng hóa định giá bằng đồng tiền này trở nên hấp dẫn hơn đối với người mua sử dụng các đồng tiền khác.
Đối với vàng, đây là hai yếu tố có khả năng tạo lực hỗ trợ trong trung hạn. Trong bối cảnh bất ổn chính sách và rủi ro địa chính trị vẫn hiện hữu, nhu cầu đa dạng hóa danh mục và bảo toàn giá trị tài sản có thể tiếp tục duy trì vai trò quan trọng.
Tuy nhiên, cần lưu ý rằng phản ứng của vàng không chỉ phụ thuộc vào kết quả bầu cử. Diễn biến lạm phát, lợi suất thực, kỳ vọng lãi suất của FED và nhu cầu mua vàng từ các ngân hàng trung ương vẫn là những biến số có tính quyết định đối với xu hướng dài hạn.
Bạc đối mặt với hai lực tác động trái chiều
Khác với vàng, bạc có cấu trúc nhu cầu kép, vừa là kim loại quý phục vụ mục đích đầu tư, vừa là nguyên liệu đầu vào quan trọng trong nhiều lĩnh vực công nghiệp.
Ở chiều tích cực, môi trường USD suy yếu và lợi suất trái phiếu giảm có thể thúc đẩy dòng tiền quay trở lại nhóm kim loại quý. Bên cạnh đó, nhu cầu phòng vệ trước những bất ổn về chính sách và kinh tế cũng có thể hỗ trợ sức hấp dẫn của bạc.
Tuy nhiên, rủi ro nằm ở triển vọng tăng trưởng của các ngành công nghiệp sử dụng bạc. Nếu những thay đổi trong chính sách quản lý AI khiến tốc độ mở rộng trung tâm dữ liệu, hạ tầng công nghệ và đầu tư năng lượng chậm lại, kỳ vọng nhu cầu công nghiệp có thể chịu ảnh hưởng nhất định.
Đặc biệt, bạc còn chịu tác động từ ngành năng lượng mặt trời, điện tử và các ứng dụng công nghệ cao. Do đó, diễn biến giá kim loại này sẽ phụ thuộc vào sự cân bằng giữa dòng tiền đầu tư và nhu cầu tiêu thụ vật chất.
Trong bối cảnh các yếu tố vĩ mô đang thay đổi nhanh chóng, bạc có thể tiếp tục duy trì biên độ biến động lớn hơn vàng, nhất là khi thị trường đồng thời định giá lại triển vọng lãi suất và tăng trưởng công nghiệp.
Đồng: Tác động từ chính sách AI và triển vọng đầu tư hạ tầng
Đối với thị trường đồng, tác động từ kết quả bầu cử Mỹ mang tính hai chiều và cần được đánh giá thận trọng hơn.
Một mặt, nguy cơ gia tăng giám sát đối với ngành AI có thể khiến nhà đầu tư điều chỉnh kỳ vọng về tốc độ mở rộng trung tâm dữ liệu, hệ thống máy chủ và hạ tầng điện năng. Đây đều là những lĩnh vực có nhu cầu sử dụng đồng đáng kể.
Đồng đóng vai trò thiết yếu trong hệ thống truyền tải điện, thiết bị điện, hệ thống làm mát và hạ tầng phục vụ quá trình phát triển công nghệ. Vì vậy, bất kỳ sự thay đổi nào trong tốc độ đầu tư vào các lĩnh vực này đều có thể tác động đến triển vọng tiêu thụ kim loại trong dài hạn.
Mặt khác, việc Quốc hội Mỹ bị chia rẽ có thể khiến các chương trình đầu tư công, hỗ trợ sản xuất và phát triển hạ tầng đối mặt với những rào cản trong quá trình phê duyệt. Nếu các kế hoạch chi tiêu bị trì hoãn, kỳ vọng nhu cầu đồng từ nền kinh tế Mỹ có thể suy yếu.
Dù vậy, không nên đánh giá triển vọng đồng chỉ dựa trên chính sách của Washington. Nhu cầu tiêu thụ từ Trung Quốc, hoạt động sản xuất công nghiệp toàn cầu, lượng tồn kho tại các sàn giao dịch và tình hình khai thác tại những quốc gia sản xuất lớn vẫn là những yếu tố có ảnh hưởng trực tiếp đến cán cân cung cầu.
Về dài hạn, quá trình điện khí hóa, mở rộng lưới điện và đầu tư năng lượng tái tạo vẫn là những động lực quan trọng đối với nhu cầu đồng toàn cầu.
Dầu thô: Cán cân cung cầu tiếp tục chịu chi phối bởi địa chính trị
Trên thị trường năng lượng, giá dầu tiếp tục biến động mạnh khi nhà đầu tư đánh giá đồng thời triển vọng tăng trưởng kinh tế và những rủi ro gián đoạn nguồn cung.
Trong phiên giao dịch được đề cập, dầu Brent giảm 0,4% xuống 103,17 USD/thùng, sau khi chạm mức thấp nhất trong bốn tuần ở phiên trước đó.
Áp lực đối với giá dầu xuất phát từ lo ngại tăng trưởng kinh tế chậm lại có thể làm suy yếu nhu cầu tiêu thụ nhiên liệu. Nếu tình trạng phân cực chính trị tại Mỹ khiến các chương trình chi tiêu và đầu tư bị trì hoãn, triển vọng hoạt động kinh tế có thể chịu thêm sức ép.
Tuy nhiên, yếu tố địa chính trị vẫn là biến số quan trọng. Những diễn biến liên quan đến xung đột tại Ukraine và Iran tiếp tục tiềm ẩn nguy cơ ảnh hưởng đến nguồn cung năng lượng toàn cầu.
Do đó, dù đồng USD suy yếu có thể hỗ trợ giá dầu xét trên phương diện định giá, triển vọng thực tế của thị trường vẫn phụ thuộc chủ yếu vào sản lượng khai thác, chính sách của các nhà sản xuất lớn, tồn kho thương mại và nhu cầu tiêu thụ năng lượng.
Triển vọng thị trường hàng hóa: Dòng tiền sẽ ưu tiên yếu tố nào?
Nhìn tổng thể, kết quả bầu cử giữa nhiệm kỳ Mỹ đang tạo thêm một lớp bất định mới đối với thị trường tài chính quốc tế. Tuy nhiên, tác động quan trọng nhất không nằm ở phản ứng tức thời của chứng khoán hay tỷ giá, mà ở khả năng thay đổi kỳ vọng về chính sách tài khóa, đầu tư công, quản lý công nghệ và triển vọng tăng trưởng kinh tế Mỹ.
Đối với nhóm kim loại quý, diễn biến của USD và lợi suất trái phiếu sẽ tiếp tục là những chỉ báo cần theo dõi sát. Nếu đồng USD duy trì xu hướng suy yếu và lợi suất thực giảm, vàng và bạc có thể nhận được lực hỗ trợ đáng kể.
Trong khi đó, đồng cần được đánh giá trên cơ sở triển vọng tiêu thụ công nghiệp, tốc độ đầu tư hạ tầng và tình hình cung cầu vật chất. Dầu thô tiếp tục là thị trường nhạy cảm với những thay đổi trong cán cân cung cầu và rủi ro địa chính trị.
Ở góc độ đầu tư, nhà giao dịch không nên chỉ dựa vào kết quả bầu cử để đưa ra quyết định mua hoặc bán. Điều quan trọng là theo dõi sự xác nhận của thị trường thông qua diễn biến USD, lợi suất trái phiếu, dữ liệu kinh tế, tồn kho hàng hóa và cấu trúc giá trên biểu đồ kỹ thuật.
Thị trường hàng hóa đang bước vào giai đoạn mà các yếu tố chính trị, tiền tệ và cung cầu vật chất ngày càng gắn kết chặt chẽ. Trong bối cảnh đó, khả năng phân tích mối quan hệ giữa các biến số vĩ mô và diễn biến giá của từng mặt hàng sẽ là yếu tố then chốt giúp nhà đầu tư nhận diện xu hướng và quản trị rủi ro hiệu quả.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


