





 Mã liên quan


100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
3 cổ bank đáng xuống tiền dịp cuối năm?
Trong báo cáo mới đây, SHS Research đã đưa ra khuyến nghị tăng tỷ trọng với các mã MBB, TCB và CTG.
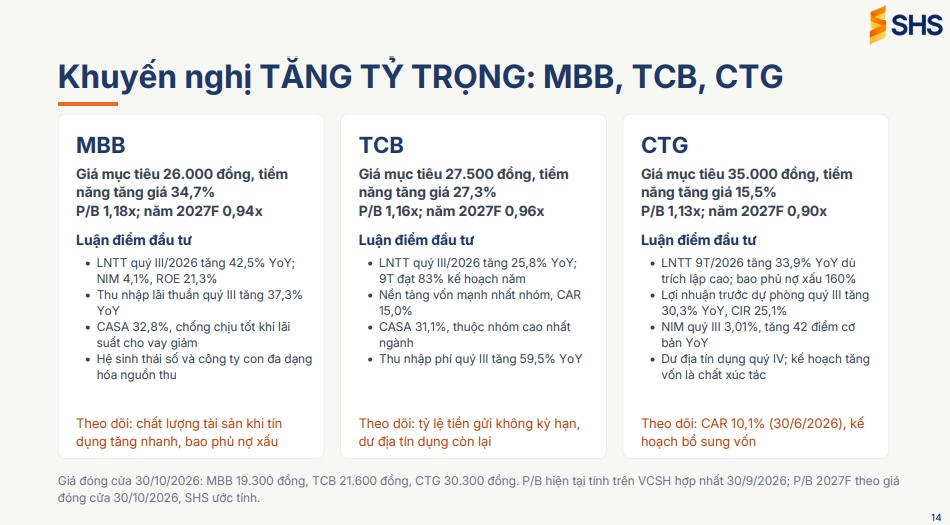
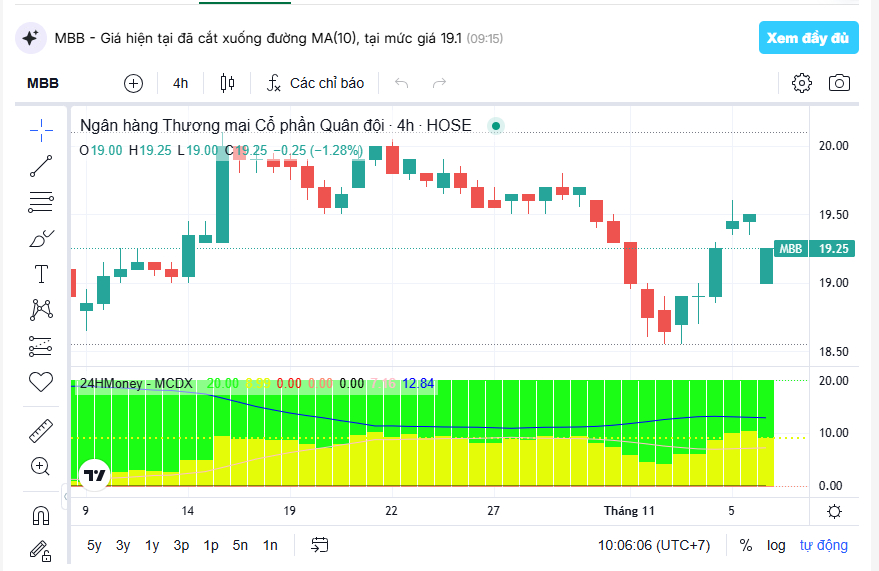
MBB - Giá mục tiêu 26.000 đồng, tiềm năng tăng giá 34,7% P/B 1,18x; năm 2027F 0,94x
Luận điểm đầu tư
- LNTT quý III/2026 tăng 42,5% YoY; NIM 4,1%, ROE 21,3%
- Thu nhập lãi thuần quý III tăng 37,3% YoY
- CASA 32,8%, chống chịu tốt khi lãi suất cho vay giảm
- Hệ sinh thái số và công ty con đa dạng hóa nguồn thu
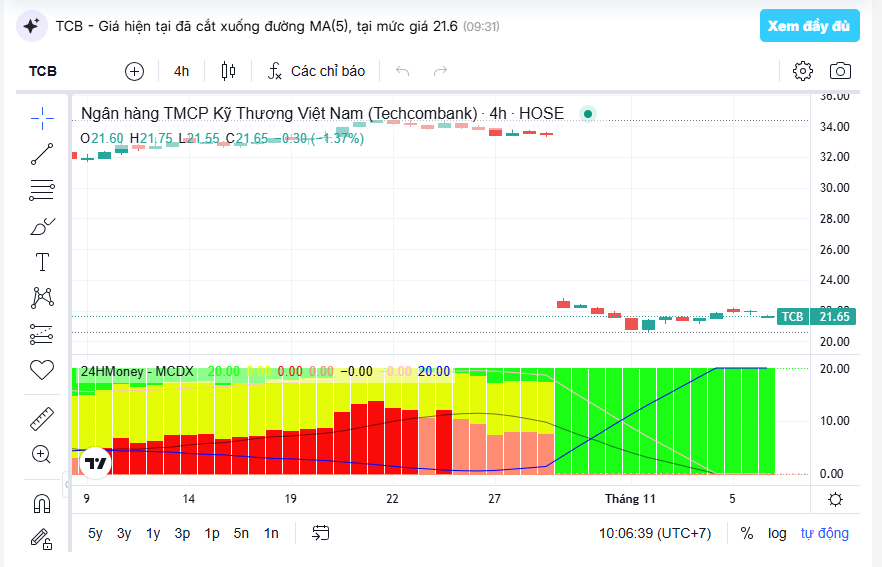
TCB - Giá mục tiêu 27.500 đồng, tiềm năng tăng giá 27,3% P/B 1,16x; năm 2027F 0,96x
Luận điểm đầu tư
- LNTT quý III/2026 tăng 25,8% YoY; 9T đạt 83% kế hoạch năm
- Nền tảng vốn mạnh nhất nhóm, CAR 15,0% CASA 31,1%, thuộc nhóm cao nhất ngành
- Thu nhập phí quý III tăng 59,5% YoY
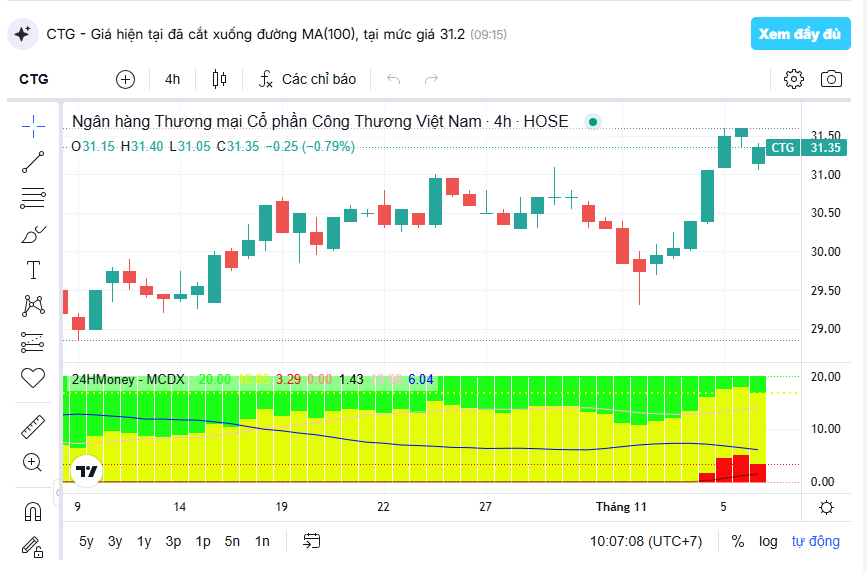
CTG - Giá mục tiêu 35.000 đồng, tiềm năng tăng giá 15,5% P/B 1,13x; năm 2027F 0,90x
Luận điểm đầu tư
- LNTT 9T/2026 tăng 33,9% YoY dù trích lập cao; bao phủ nợ xấu 160%
- Lợi nhuận trước dự phòng quý III tăng 30,3% YoY, CIR 25,1%
- NIM quý III 3,01%, tăng 42 điểm cơ bản YoY
- Dư địa tín dụng quý IV; kế hoạch tăng vốn là chất xúc tác
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


