





 Mã liên quan


500+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
2 mã thép được đánh giá “hấp dẫn”: Chiết khấu đủ sâu, NĐT bắt đầu xuống tiền?
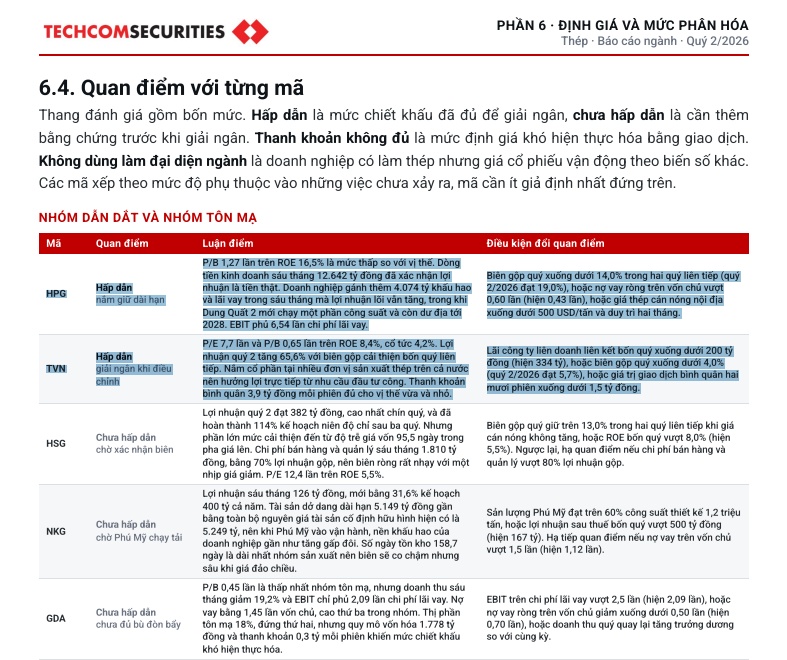
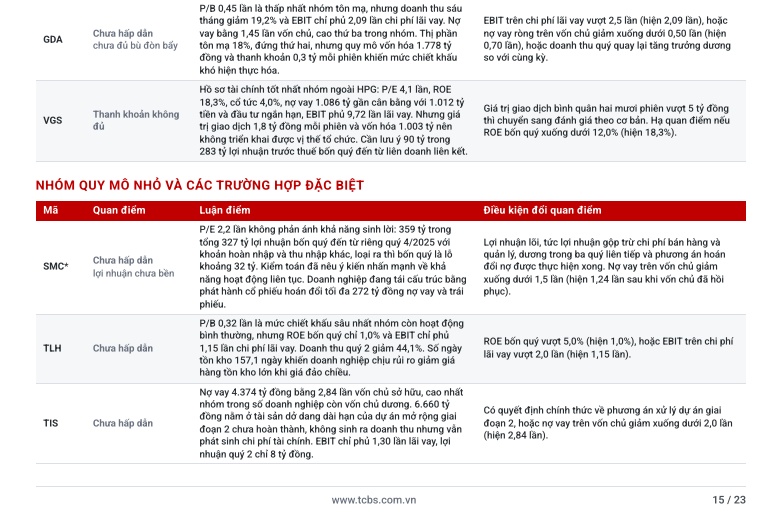
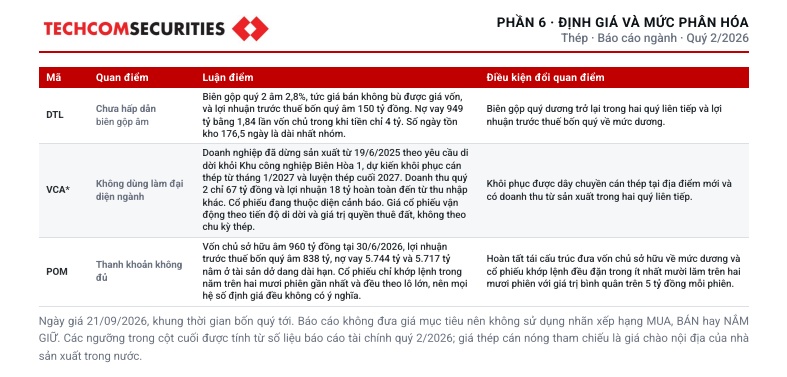
Trong báo cáo mới đây, TCBS đã chỉ ra 2 cổ phiếu ngành thép hấp dẫn, đã đủ để giải ngân.
HPG:
Luận điểm: P/B 1,27 lần trên ROE 16,5% là mức thấp so với vị thế. Dòng tiền kinh doanh sáu tháng 12.642 tỷ đồng đã xác nhận lợi nhuận là tiền thật. Doanh nghiệp gánh thêm 4.074 tỷ khấu hao và lãi vay trong sáu tháng mà lợi nhuận lõi vẫn tăng, trong khi Dung Quất 2 mới chạy một phần công suất và còn dư địa tới 2028. EBIT phủ 6,54 lần chi phí lãi vay.
Điều kiện đối quan tâm: Biên gộp quý xuống dưới 14,0% trong hai quý liên tiếp (quý 2/2026 đạt 19,0%), hoặc nợ vay ròng trên vốn chủ vượt 0,60 lần (hiện 0,43 lần), hoặc giá thép cán nóng nội địa xuống dưới 500 USD/tấn và duy trì hai tháng
TVN:
Luận điểm: P/E 7,7 lần và P/B 0,65 lần trên ROE 8,4%, cổ tức 4,2%. Lợi nhuận quý 2 tăng 65,6% với biên gộp cải thiện bốn quý liên tiếp. Nắm cổ phần tại nhiều đơn vị sản xuất thép trên cả nước nên hưởng lợi trực tiếp từ nhu cầu đầu tư công. Thanh khoản bình quân 3,9 tỷ đồng mỗi phiên đủ cho vị thế vừa và nhỏ.
Điều kiện đối quan tâm: Lãi công ty liên doanh liên kết bốn quý xuống dưới 200 tỷ đồng (hiện 334 tỷ), hoặc biên gộp quý xuống dưới 4,0% (quý 2/2026 đạt 5,7%), hoặc giá trị giao dịch bình quân hai mươi phiên xuống dưới 1,5 tỷ đồng.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


