Việc NHNN công bố về Thông tư 50/2026/TT-NHNN đang thể hiện một động thái rất quyết liệt của Chính phủ, bởi mục tiêu lớn nhất lúc này không gì khác ngoài việc tháo gỡ nút thắt tín dụng, tạo dư địa vốn để hẫu thuẫn cho mục tiêu tăng trưởng GDP hai chữ số.
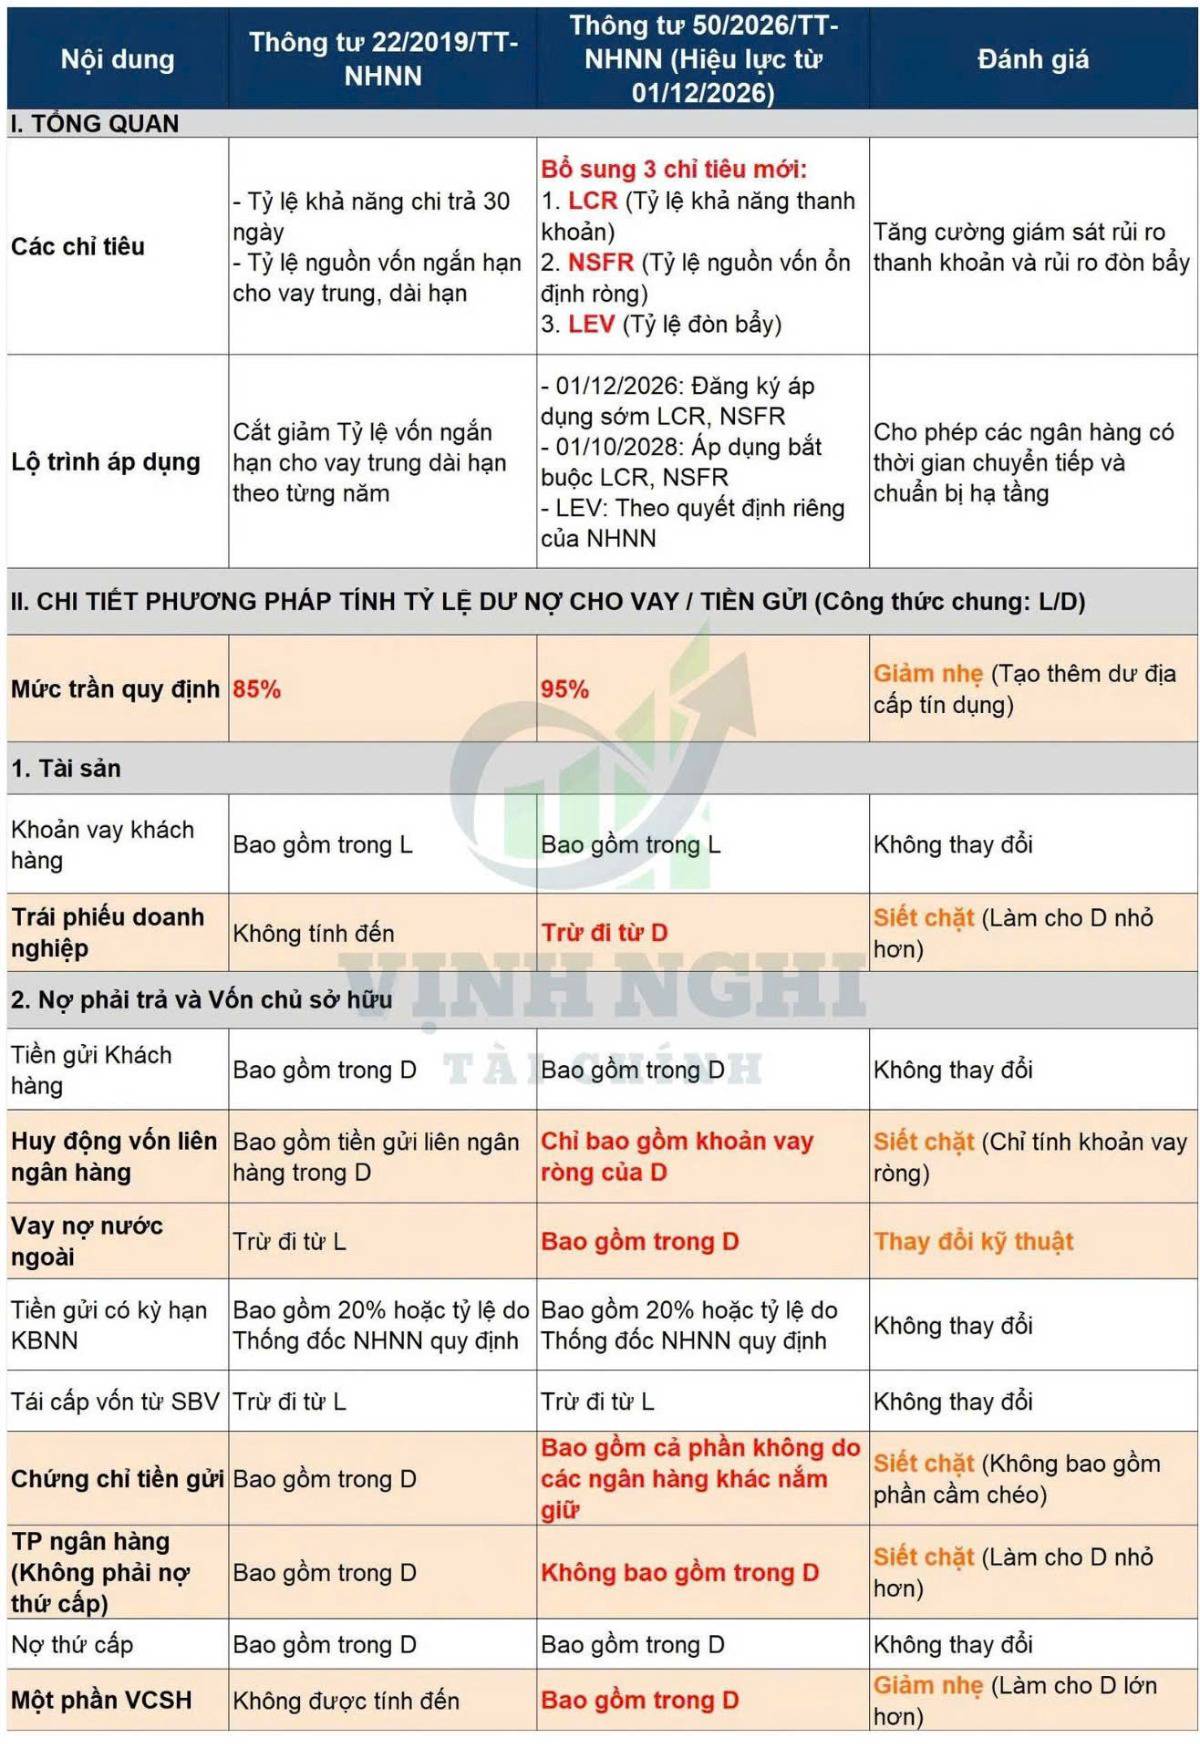
Ở đây Nghi có thống kê một vài điểm khác biệt giữa 2 thông tư để anh chị em dễ thấy:
✅ Tăng trần LDR từ 85% lên 95%
✅ Tái cấu trúc lại mẫu số D (loại bỏ huy động "ảo"): Tuy nâng trần LDR nhưng lại siết chặt chất lượng nguồn vốn khi không còn cho phép tính các khoản sở hữu chéo, mua bán chứng chỉ tiền gửi hay trái phiếu giữa các ngân hàng với nhau vào nguồn huy động. Bắt buộc dòng tiền phải là HUY ĐỘNG THỰC từ dân cư và doanh nghiệp.
✅ Nâng cấp lên chuẩn Basel III (LCR, NSFR, LEV): Đưa các chỉ tiêu an toàn thanh khoản ngắn/dài hạn và tỷ lệ đòn bẩy tiệm cận với chuẩn mực quốc tế.
Nghi thấy ở góc độ ngành, nhóm Ngân hàng Quốc doanh với nhóm Tư nhân top đầu chính là bên hưởng lợi đậm nét nhất. Họ vừa sở hữu lợi thế tuyệt đối về nguồn tiền CASA lẫn tiền gửi dân cư dồi dào, vừa có nền tảng quản trị rủi ro vượt trội để sẵn sàng đáp ứng sớm các chuẩn Basel III mới (LCR,NSFR). Khi đạt chuẩn sớm, họ còn mở ra cơ chế được gỡ bỏ hoàn toàn trần LDR, từ đó nới rộng tối đa không gian tăng trưởng dư nợ.
Nói một cách ngắn gọn thì Thông tư 50 chính là một bước đi rất bài bản, từ bơm vốn phục vụ bài toán tăng trưởng GDP đến uốn nắn lại chất lượng bảng cân đối của các ngân hàng theo hướng thực chất, an toàn và bền vững hơn rất nhiều.





 Nhà đầu tư lưu ý




Chia sẻ thông tin hữu ích