





 Vip
900+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Việc một ngân hàng Việt Nam hạ lãi tiết kiệm về 0% ... nhưng câu chuyện không như tiêu đề
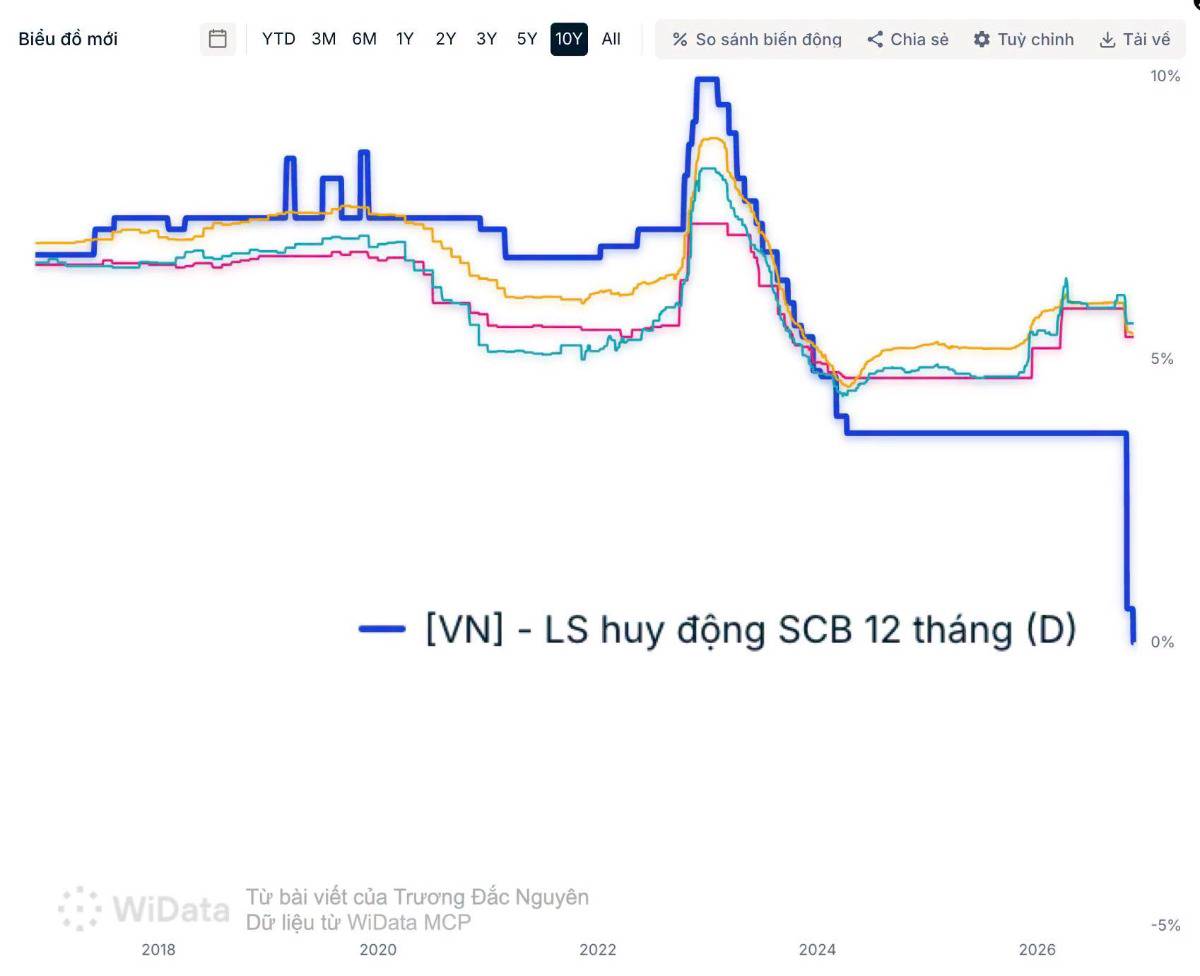
Chuyện là có Ngân hàng Thương mại cổ phần Sài Gòn (SCB), từng là một ngân hàng trả lãi tiết kiệm cao nhất thị trường vài năm trước tới gần 10%/năm hồi 2022 thì tới nay giảm về 0%/năm. Đúng lúc nhà nước có thông điệp yêu cầu hạ lãi suất, khiến cho chủ đề ngân hàng hạ lãi suất về 0% nóng lên và nhiều bài chia sẻ bám theo hiện tượng này, dù thực chất câu chuyện khác hẳn.
Thực ra, nếu khách quan và theo dõi số liệu thường xuyên trong 3 năm qua thì sẽ thấy: SCB đã giữ nguyên mức lãi suất 3,7% thấp hơn các ngân hàng khác khoảng 2% suốt từ 2024 đến nay.
Ngày 26/10/2026, khoảng một tuần sau khi Ngân hàng Nhà nước yêu cầu các ngân hàng giảm lãi suất, SCB hạ luôn một mạch xuống còn gần 0%.
Bổi cảnh đơn giản lắm:
Tháng 10/2022, sau vụ Vạn Thịnh Phát, người dân kéo đến rút tiền ồ ạt khỏi ngân hàng này.
Để rồi tới ngày 14/10/2022, Ngân hàng Nhà nước đặt SCB vào diện kiểm soát đặc biệt, tiền người dân rút ra thì phải có tiền để trả, nên Ngân hàng Nhà nước cho SCB vay đặc biệt, đến cuối năm 2024, tỷ lệ an toàn vốn của SCB vẫn âm 176%.
Một ngân hàng bình thường sống bằng chênh lệch lãi suất: nhận tiền gửi của dân rồi cho vay ra.
Ngân hàng bị kiểm soát đặc biệt thì đã có Ngân hàng Nhà nước lo nguồn vốn qua khoản vay đặc biệt.
=> Ngân hàng không còn phải cạnh tranh để giữ tiền gửi.
Mà quan trọng hơn là việc kiếm đầu ra của tiền với SCB cũng đã đóng lại. Ngân hàng bị kiểm soát đặc biệt phải ưu tiên xử lý nợ xấu và việc cho vay bị hạn chế.
(theo kinh nghiệm của mình thì có thể còn bị kiểm soát từng giao dịch nhận tiền vào và chuyển tiền ra nữa)
Mạng lưới chi nhánh từ gần 240 điểm giao dịch nay còn khoảng 8 điểm ở 6 địa phương thì đâu cần huy động tiền về làm gì. Việc chính bây giờ là định giá và đấu giá tài sản bảo đảm. Tức là có huy động được tiền thì cũng không có chỗ để cho vay.
Ví dụ giả sử SCB nhận thêm 1.000 tỷ đồng tiền gửi 12 tháng ở mức lãi suất tiếp kiệm thị trường thấp nhất cũng 5,5%
=> Chi phí lãi 55 tỷ/năm.
Không được cho vay mạnh số tiền này nằm yên gần như không sinh lời => lỗ gần trọn 55 tỷ.
Nên con số gần 0% ở SCB lúc này phản ánh chuyên riêng của của chính ngân hàng, không thể dùng nó để gắn với chuyện lãi suất của hệ thống giảm.
Cre: Trương Đắc Nguyên
PS: Hình dưới đây đường màu xanh dương đậm nét là lãi suất huy động tiếp kiệm 12 tháng của SCB, còn các màu khác là trung bình của nhóm các ngân hàng khác thứ tự là: Vàng là Ngân hàng nhỏ, Đỏ là Ngân hàng thương mại nhà nước, Xanh là Ngân hàng thương mại tư nhân lớn. Vì bài chỉ quan tâm về chênh lệch giữa SCB với còn lại, nên mình không chú giải thêm vào hình.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


