





100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Vì sao vốn vay vẫn chưa rẻ?
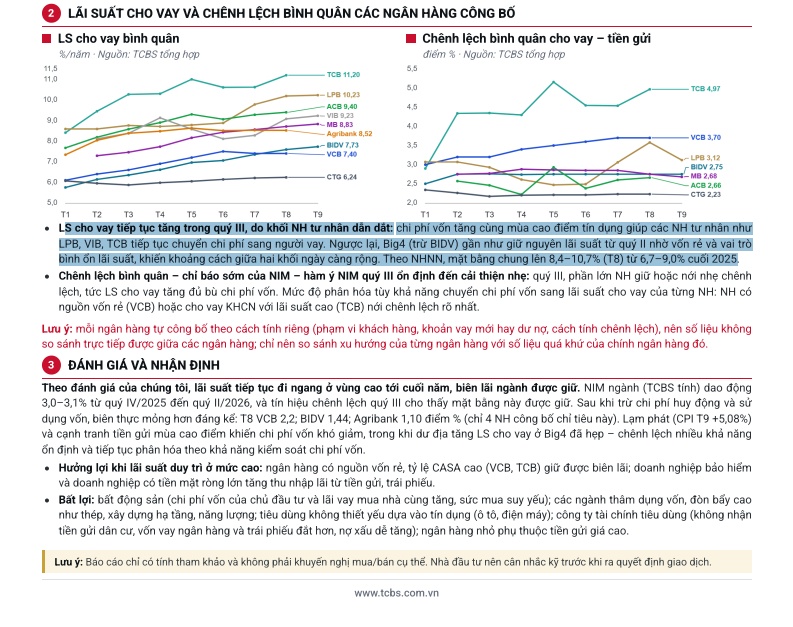
Trong báo cáo mới đây, TCBS cho biết, lãi suất cho vay tiếp tục tăng trong quý III, do khối ngân hàng tư nhân dẫn dắt: chi phí vốn tăng cùng mùa cao điểm tín dụng giúp các ngân hàng tư nhân như LPB, VIB, TCB tiếp tục chuyển chi phí sang người vay. Ngược lại, Big4 (trừ BIDV) gần như giữ nguyên lãi suất từ quý II nhờ vốn rẻ và vai trò bình ổn lãi suất, khiến khoảng cách giữa hai khối ngày càng rộng.
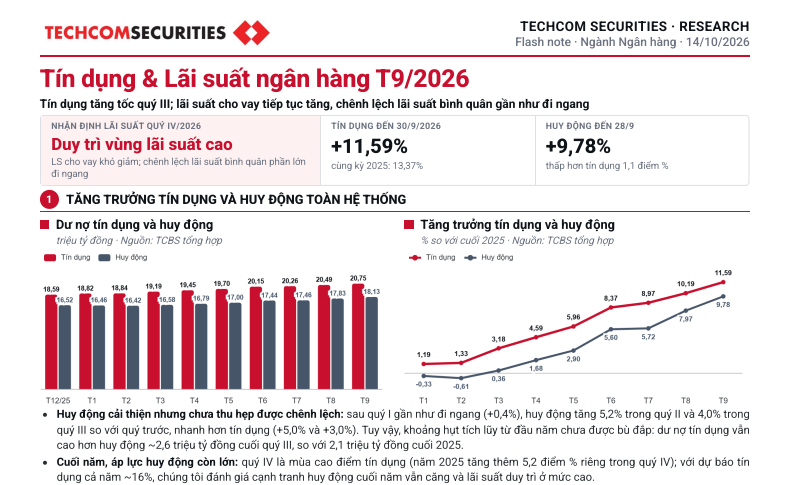
Lãi suất tiếp tục đi ngang ở vùng cao tới cuối năm, biên lãi ngành được giữ. NIM ngành (TCBS tính) dao động 3,0–3,1% từ quý IV/2025 đến quý II/2026, và tín hiệu chênh lệch quý III cho thấy mặt bằng này được giữ. Sau khi trừ chi phí huy động và sử dụng vốn, biên thực mỏng hơn đáng kể: T8 VCB 2,2; BIDV 1,44; Agribank 1,10 điểm % (chỉ 4 NH công bố chỉ tiêu này). Lạm phát (CPI T9 +5,08%) và cạnh tranh tiền gửi mùa cao điểm khiến chi phí vốn khó giảm, trong khi dư địa tăng LS cho vay ở Big4 đã hẹp – chênh lệch nhiều khả năng ổn định và tiếp tục phân hóa theo khả năng kiểm soát chi phí vốn.
Hưởng lợi khi lãi suất duy trì ở mức cao: ngân hàng có nguồn vốn rẻ, tỷ lệ CASA cao (VCB, TCB) giữ được biên lãi; doanh nghiệp bảo hiểm và doanh nghiệp có tiền mặt ròng lớn tăng thu nhập lãi từ tiền gửi, trái phiếu.
Bất lợi: bất động sản (chi phí vốn của chủ đầu tư và lãi vay mua nhà cùng tăng, sức mua suy yếu); các ngành thâm dụng vốn, đòn bẩy cao như thép, xây dựng hạ tầng, năng lượng; tiêu dùng không thiết yếu dựa vào tín dụng (ô tô, điện máy); công ty tài chính tiêu dùng (không nhận tiền gửi dân cư, vốn vay ngân hàng và trái phiếu đắt hơn, nợ xấu dễ tăng); ngân hàng nhỏ phụ thuộc tiền gửi giá cao.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


