





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Vàng lên xuống vì điều gì?
Chỉ trong một tuần, giá vàng thế giới liên tục đảo chiều với biên độ gần 100 USD/ounce. Điều đáng chú ý là kim loại quý giảm mạnh ngay khi căng thẳng Mỹ - Iran leo thang, trước khi phục hồi nhờ dữ liệu lạm phát Mỹ hạ nhiệt. Diễn biến này cho thấy thị trường vàng đang vận hành theo những động lực mới, trong đó lãi suất và dòng vốn ngày càng chi phối xu hướng giá.
Bên cạnh yếu tố địa chính trị, chính sách của Fed, lợi suất trái phiếu Mỹ và lực mua từ các ngân hàng trung ương đang trở thành ba biến số quan trọng quyết định xu hướng vàng trong nửa cuối năm 2026.
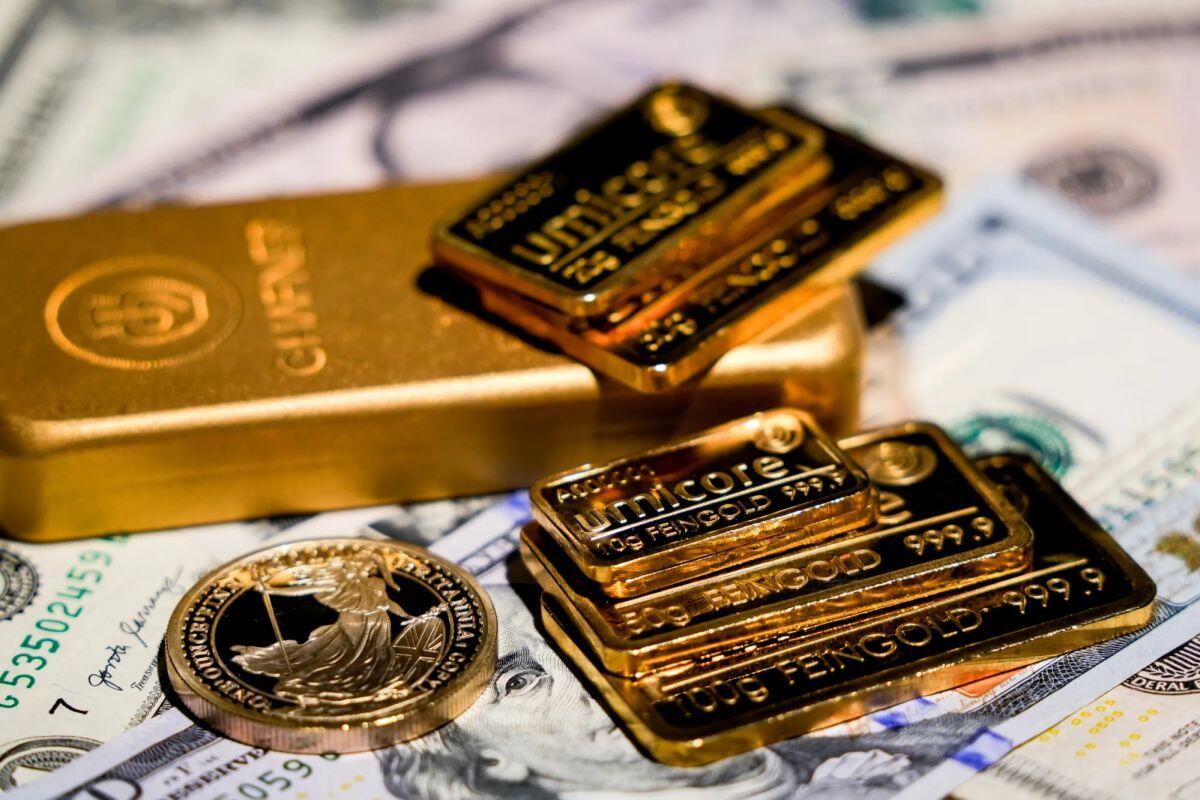
Ngày 14/7, thị trường vàng chứng kiến phiên biến động dữ dội nhất trong hơn một tháng. Chỉ trong vài giờ, giá vàng thế giới mất gần 100 USD, xuống còn 4.013 USD/ounce - mức giảm lớn nhất kể từ giữa tháng 5. Vàng miếng SJC trong nước cũng rơi tự do, mất tới 1,5 triệu đồng/lượng trong một phiên. Sự kiện này xảy ra sau khi Iran tuyên bố khả năng đóng cửa eo biển Hormuz và Mỹ đáp trả bằng loạt không kích. Giá dầu lập tức phản ứng với WTI vọt lên 72,9 USD/thùng, Brent tiệm cận 79,6 USD/thùng - mức cao nhất trong một tháng.
Theo lý thuyết, xung đột địa chính trị leo thang phải đẩy giá vàng tăng do nhu cầu trú ẩn an toàn. Tuy nhiên, lần này kịch bản diễn ra ngược lại. Dòng tiền không đổ vào vàng mà chảy thẳng vào đồng USD và trái phiếu kho bạc Mỹ, nơi nhà đầu tư tìm kiếm lợi suất thực dương trong bối cảnh lạm phát năng lượng có nguy cơ quay trở lại. Đồng USD mạnh lên đã gián tiếp làm giảm sức hấp dẫn của vàng. Tối cùng ngày, Cục Thống kê lao động Mỹ công bố chỉ số giá tiêu dùng tháng 6 giảm 0,4% so với tháng trước - mức giảm hàng tháng mạnh nhất kể từ tháng 4-2020. Lạm phát so với cùng kỳ giảm từ 4,2% xuống 3,5%, lạm phát lõi từ 2,9% xuống 2,6%. Số liệu này dịu bớt áp lực cho FED, và vàng ngay lập tức bật tăng gần 2%, quay lại vùng 4.055-4.083 USD/ounce.
Giá vàng bị ràng buộc mạnh mẽ vào lập trường chính sách tiền tệ của Mỹ dưới sự lãnh đạo của Chủ tịch FED Kevin Warsh. Ông Warsh thể hiện phong cách điều hành cứng rắn, quyết định giữ nguyên lãi suất với sự đồng thuận tuyệt đối trong cuộc họp tháng 6, bất chấp thị trường lao động Mỹ có dấu hiệu suy yếu rõ rệt. Ưu tiên của FED vẫn là kiểm soát lạm phát bằng mọi giá. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm neo ở mức cao 4,62%, kỳ hạn 2 năm đạt 4,26%. Mức lợi suất thực dương quá hấp dẫn này đã đẩy chi phí cơ hội của việc nắm giữ vàng lên ngưỡng cực hạn. Trong tháng 6, các quỹ ETF vàng tại Bắc Mỹ ghi nhận mức rút ròng lên tới 5,5 tỷ USD, với nhà đầu tư tổ chức bán tháo để xoay trục sang trái phiếu chính phủ Mỹ.
Nếu chính sách tiền tệ Mỹ là lực kéo vàng xuống, thì làn sóng gom hàng của các ngân hàng trung ương là lực đẩy thiết lập một mức sàn phòng ngự vững chắc. Khảo sát Hội đồng Vàng thế giới cho thấy 45% ngân hàng trung ương dự kiến tiếp tục mua thêm vàng trong 12 tháng tới. Tâm điểm là Ngân hàng Trung ương Ba Lan, mua vào 18,2 tấn vàng chỉ riêng trong tháng 5, trở thành tổ chức gom vàng mạnh nhất toàn cầu. Lũy kế từ đầu năm, khối lượng mua ròng đạt từ 64-82 tấn. Việc liên tục mua bất chấp giá điều chỉnh mạnh chứng minh rằng đối với các quốc gia ở tuyến đầu rủi ro địa chính trị, vàng không còn là công cụ đầu tư sinh lời mà là tài sản chiến lược để chống lại các đòn trừng phạt tài chính.
Thị trường vàng đang bước vào giai đoạn khác hẳn so với những đợt tăng giá theo bản năng trú ẩn an toàn của các năm trước. Ba biến số sẽ quyết định xu hướng trong những tuần tới: diễn biến quân sự tại Hormuz quyết định giá dầu và lạm phát; lập trường của Kevin Warsh tại phiên điều trần sắp tới quyết định kỳ vọng lãi suất; và tốc độ mua vào của khối ngân hàng trung ương quyết định giá dài hạn. Sự kết hợp của ba yếu tố này sẽ định hình đà biến động của vàng trong thời gian tới.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


