





100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Tuần 19-23/10: NHNN rút ròng gần 9,900 tỷ
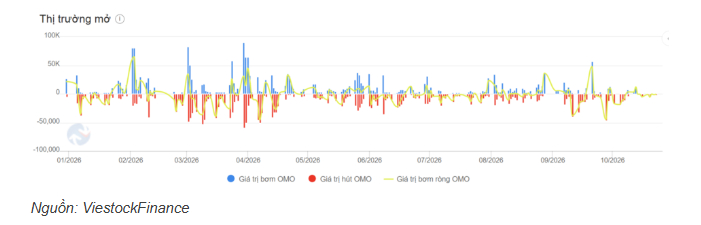
Trong tuần thứ 4 của tháng 10 (19-23/10), Ngân hàng Nhà nước (NHNN) trở lại rút ròng 9,869 tỷ đồng.
NHNN bơm mới 1,652 tỷ đồng qua kênh OMO với kỳ hạn từ 7-91 ngày và lãi suất 4.5%/năm. Trong khi đó, khối lượng đáo hạn trên kênh cho vay cầm cố giấy tờ có giá đạt 11,521 tỷ đồng. Qua đó, nhà điều hành rút ròng 9,869 tỷ đồng, kéo lượng OMO lưu hành trong hệ thống còn khoảng 11,000 tỷ đồng.
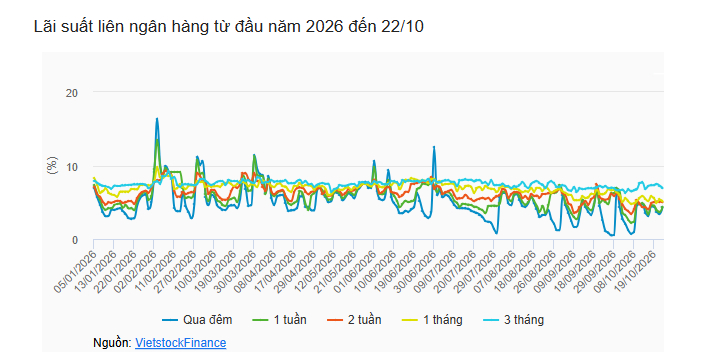
Cập nhật đến ngày 22/10, lãi suất kỳ hạn qua đêm tăng lên 4.31%/năm; kỳ hạn 1 tuần là 4.35%/năm; kỳ hạn 2 tuần là 5.01%/năm; kỳ hạn 1 tháng là 5.15%/năm; kỳ hạn 3 tháng là 6.93%/năm; kỳ hạn 6 tháng là 7.69%/năm; kỳ hạn 9 tháng là 8.7%/năm.
USD-Index giằng co
Kết phiên 23/10, USD-Index (DXY) ghi nhận mức 101.6 điểm, giảm 0.01 điểm so với mức cuối tuần trước là 101.61 điểm. Trong tuần, có lúc DXY giảm về 101.3 điểm rồi tăng trở lại.
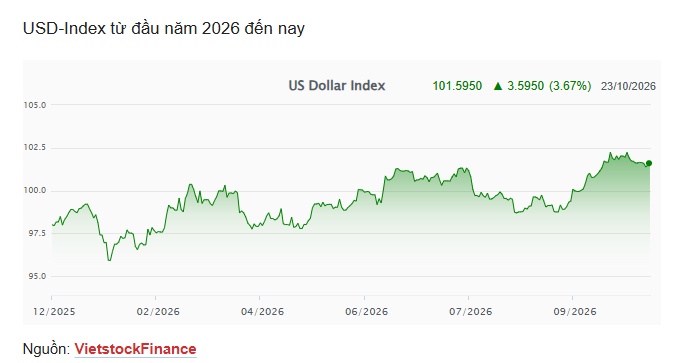
Biến động của USD trong tuần qua được dẫn dắt bởi sự đan xen giữa các tín hiệu chính sách tiền tệ, căng thẳng địa chính trị và các dữ liệu kinh tế quan trọng. Đầu tuần, USD chịu áp lực giảm lớn và dao động quanh vùng thấp nhất trong 3 tuần, do những thông điệp gần đây từ các quan chức Cục Dự trữ Liên bang Mỹ (Fed) cho thấy cơ quan này chưa vội vàng tăng lãi suất, làm suy yếu đáng kể kỳ vọng thắt chặt tiền tệ. Kỳ vọng về việc Fed tăng lãi suất ngay trong cuộc họp tháng 10 giảm mạnh xuống chỉ còn 8%, dù thị trường vẫn đặt cược khả năng tăng lãi suất vào tháng 12 ở mức gần 80%.
Bên cạnh đó, tình hình địa chính trị diễn biến phức tạp với cuộc xung đột leo thang giữa Mỹ và Iran cùng lo ngại Mỹ và Israel chuẩn bị cho một đợt tấn công mới sau bầu cử giữa kỳ đã đè nặng lên các đồng tiền chủ chốt G7. Sự gia tăng bất ổn này thúc đẩy nhà đầu tư tháo chạy khỏi thị trường cổ phiếu để tìm kiếm sự an toàn ở trái phiếu kho bạc Mỹ, kéo lợi suất trái phiếu giảm mạnh.
Chiều ngược lại, USD nhận được lực hỗ trợ đan xen từ bức tranh kinh tế nội địa phục hồi tích cực khi số đơn xin trợ cấp thất nghiệp lần đầu tại Mỹ giảm xuống còn 194,000 đơn, mức thấp nhất trong gần 57 năm, cho thấy thị trường lao động và tình trạng sa thải vẫn đang ở mức rất khả quan.
Trong khi đó, trên thị trường quốc tế, bảng Anh (GBP) dù chịu áp lực từ bất ổn địa chính trị chung nhưng cũng đang nhận được sự chú ý đặc biệt khi số liệu lạm phát tháng 9 của Anh vọt lên 3.5%, mức cao nhất kể từ tháng 10/2025. Việc lạm phát vượt xa mục tiêu 2% đang củng cố khả năng Ngân hàng Trung ương Anh (BoE) tăng lãi suất trong kỳ họp ngày 05/11. Hiện tại, giới đầu tư đang tiếp tục theo dõi các dữ liệu doanh số bán lẻ, chỉ số PMI sơ bộ của S&P Global, cũng như kế hoạch công bố ngân sách ngày 28/10 của Bộ trưởng Tài chính Anh John Healey để đánh giá hướng đi tiếp theo của dòng vốn toàn cầu tác động lên tỷ giá USD.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


