





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
TRC, VRE, DCM cùng "lên tiếng"
Ba cổ phiếu TRC, VRE và DCM đang được đặt trong những câu chuyện tăng trưởng khác nhau: Cao su Tây Ninh có thể hưởng lợi lớn từ giá cao su và khoản đền bù đất khoảng 400 tỷ đồng, Vincom Retail được định giá trên 91 trung tâm thương mại đang vận hành, trong khi Đạm Cà Mau chuẩn bị bước qua vùng lợi nhuận cao.
Điểm chung là kỳ vọng lợi nhuận không còn đơn thuần đến từ hoạt động kinh doanh cốt lõi mà ngày càng phụ thuộc vào chu kỳ hàng hóa, dòng tiền bất động sản và các khoản thu nhập đặc biệt.
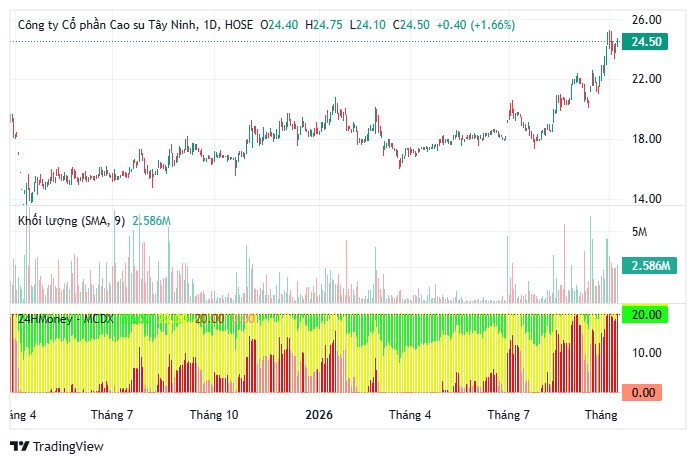
Dự phóng lợi nhuận ròng trong quý III và nửa cuối năm 2026 TRC lần lượt tăng trưởng 22% và 256%.
Với TRC, động lực nổi bật nhất nằm ở cả giá cao su lẫn khoản tiền đền bù đất. MBS dự phóng doanh thu bán mủ cao su quý III/2026 tăng 40% nhờ giá bán bình quân tăng khoảng 30%. Trong nửa cuối năm, doanh thu mủ cao su được kỳ vọng tăng 48% so với cùng kỳ khi thời tiết cực đoan tại các vùng sản xuất lớn Đông Nam Á tiếp tục gây sức ép lên nguồn cung.
Đáng chú ý hơn, TRC có thể ghi nhận khoảng 8 tỷ đồng tiền thanh lý cây trong quý III và 400 tỷ đồng tiền đền bù đất trong quý IV/2026. MBS vì vậy dự phóng lợi nhuận ròng quý III tăng 22%, còn lợi nhuận nửa cuối năm tăng tới 256%. Cả năm 2026, lợi nhuận ròng được dự phóng tăng 163%, trước khi giảm 33% vào năm 2027 khi khoản thu nhập bất thường không còn.
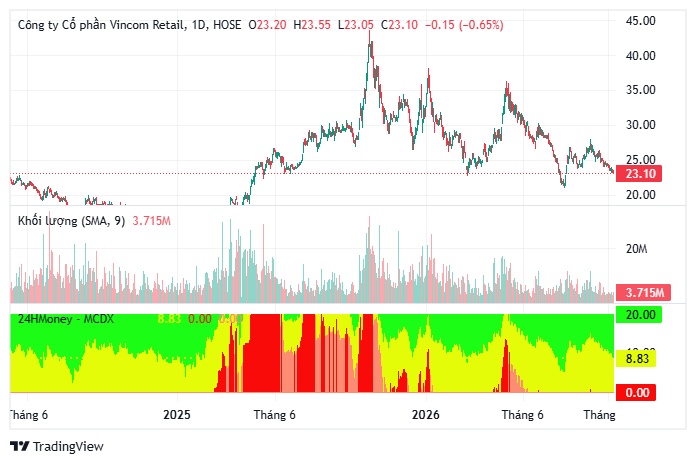
Ở VRE, câu chuyện lại nằm ở quy mô tài sản tạo dòng tiền. BVSC định giá doanh nghiệp dựa trên 91 trung tâm thương mại đang vận hành, với giá mục tiêu 33.300 đồng/cổ phiếu. Đáng chú ý, mức định giá này chưa bao gồm dòng tiền từ các dự án phát triển trong tương lai. Điều đó cho thấy dư địa của VRE phụ thuộc đáng kể vào khả năng khai thác hệ thống mặt bằng bán lẻ hiện hữu và mở rộng quỹ dự án.
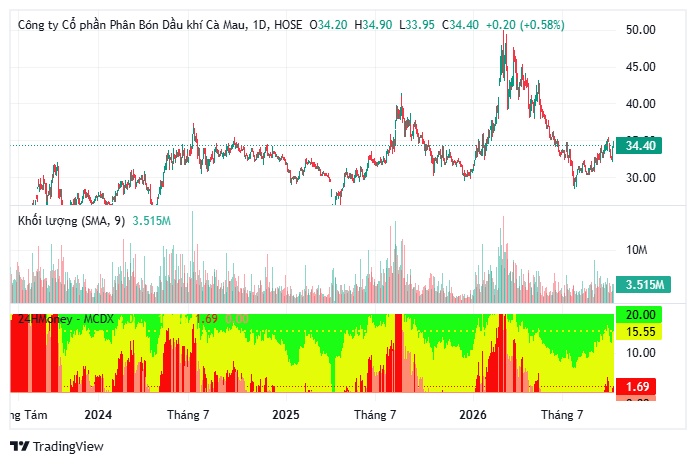
Trong khi đó, DCM đang đứng ở phía bên kia của chu kỳ lợi nhuận. BSC dự phóng doanh thu năm 2026 đạt 20.454 tỷ đồng, tăng 23%, lợi nhuận sau thuế 2.652 tỷ đồng, tăng 35%. Nhưng sang 2027, lợi nhuận được dự phóng giảm 33% còn 1.768 tỷ đồng khi giá urê Trung Đông dự kiến giảm 15%, ưu đãi thuế của Nhà máy Đạm kết thúc và chi phí khí đầu vào vẫn ở mức cao.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


