






300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Thuế đất bỏ hoang 0,2% khó chặn sóng đầu cơ
Đề xuất áp thuế 0,2% mỗi năm đối với đất phi nông nghiệp bỏ hoang được kỳ vọng hạn chế tình trạng găm đất chờ tăng giá. Tuy nhiên, khi lợi nhuận kỳ vọng từ đầu cơ có thể lên tới 10–20% mỗi năm, mức thuế mới liệu có đủ sức thay đổi hành vi của nhà đầu tư?
Cao gần 7 lần thuế suất đất ở trong hạn mức, chính sách mới có thể gia tăng chi phí nắm giữ bất động sản. Dù vậy, hiệu quả còn phụ thuộc vào cách xác định đất bỏ hoang, khả năng thực thi và tác động đến dòng tiền doanh nghiệp.
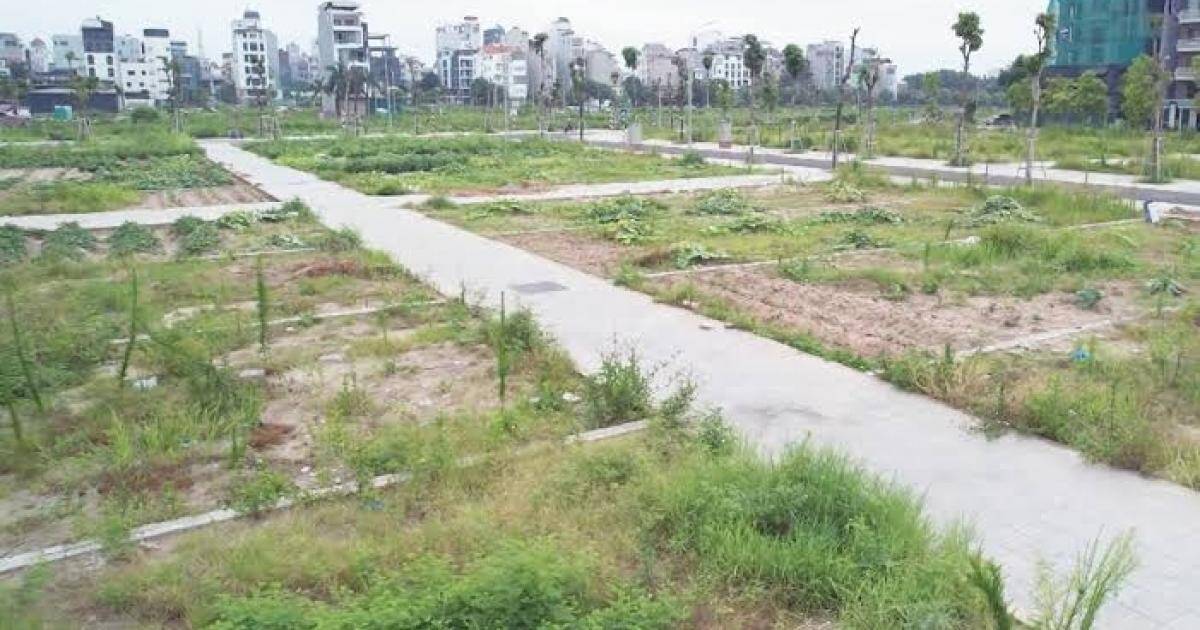
Đề xuất sửa đổi Luật Thuế sử dụng đất phi nông nghiệp đang thu hút sự chú ý khi bổ sung mức thuế 0,2% mỗi năm đối với đất bỏ hoang, chậm hoặc không đưa vào sử dụng.
Mức thuế này cao gần 7 lần thuế suất 0,03% áp dụng với đất ở trong hạn mức hiện nay. Căn cứ tính thuế là giá đất theo bảng giá đất do Nhà nước ban hành, không phải giá giao dịch thực tế.
Chẳng hạn, một lô đất rộng 200 m², có giá tính thuế 10 triệu đồng/m², sẽ phát sinh nghĩa vụ khoảng 4 triệu đồng mỗi năm nếu thuộc diện áp dụng.
Với nhà đầu tư nắm giữ 10 lô tương tự, chi phí có thể lên tới 40 triệu đồng mỗi năm, chưa bao gồm lãi vay và các khoản phát sinh khác.
Tuy nhiên, nếu giá trị tài sản tăng 10–20% mỗi năm, khoản thuế này vẫn tương đối nhỏ so với lợi nhuận kỳ vọng. Đây là lý do một bộ phận nhà đầu cơ chưa thực sự lo ngại.
Đối với doanh nghiệp phát triển dự án, thuế đất bỏ hoang có thể làm tăng chi phí nắm giữ quỹ đất chưa khai thác.
Các doanh nghiệp niêm yết như KBC, IDC, SZC hay nhóm phát triển nhà ở như NVL, PDR, DIG có thể chịu tác động nếu sở hữu diện tích đất thuộc phạm vi điều chỉnh. Tuy nhiên, không thể mặc nhiên coi toàn bộ quỹ đất chưa xây dựng là đất bỏ hoang chịu thuế.
Những dự án chậm triển khai do vướng giải phóng mặt bằng, quy hoạch hoặc thủ tục pháp lý cần được phân biệt với hành vi cố tình găm đất.
Về dài hạn, chính sách có thể thúc đẩy chủ đầu tư đưa đất vào sử dụng, chuyển nhượng dự án hoặc điều chỉnh kế hoạch phát triển, qua đó cải thiện hiệu quả phân bổ nguồn lực.
Ngược lại, nếu tiêu chí áp dụng thiếu rõ ràng, chi phí thuế có thể làm gia tăng áp lực tài chính và bị chuyển một phần vào giá bán.
Đáng chú ý, thuế 0,2% không đồng nghĩa giá đất sẽ lập tức giảm. Khi kỳ vọng tăng giá còn lớn, nhà đầu tư vẫn có thể chấp nhận chi phí để tiếp tục nắm giữ.
Vì vậy, hiệu quả của chính sách không chỉ nằm ở mức thuế, mà ở khả năng xác định đúng đối tượng, ngăn đầu cơ và tránh gây thêm gánh nặng cho các dự án chậm tiến độ vì nguyên nhân khách quan.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


