





 Vip
800+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Tập đoàn đóng cửa ở Việt Nam sau 10 năm ... từ những chiến lược không sai nhưng nay không còn dùng được.
ECCO là một tập đoàn thời trang giày dép, túi xách và phụ kiện nổi tiếng từ Đan Mạch với tuổi đời hơn 60 năm. Họ bắt đầu bước vào Việt Nam đặt nhà máy từ năm 2015, nhưng đây không phải là một quyết định đơn giản, nó mang một bối cảnh từ xa hơn thế...
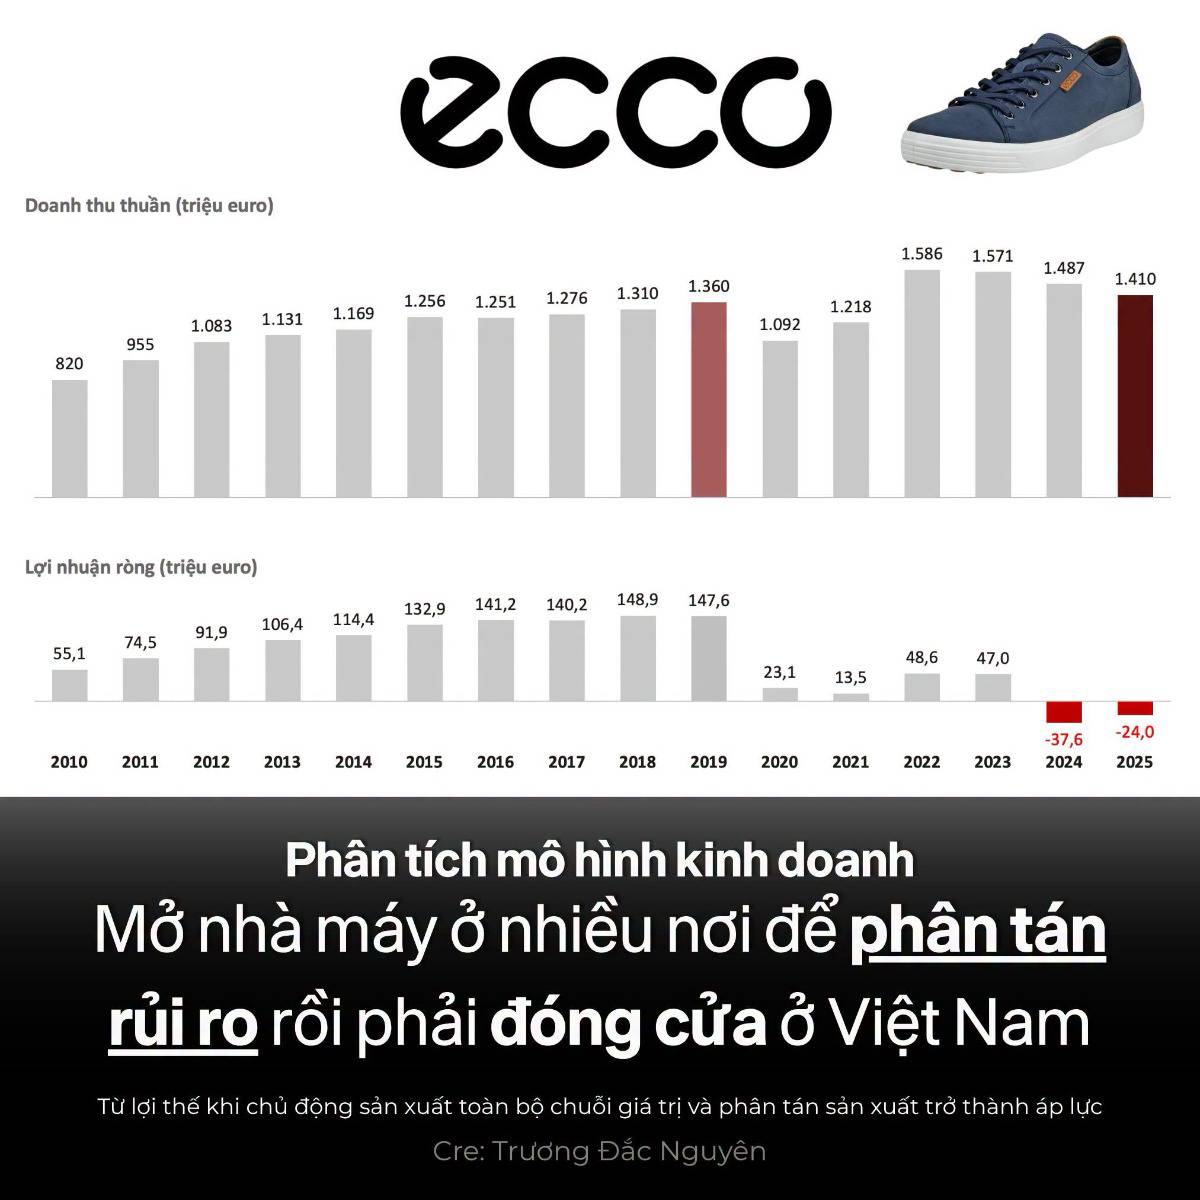
Từ nhiều năm trước khi vào Việt Nam, ECCO theo đuổi một định vị làm lợi thế cạnh tranh cốt lõi đó là: kiểm soát toàn bộ chuỗi giá trị để tối ưu chi phí, nhờ thế mà biên lãi của ECCO luôn khá cao so với ngành, ở mức biên lãi ròng khoảng 11%
(để so sánh thì biên lãi của Puma là 4,8%, Skechers là 6,6 và adiddas là 8%, riêng Nike là 10%)
Cụ thể là tập đoàn sở hữu xưởng thuộc da ở Hà Lan, Thái Lan, Indonesia và Trung Quốc.
Họ tự sản xuất giày trong nhà máy của mình. Riêng Thái Lan làm khoảng 80% khuôn giày cho cả tập đoàn và có học viện đào tạo thợ giày, thợ da, đây là cơ sở sản xuất lớn nhất của ECCO.
Nhưng chính mô hình tập trung sản xuất này lại khiến ECCO nhận ra một rủi ro lớn.
Năm 2011, trận lũ lụt nghiêm trọng tại Thái Lan cho thấy cái giá phải trả khi tập đoàn dồn quá nhiều sản lượng vào một địa điểm. Nếu nhà máy lớn nhất phải ngừng hoạt động, toàn bộ chuỗi cung ứng bị ảnh hưởng. Sau sự kiện đó, ECCO đã đặt ra nguyên tắc:
Không nhà máy nào được chiếm quá 20% tổng công suất.
Để đạt được điều đó, tập đoàn di dời khoảng 35% máy móc sang nơi khác. Năm 2013 ECCO tái khởi động lại nhà máy ở Bồ Đào Nha. Và 2015, ECCO lập nhà máy Việt Nam, tới giữa năm 2019, tập đoàn tiếp xây thêm nhà máy mới trên 12 ha ở Bình Dương.
Đây là một chiến lược hợp lý nếu nhìn từ góc độ quản trị rủi ro. Có cả một lý thuyết về việc đánh đối giữa hiệu quả và khả năng chống chịu, ở đó xem phần chi phí do công suất dư thừa và sản xuất phân tán như một loại bảo hiểm.
Chiến lược phân tán rủi ro này giúp cho công ty đảm bảo khả năng vận hành liên tục, không còn rủi ro tê liệt khi một nhà máy bị dừng hoạt động. Nhưng nó cũng mang đến một gánh nặng về chi phí cố định cao và công suất bị dư thưa, chưa thể tối ưu hết công suất tại một nhà máy.
Trước 2020 các rủi ro về dư thừa công suất và chi phí chưa thành vấn đề vì tập đoàn có một giai đoạn tăng trưởng ổn định và đều dặn với lợi nhuận tăng gấp 3 lần sau 10 năm. Nên các kịch bản đều hướng đến tăng trưởng tiếp diễn và cần xây dựng trước nhà máy.
Vấn đề là những kỳ vọng tăng trưởng ấy không diễn ra như kế hoạch.
- Từ năm 2020, ECCO liên tiếp đối mặt với những thay đổi lớn trong hoạt động kinh doanh:
- 2020 Đại dịch Covid-19 ảnh hưởng nghiêm trọng đến hoạt động kinh doanh và chuỗi cung ứng.
- 2020 ECCO đầu tư mạnh vào mảng phân phối trong đó có thị trường Nga.
- 2022 ECCO mua kiểm soát mảng bán hàng ở châu Âu
=> Việc này khiến doanh thu tăng nhanh nhưng tăng mạnh về mảng bán lẻ trong một thị trường cực kì cạnh tranh, làm các chi phí cửa hàng, nhân sự, hệ thống phân phối và các khoản chi cố định khác ngày càng lớn.
=> Biên lợi nhuận ròng của tập đoàn vì thế chỉ còn khoảng 5,6%.
Đến năm 2024 vấn đề thể hiện rõ hơn, doanh thu ECCO chỉ giảm khoảng 5%, nhưng biên lợi nhuận hoạt động lại lao dốc từ 7,3% xuống còn 2%.
Doanh thu giảm vài phần trăm mà từ lãi thành lỗ đó là vấn đề của của đòn bẩy hoạt động (operating leverage). Khi một doanh nghiệp có tỷ trọng chi phí cố định lớn, lợi nhuận sẽ rất nhạy cảm với biến động doanh thu.
Lúc doanh thu tăng, chi phí cố định được phân bổ trên nhiều sản phẩm hơn, giúp lợi nhuận tăng nhanh. Nhưng khi doanh thu giảm, những khoản chi phí đó vẫn phải trả, khiến lợi nhuận sụt giảm mạnh hơn nhiều so với doanh thu.
Bỗng dưng những gì là lợi thế trước đây trảnh thành gánh nặng. Việc ECCO tự làm tất cả nghĩa là tự gánh toàn bộ chi phí cố định của cả chuỗi. Nguyên tắc 20% nghĩa là có 6 nhà máy cùng chạy mà không hết tải, thay vì chỉ tập trung công suất vài nhà máy được tối ưu. Hay việc dùng lại nhà máy Bồ Đào Nha, vốn cũng là một dạng dự phòng nếu gặp các vấn đề về xuất xứ thì đã có một nhà máy gần châu Âu, sau này lại trở thành phần chi phí dư thừa.
Ta thử đặt ECCO cạnh một thương hiệu thuê gia công sẽ thấy rõ khác biệt.
Thương hiệu thuê gia công khi thấy nhu cầu thị trường giảm chỉ cần cắt đơn hàng, chi phí sản xuất giảm gần như tương ứng với sản lượng và phần công suất nhàn rỗi là vấn đề của nhà gia công, (mà vón những đơn vị gia công thường phục vụ nhiều thương hiệu cùng lúc nên có thể lấp chỗ trống).
ECCO không có bên thứ ba nào để chia sẻ gánh nặng đó, nhà máy, công nhân, xưởng da đều là của mình, công suất bỏ trống cũng phải trả chi phí duy trì.
=> Muốn cắt chi phí, ECCO buộc phải đóng nhà máy.
Trong 18 tháng qua ECCO đã đóng 3 trên 6 nhà máy giày (Slovakia, Bồ Đào Nha, Việt Nam) tức khoảng 2.700 lao động nhà máy và đóng hơn 60 cửa hàng bán lẻ thua lỗ. Mục tiêu tiết kiệm khoảng 80 triệu euro/năm chi phí tương đương 5,7% doanh thu 2025, đạt con số đó sẽ đưa công ty trở về có lãi.
Vậy sau khi đóng cửa một nửa số nhà máy, ECCO sẽ sản xuất ở đâu?
Sản lượng được dồn về ba cụm còn lại: Indonesia, Thái Lan và Trung Quốc. Điểm chung của ba nơi này là đều có cả xưởng thuộc da lẫn nhà máy giày tức là một cụm sản xuất hoàn chỉnh và có dư thừa công suất.
Câu chuyện của ECCO cho ta thấy không có mô hình vận hành nào luôn đúng. Tích hợp dọc hay tích hợp ngang đều có những lợi thế và đánh đổi riêng. Một chiến lược từng giúp doanh nghiệp tạo ra lợi thế cạnh tranh vẫn có thể trở thành gánh nặng.
Cre: Trương Đắc Nguyên
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


