





300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Siết đầu cơ đất bằng mức thuế quá nhẹ?
Đề xuất áp thuế 0,2% đối với đất bỏ hoang đang làm nóng thị trường bất động sản. Tuy nhiên, với một thửa đất có giá trị tính thuế 10 tỷ đồng, số tiền phải nộp chỉ khoảng 20 triệu đồng mỗi năm, khiến hiệu quả ngăn chặn đầu cơ và găm giữ đất trở thành dấu hỏi lớn.
Trong khi cơ quan quản lý kỳ vọng chính sách sẽ thúc đẩy sử dụng đất hiệu quả, giới chuyên gia cho rằng mức thuế thấp khó tác động đến những nhà đầu tư có tiềm lực tài chính mạnh, đồng thời có nguy cơ tạo thêm gánh nặng cho các dự án chậm triển khai vì vướng mắc pháp lý.
Theo dự thảo sửa đổi Luật Thuế sử dụng đất phi nông nghiệp, đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng có thể chịu thuế suất 0,2%, không áp dụng hạn mức.
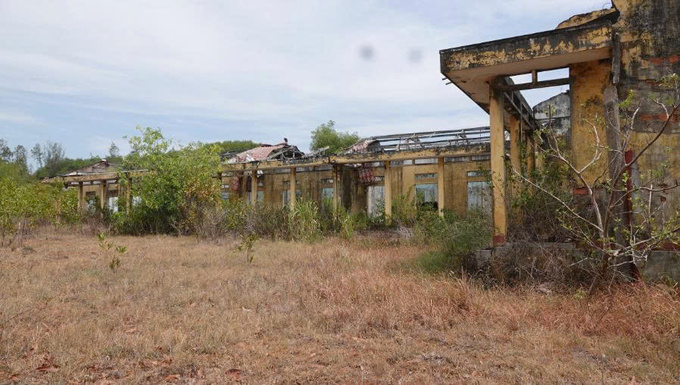
Chính sách được kỳ vọng hạn chế tình trạng đầu cơ, tích trữ đất và giảm lãng phí tài nguyên.
Tuy nhiên, luật sư Phạm Thanh Tuấn, chuyên gia pháp lý bất động sản, nhận định mức thuế này khó tạo sức ép đủ lớn với những người có khả năng tài chính và chủ động giữ đất chờ tăng giá.
Chẳng hạn, một thửa đất có giá trị tính thuế 10 tỷ đồng sẽ phát sinh nghĩa vụ 20 triệu đồng mỗi năm nếu toàn bộ diện tích thuộc diện chịu thuế và không được miễn, giảm.
Con số này tương đương 0,2% giá trị tính thuế. Trong trường hợp người sở hữu kỳ vọng giá đất tăng 5-10% mỗi năm, lợi ích kỳ vọng có thể vượt xa khoản thuế phải nộp.
Điều đó đồng nghĩa chính sách có thể giúp tăng nguồn thu ngân sách nhưng chưa chắc khiến người sở hữu thay đổi quyết định nắm giữ đất.
Đáng chú ý, pháp luật hiện hành đã quy định thuế suất 0,15% đối với đất chưa sử dụng theo đúng quy định. Vì vậy, việc bổ sung mức 0,2% cần xác định rõ phạm vi áp dụng để tránh chồng chéo.
Doanh nghiệp bất động sản chịu tác động ra sao?
Với các doanh nghiệp phát triển bất động sản, thuế đất bỏ hoang có thể làm gia tăng chi phí nắm giữ quỹ đất, đặc biệt tại những dự án quy mô lớn nhưng chưa tạo doanh thu.
Các doanh nghiệp sở hữu quỹ đất rộng, triển khai dự án theo nhiều giai đoạn có thể chịu áp lực tài chính nếu phần diện tích chưa khai thác thuộc diện đánh thuế.
Tuy nhiên, không phải mọi trường hợp chậm triển khai đều xuất phát từ đầu cơ.
Nhiều dự án bị kéo dài do vướng giải phóng mặt bằng, điều chỉnh quy hoạch hoặc thủ tục hành chính. Nếu áp dụng thuế đồng loạt, chi phí phát sinh có thể ảnh hưởng đến dòng tiền và hiệu quả đầu tư của doanh nghiệp.
Về dài hạn, chính sách có khả năng thúc đẩy doanh nghiệp tái cơ cấu danh mục dự án, chuyển nhượng quỹ đất kém hiệu quả hoặc đẩy nhanh tiến độ phát triển sản phẩm.
Thuế thấp khó ghìm giá bất động sản
Theo quy định của Luật Đất đai 2024, dự án không đưa đất vào sử dụng trong 12 tháng liên tục hoặc chậm tiến độ 24 tháng có thể thuộc diện xử lý, tùy điều kiện cụ thể.
Bởi vậy, chính sách thuế cần phối hợp với cơ chế kiểm soát tiến độ và xử lý vi phạm đất đai.
Một vấn đề quan trọng khác là phân biệt đất cố tình bỏ hoang với đất chưa thể sử dụng do nguyên nhân khách quan. Việc xác định diện tích chịu thuế cũng cần bảo đảm không đánh đồng toàn bộ dự án với phần đất thực tế chưa khai thác.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


