





 Mã liên quan


 Pro
900+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Review nhanh TCB quý 2 : ‘vừa hồng vừa chuyên’
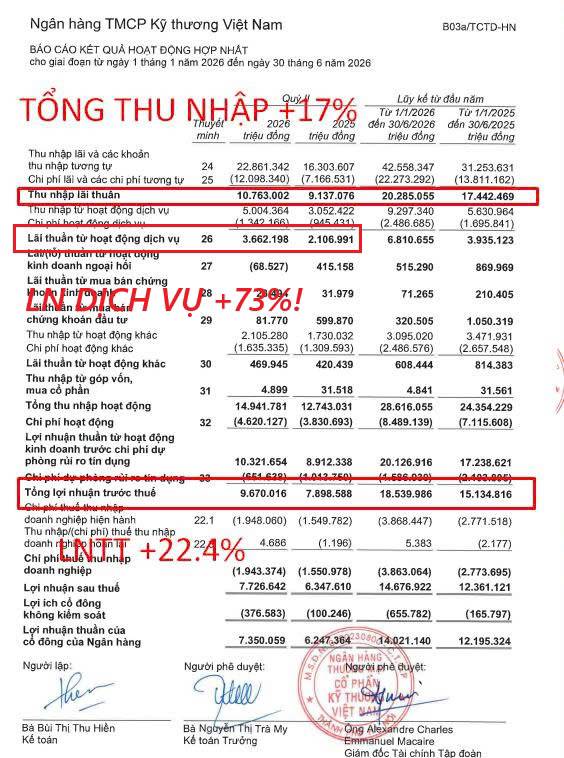
1. KQKD Tổng thu nhập hoạt động (TOI): Đạt 14.941,78 tỷ đồng, tăng khoảng 17,25% so với cùng kỳ
LN từ hoạt động dịch vụ tăng mạnh 73,8% (2,1k tỷ => 3,6k tỷ), chủ yếu từ mảng BH , dv thanh toán và ủy thác đại lý tăng trưởng
LNTT Đạt 9.670,02 tỷ đồng, tăng 22,43% so với Quý 2/2025 -> đạt kỉ lục
2. Quy mô :
Tăng trưởng tín dụng 10,38%
Tổng tài sản đạt 1.273.076,92 tỷ đồng, tăng 6,77%
Huy động tăng 7,03% so với đầu năm
Tỷ lệ CASA phục hồi về mốc 35% so với mốc 32.6% Quý 1
3. Tài sản
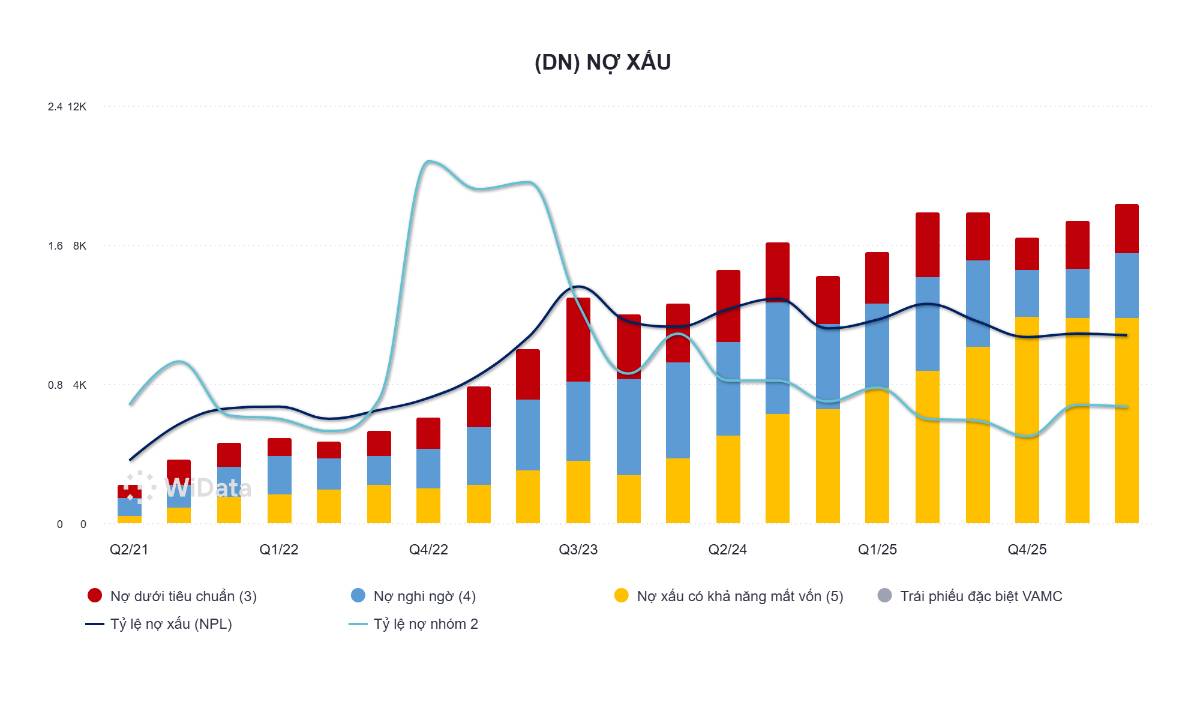
Tỷ lệ nợ xấu (NPL): 1.08% Tỷ lệ nợ nhóm 2 : 0.67% TỶ lệ bao phủ nx 125%
Cả 2 chỉ số đều đi ngang so với Quý 1, gần như không đổi
4. Các note quan trọng khác
NIM giảm nhẹ về 3.73% so với Quý 1 3.83% nhưng bằng đầu năm
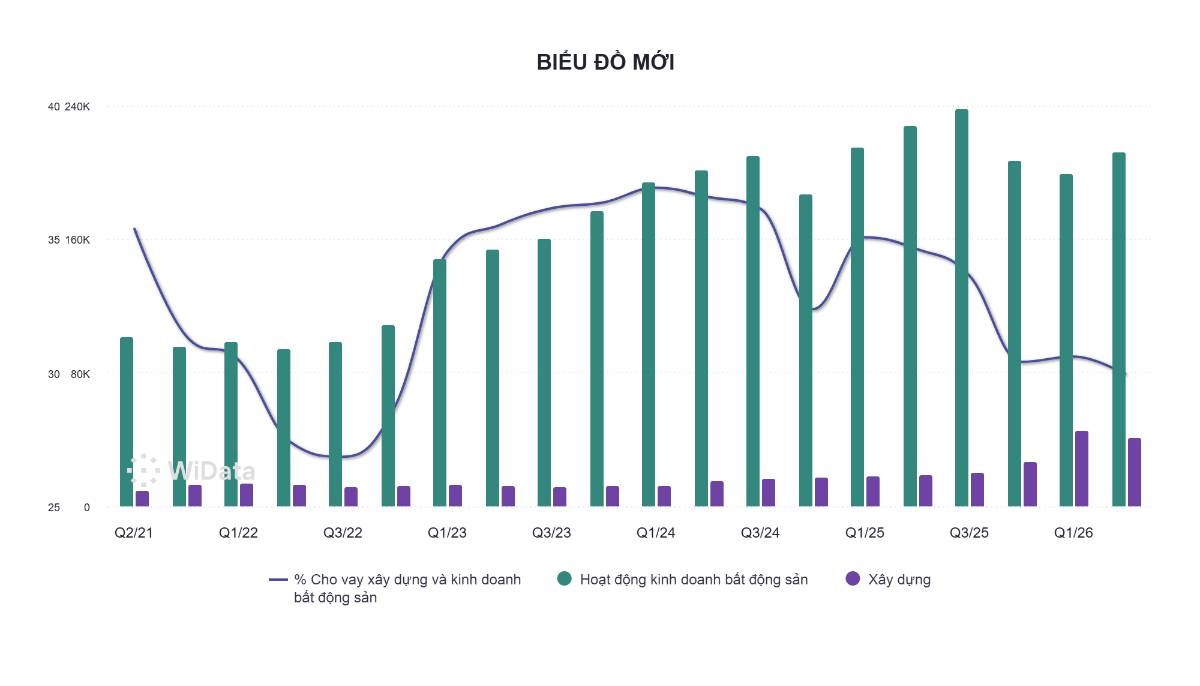
Tín dụng BĐS tăng không đáng kể so với đầu năm, tỉ trọng tín dụng BĐS giảm mạnh về 29.93% thấp nhất kể từ Quý 4.2022
=> Đánh giá tổng quan của Long : Bức tranh kinh doanh nửa đầu năm 2026 của Techcombank cho thấy sự bứt phá mạnh mẽ với lợi nhuận trước thuế tăng đạt kỉ lục và tiếp tục dẫn dầu ở mảng LN từ dịch vụ . Sau quý 1 có phần trầm lắng, ngân hàng đã thực sự "nhấn ga" tăng tốc trong quý 2 ở cả hai chỉ tiêu cốt lõi là dư nợ tín dụng và huy động . Cơ cấu nguồn vốn cũng được cải thiện rõ rệt nhờ đà tăng mạnh trở lại của dòng tiền không kỳ hạn (CASA), giúp tối ưu hóa chi phí đầu vào. Dù mở rộng quy mô nhanh chóng, TCB vẫn chứng minh năng lực kiểm soát tài sản và hướng tới phát triển bền vững hơn
 Nhà đầu tư lưu ý


 XEM NGAY
Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


