





 Mã liên quan


 Pro
2.7K theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
QNS - Cập nhật Q3/26
Nhờ tận dụng tốt diễn biến thuận lợi từ giá đường cùng việc mở rộng thị phần của thương hiệu Vinasoy, Công ty Cổ phần Đường Quảng Ngãi (UPCoM: QNS) đã ghi nhận kết quả kinh doanh Q3/26 tăng trưởng tốt cả ở doanh thu và lợi nhuận.
Bài phân tích dưới đây sẽ đi sâu bóc tách các động lực tăng trưởng trong Quý 3/2026 và đánh giá triển vọng định giá của cổ phiếu QNS trong thời gian tới.
I. Kết quả kinh doanh Q3/26
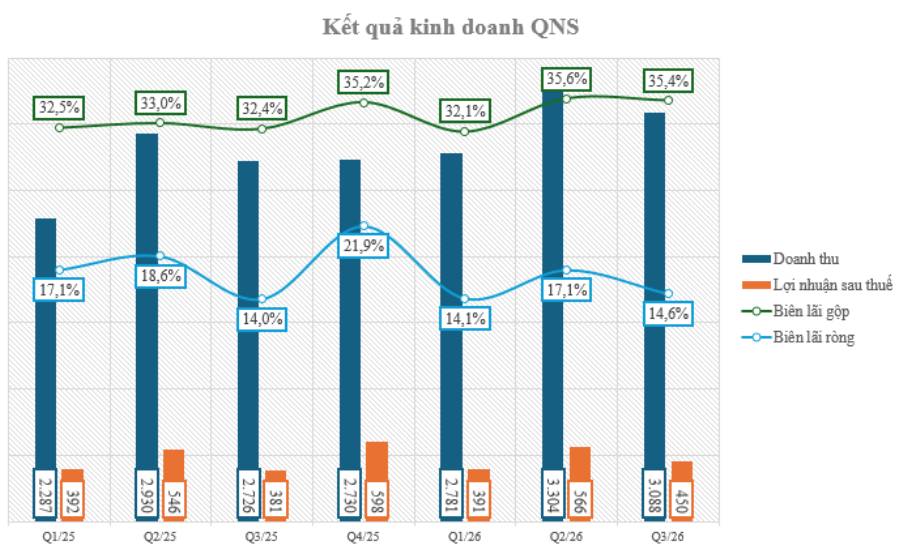
Doanh thu của QNS trong Q3/26 (Hình 1) vẫn ghi nhận đà tăng trưởng tích cực. Doanh thu thuần trong quý đạt 3.073 tỷ đòng (+15% yoy) với đà tăng mạnh ở mảng sữa đậu nành. Cụ thể:
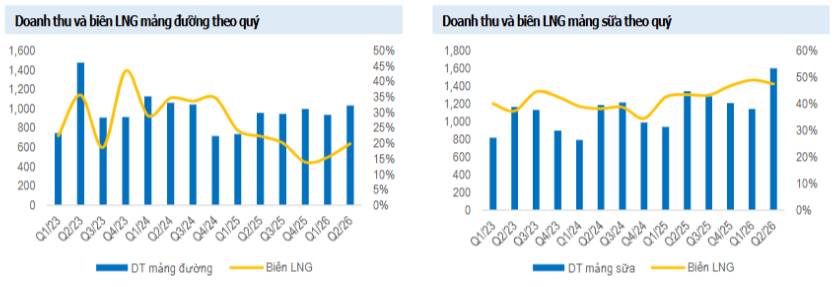
Mảng sữa đậu nành: Doanh thu Q3/26 tăng mạnh, đạt 1.634 tỷ đồng (+24% yoy), nhờ sản lượng tiêu thụ đạt 85 triệu lít (+16% yoy), và giá bán bình quân đạt 19.200đ/lit (+6% yoy). Giá bán bình quân tăng nhờ sự cải thiện trong cơ cấu đóng góp danh mục sản phẩm khi tỷ trọng cao cấp tăng. Tỷ trọng doanh thu của mảng này tăng lên mức 53,2% - cao nhất từ trước đến nay. Biên lãi gộp đạt khoảng 47% và là động lực chính đóng góp cho sự hồi phục của biên lãi gộp.
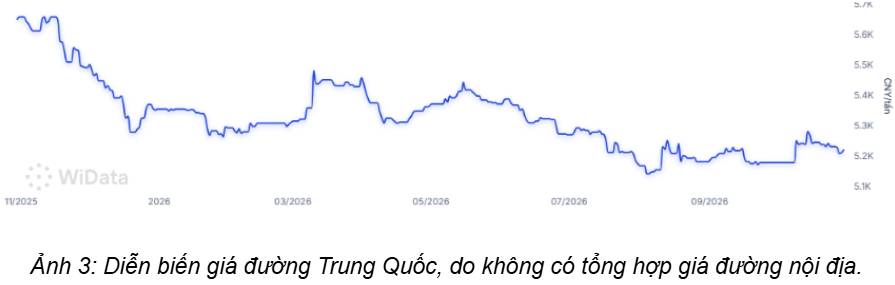
Mảng đường: Doanh thu đạt 871 tỷ đồng (-8% yoy) do sản lượng tiêu thụ tăng nhẹ 3% yoy (62.000 tấn) nhưng giá bán lại giảm 11% yoy, đạt mức 14.000đ/kg. Giá đường trong nước hiện vẫn chịu áp lực do tình trạng đường nhập lậu chưa được giải quyết dứt điểm, nên vẫn thấp hơn trung bình năm 2025. (Hình 2)
Lợi nhuận gộp Q3/26 đạt 1.086 tỷ đồng (+25% yoy) nhờ tăng trưởng tích cực của mảng sữa đậu nành. Biên lãi gộp đạt 35,4%, đây là mức trung bình cao của QNS trong nhiều năm trở lại đây.
Xét về hoạt động tài chính, QNS sở hữu lượng tiền mặt cao và duy trì tốt qua các quý, nên doanh thu từ hoạt động tài chính trong Q3/26 ghi nhận 157 tỷ đồng (+104% yoy), chủ yếu đến từ lãi tiền gửi, cho vay, Tuy vậy, trong quý vừa qua, chi phí tài chính cũng tăng 131% - lên mức 59 tỷ đồng. Với cơ cấu tài chính của doanh nghiệp, chúng tôi cho rằng QNS đang tận dụng lợi thế là một trong những doanh nghiệp đầu ngành nên được ưu đãi vay với lãi suất thấp, sau đó đi đầu tư với mức lãi suất cao, từ đó giúp ghi nhận lợi nhuận ròng từ hoạt động tài chính đạt gần 100 tỷ đồng trong quý vừa qua.
Tuy nhiên, điểm trừ đối với QNS trong quý vừa qua là chi phí SG&A vẫn tăng mạnh, lên mức 671 tỷ đồng (+35% yoy) do doanh nghiệp chủ yếu đẩy mạnh quảng cáo, hoa hồng đại lý và chi phí vận chuyển (tăng theo giá nhiên liệu). Trong đó, cao nhất là chi phí khuyến mãi, dùng thử tăng 67% yoy, hoa hồng đại lý và hỗ trợ bán hàng tăng 200%. Đây là quý mà chi phí bán hàng tăng cao nhất từ trước tới nay.
Kết quý, QNS ghi nhận lợi nhuận sau thuế đạt 449 tỷ - tăng 18,1% và trở thành quý đầu tiên ghi nhận tăng trưởng dương từ cuối năm 2024 trở lại đây, tuy nhiên vẫn thấp hơn Q2/26. Biên lãi ròng đạt 14,6%, và chúng tôi đánh giá đây là con số khá thấp so với mặt bằng chung của QNS trong những năm gần đây.
Lũy kế 9T26, QNS ghi nhận 9.125 tỷ đồng doanh thu (+16% yoy), LNST đạt 1.407 tỷ đồng (+7% yoy). Như vậy QNS đã hoàn thành 87% và 93% kế hoạch năm được đề ra. Do đẩy mạnh các chi phí liên quan bán hàng, nên mức tăng của chi phí SG&A tăng nhanh hơn mức tăng của doanh thu, nhưng được bù đắp một phần đến từ hoạt động tài chính đang khá hiệu quả của QNS trong giai đoạn này.
II. Một vài điểm đáng chú ý trong bức tranh kinh doanh
Đối với mảng đường, chúng tôi cho rằng quyết định gia hạn thuế CBPG và thuế chống trợ cấp đối với đường Thái Lan đã hỗ trợ nhiều cho ngành đường. Cụ thể, theo Quyết định số 1310/QĐ-BCT ngày 02/06/2026, Bộ Công thương đã gia hạn thêm 5 năm việc áp dụng thuế CBPG và thuế chống trợ cấp đối với sản phẩm đường mía từ Thái Lan, kéo dài đến 15/6/2031. Nhờ thế, mặt bằng giá đường trong nước sẽ được bảo vệ, từ đó dần dần hỗ trợ giá đường trong nước quay trở lại mặt bằng quanh 16.000đ - 17.000đ/kg trên mức nền thấp của năm 2026.
Đối với mảng sữa đậu nành, chúng tôi cho rằng có tiềm năng tăng trưởng dài hạn khi xu hướng sử dụng sản phẩm từ thực vật được cải thiện. Nhưng QNS hiện đã chiếm tới 80% thị phần sữa hạt nội địa, nên dư địa thị phần để tăng trưởng nhanh như trước sẽ khó khăn hơn. Vì thế, động lực tăng trưởng sẽ chủ yếu đến từ cải thiện danh mục sản phẩm, tập trung các sản phẩm cao cấp để tăng giá bán, nở biên lãi gộp.
III. Tổng kết, đánh giá
Tổng kết lại, chúng tôi đánh giá QNS vẫn có tiềm năng tăng trưởng doanh thu trong tương lai, nhờ giá đường sẽ dần hồi phục khi vấn nạn đường nhập lậu được cải thiện, và mảng sữa đậu nành tiếp tục được tối ưu hóa với các dòng sản phẩm cao cấp hơn. Tuy nhiên, sự tăng trưởng trong doanh thu sẽ đi kèm với việc tăng các chi phí liên quan đến bán hàng và tiếp thị sản phẩm, từ đó khiến biên lãi ròng trồi sụt và khó để dự đoán. Điểm sáng là QNS có hoạt động tài chính hoạt động khá hiệu quả, khi lợi nhuận ròng từ mảng tài chính đã phần nào bù đắp cho chi phí kinh doanh, nên biên lãi ròng khó rơi sâu dưới mức đáy khoảng 14%.
Với bức tranh kinh doanh hiện tại, chúng tôi kì vọng LNST 2026 của QNS đạt khoảng 1.900 tỷ đồng - tương đương PE fwd khoảng 10 lần. Vùng định giá phù hợp với QNS trong năm nay vào khoảng 50.000 - 52.000đ/cổ phiếu. Vì thế, với vùng giá hiện tại ở mức 49.000đ, chúng tôi cho rằng cổ phiếu này đã phản ánh khá đầy đủ kỳ vọng kinh doanh cả năm 2026 của QNS.
———-Team LTBNM tổng hợp và phân tích ————-
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


