





 Mã liên quan


100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
PNJ tăng trưởng doanh thu, nhưng sức mua thực tế nói lên điều gì?
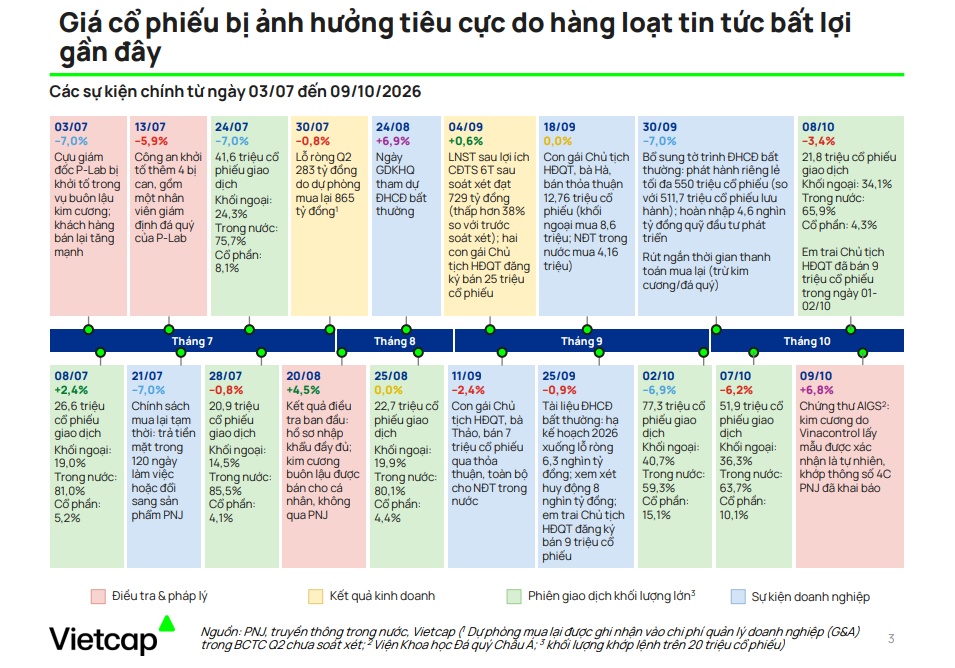
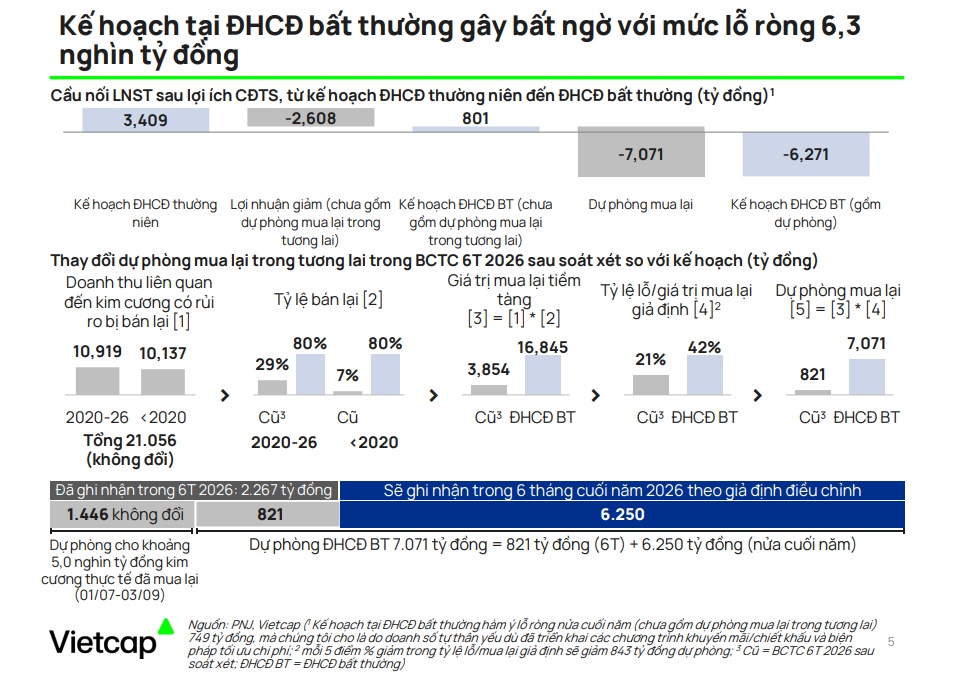
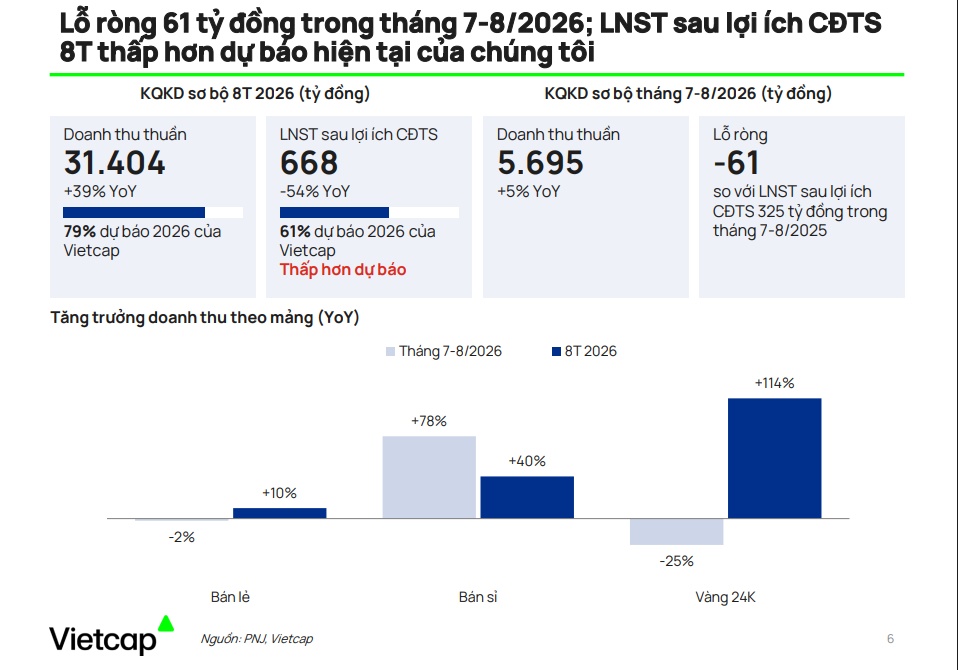
Trong báo cáo mới đây, Vietcap cho biết, bức tranh tài chính của CTCP Vàng bạc Đá quý Phú Nhuận (PNJ) đang chịu tác động nặng nề sau loạt sự cố pháp lý và điều tra liên quan đến hoạt động kinh doanh kim cương.
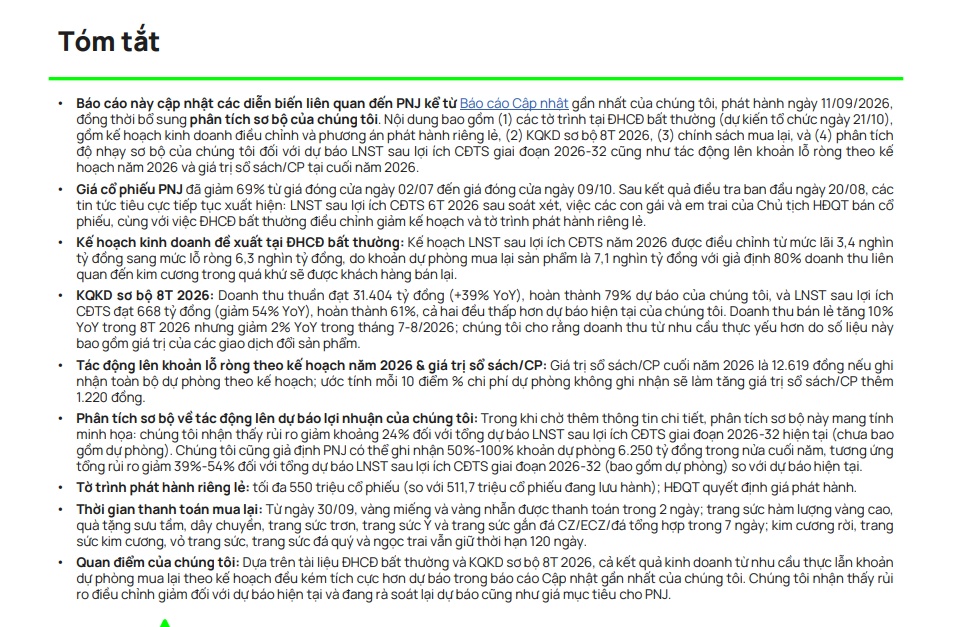
PNJ dự kiến báo lỗ ròng gần 6.300 tỷ đồng trong năm 2026 do áp lực trích lập dự phòng mua lại sản phẩm lên tới 7.071 tỷ đồng. Theo tài liệu trình ĐHCĐ bất thường ngày 21/10, doanh nghiệp cũng đề xuất hoàn nhập 4.600 tỷ đồng từ Quỹ Đầu tư phát triển để cân đối nguồn vốn.
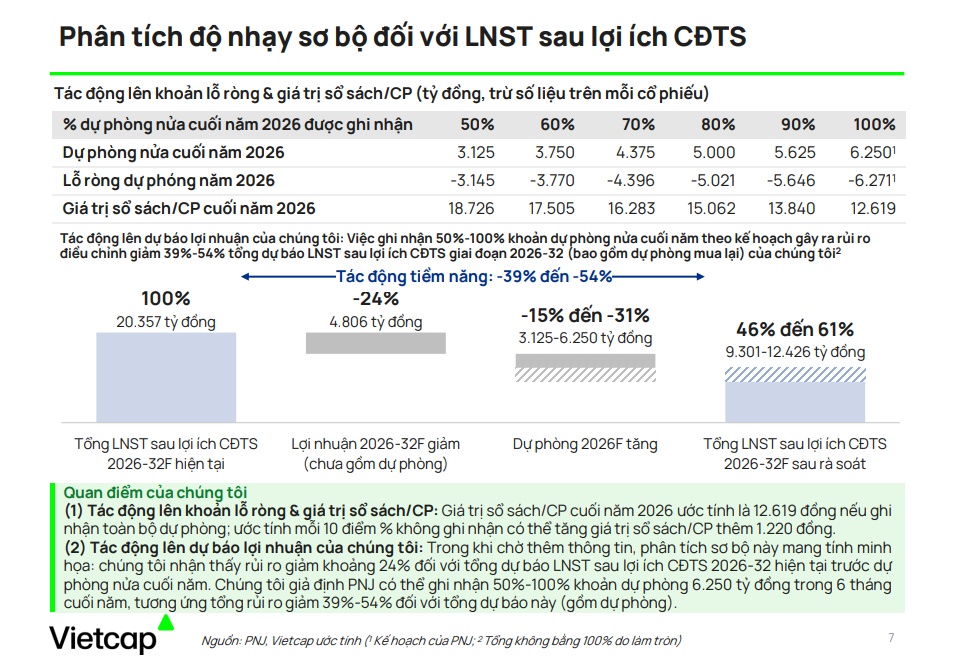
Theo kịch bản của Vietcap, nếu ghi nhận toàn bộ khoản dự phòng bổ sung trong nửa cuối năm, giá trị sổ sách của PNJ có thể giảm còn 12.619 đồng/cổ phiếu vào cuối năm 2026.
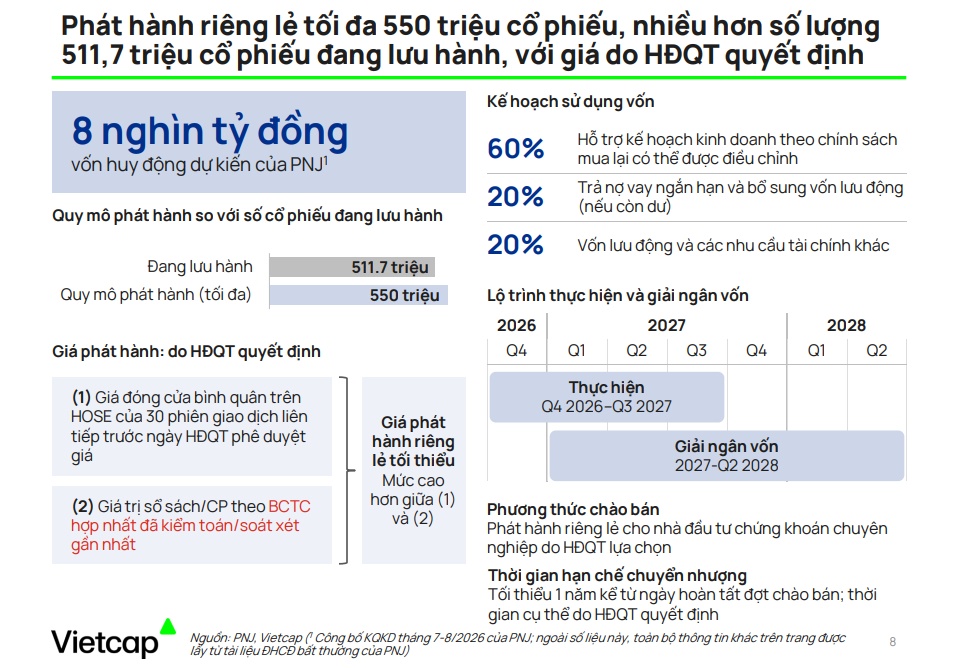
Để bổ sung nguồn lực tài chính, PNJ dự kiến phát hành riêng lẻ tối đa 550 triệu cổ phiếu, huy động khoảng 8.000 tỷ đồng. Tuy nhiên, quy mô phát hành lớn trong bối cảnh vốn chủ sở hữu chịu áp lực có thể làm gia tăng rủi ro pha loãng EPS và giá trị tài sản trên mỗi cổ phiếu trong giai đoạn 2026–2027.
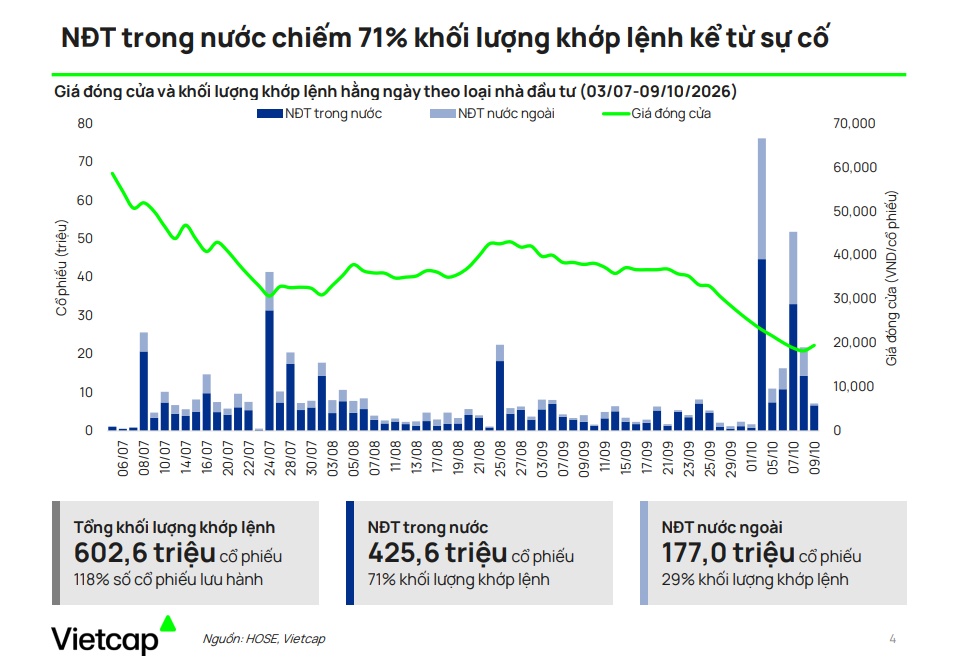
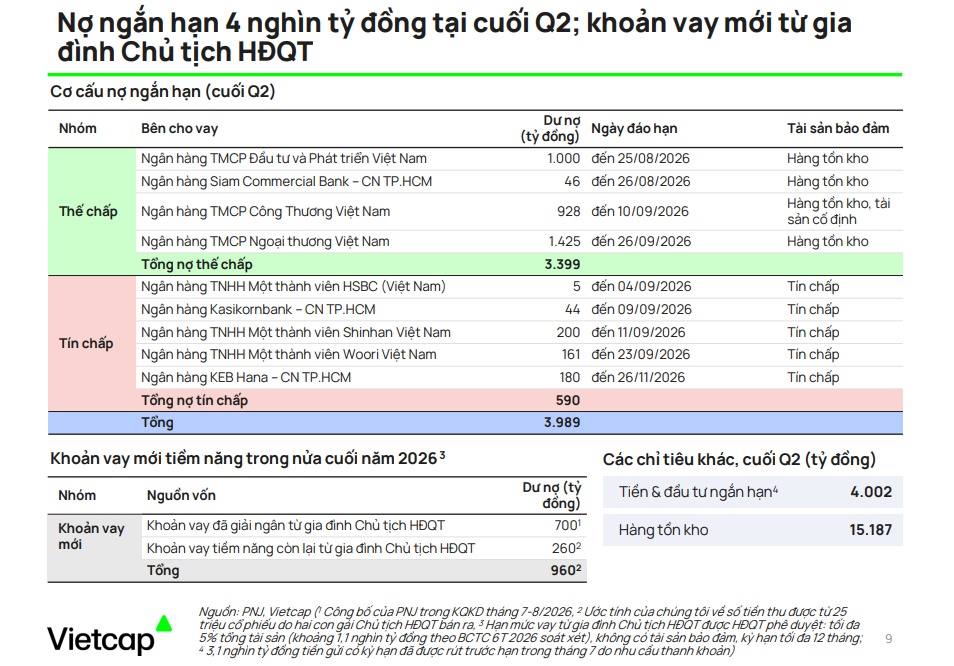
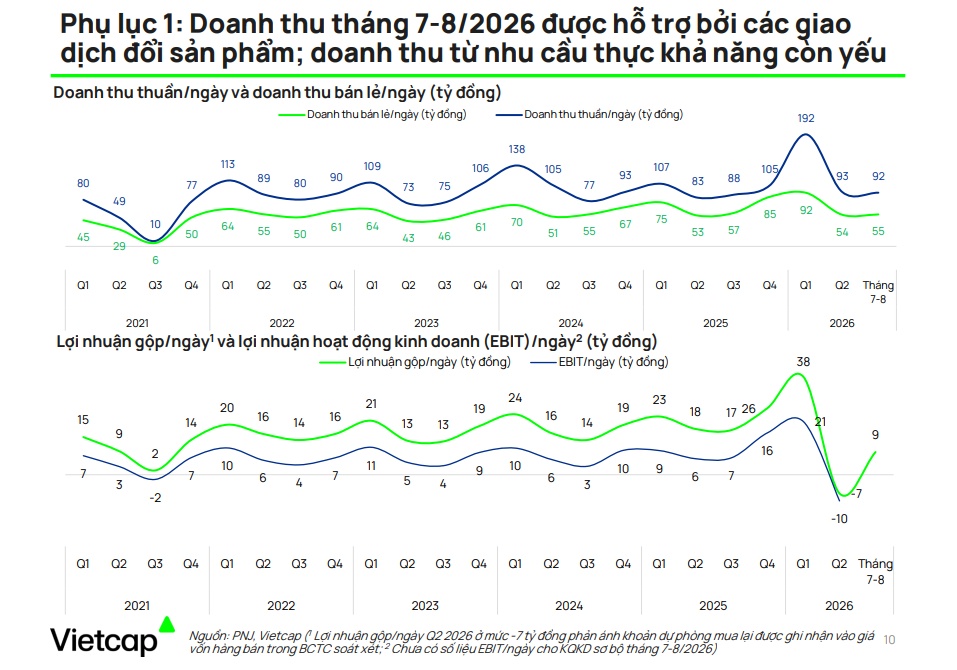
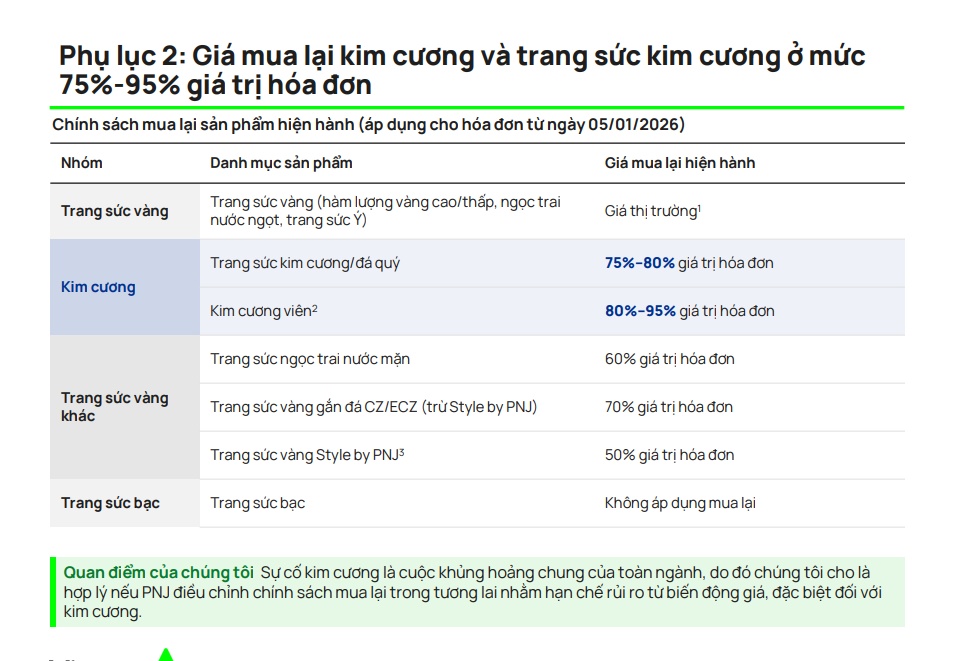
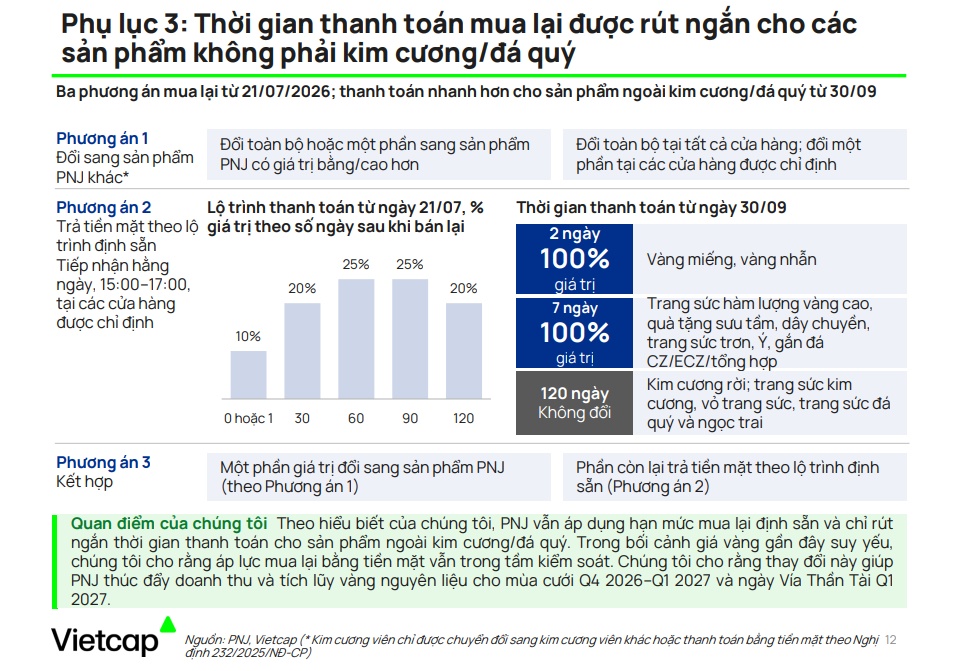
Dưới đây là báo cáo của Vietcap về cổ phiếu PNJ
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


