





300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Ngân hàng bớt "ăn xổi" bảo hiểm
Sau giai đoạn tăng trưởng nóng, mô hình phân phối bảo hiểm qua ngân hàng (bancassurance) đang bước vào giai đoạn tái cấu trúc. Thay vì ưu tiên các khoản phí trả trước trị giá hàng nghìn tỷ đồng, nhiều ngân hàng bắt đầu chuyển sang mô hình hợp tác dựa trên doanh thu dài hạn hoặc tự thành lập công ty bảo hiểm nhằm xây dựng hệ sinh thái tài chính bền vững.
Sự thay đổi này được kỳ vọng giúp giảm áp lực doanh số, cải thiện chất lượng tư vấn và nâng cao trải nghiệm khách hàng. Tuy nhiên, giới chuyên gia cho rằng hiệu quả thực sự còn phụ thuộc vào khả năng mở rộng thị trường thay vì chỉ dịch chuyển thị phần giữa các doanh nghiệp.
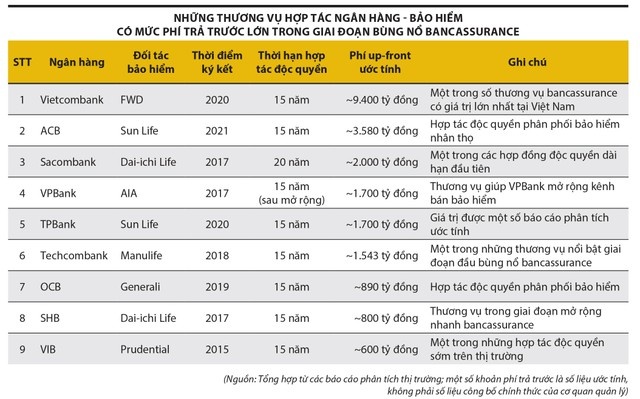
Trong những năm gần đây, một số ngân hàng đã chủ động từ chối những khoản phí trả trước hấp dẫn từ công ty bảo hiểm đối tác, ưu tiên các mô hình hợp tác dựa trên doanh thu dài hạn. HDBank là ví dụ điển hình khi không ký hợp đồng độc quyền và không nhận phí trả trước từ bất kỳ công ty bảo hiểm nào. Quyết định này xuất phát từ nhận thức về hệ quả tiêu cực: khiếu nại khách hàng gia tăng, tỷ lệ hủy hợp đồng cao, và tổn hại uy tín thương hiệu. Theo kết quả thanh tra của Bộ Tài chính, tỷ lệ hợp đồng chấm dứt trong năm đầu tiên tại một số doanh nghiệp bảo hiểm ký kết hợp tác với ngân hàng dao động từ 32% đến hơn 70%, phản ánh mức độ không hài lòng của khách hàng.
Khi không còn nợ doanh số phải trả, nhân viên ngân hàng có cơ hội tư vấn theo nhu cầu thực của khách hàng thay vì chạy theo chỉ tiêu. Điều này giúp giảm áp lực bán bảo hiểm bằng mọi giá, tạo điều kiện để hoạt động tư vấn chuyển từ chạy theo số lượng sang chú trọng khả năng duy trì hợp đồng. Doanh thu phí khai thác mới toàn thị trường bảo hiểm nhân thọ bắt đầu có dấu hiệu sụt giảm từ năm 2023, với mức giảm lên tới gần 45% so với năm trước, phản ánh sự suy giảm niềm tin của khách hàng. Mô hình này cho phép ngân hàng giảm áp lực doanh số phát sinh từ các cam kết tài chính với công ty bảo hiểm đối tác.
Thay vì hợp tác với công ty bảo hiểm, một số ngân hàng như Techcombank và LPBank đã thành lập công ty con hoạt động trong lĩnh vực bảo hiểm nhân thọ. ACB và ABBank cũng có ý định tương tự. Trước đó, MB, BIDV, VPBank, HDBank, VietinBank đã sở hữu hoặc hợp tác với các công ty bảo hiểm để gia tăng nguồn thu. Động thái này cho phép ngân hàng kiểm soát toàn bộ quá trình tư vấn, bán hàng, cũng như chất lượng sản phẩm và dịch vụ, thay vì chỉ "ăn xổi" khoản phí trả trước.
Sự chuyển biến về mô hình phân phối không đồng nghĩa với việc thị trường bảo hiểm sẽ tự động lớn lên. Công ty bảo hiểm con của ngân hàng chủ yếu phục vụ tệp khách hàng nội bộ, khiến cuộc cạnh tranh trở nên khốc liệt hơn mà không tạo ra tăng trưởng thực chất. Việt Nam hiện vẫn thiếu các sản phẩm bảo hiểm nhân thọ vi mô—những gói bảo hiểm nhỏ, phí thấp, bán qua nền tảng số cho nhóm thu nhập thấp. Phân khúc này rất tiềm năng nhưng ít công ty bảo hiểm triển khai. Thước đo thành công của bancassurance trong bối cảnh mới không nằm ở số lượng hợp đồng bán được, mà là có bao nhiêu người dân được tiếp cận công cụ bảo vệ tài chính dài hạn, trọn đời.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


