





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Lợi nhuận quý III: Người tăng tốc, kẻ hụt hơi
Lợi nhuận doanh nghiệp niêm yết quý III/2025 được dự báo tăng mạnh so với cùng kỳ, nhưng đà phục hồi không trải đều. Ngân hàng, thép, bán lẻ và một số doanh nghiệp bất động sản nổi lên, trong khi tiêu dùng thiết yếu, nông nghiệp và một phần bất động sản vẫn chịu sức ép.
Theo SSI Research, lợi nhuận quý III của 42 doanh nghiệp trong phạm vi nghiên cứu được dự báo tăng 26,9% so với cùng kỳ và tăng 2,1% so với quý II, cao hơn đáng kể mức tăng 14% trong nửa đầu năm. Nền so sánh thấp cùng kỳ là một yếu tố hỗ trợ quan trọng.
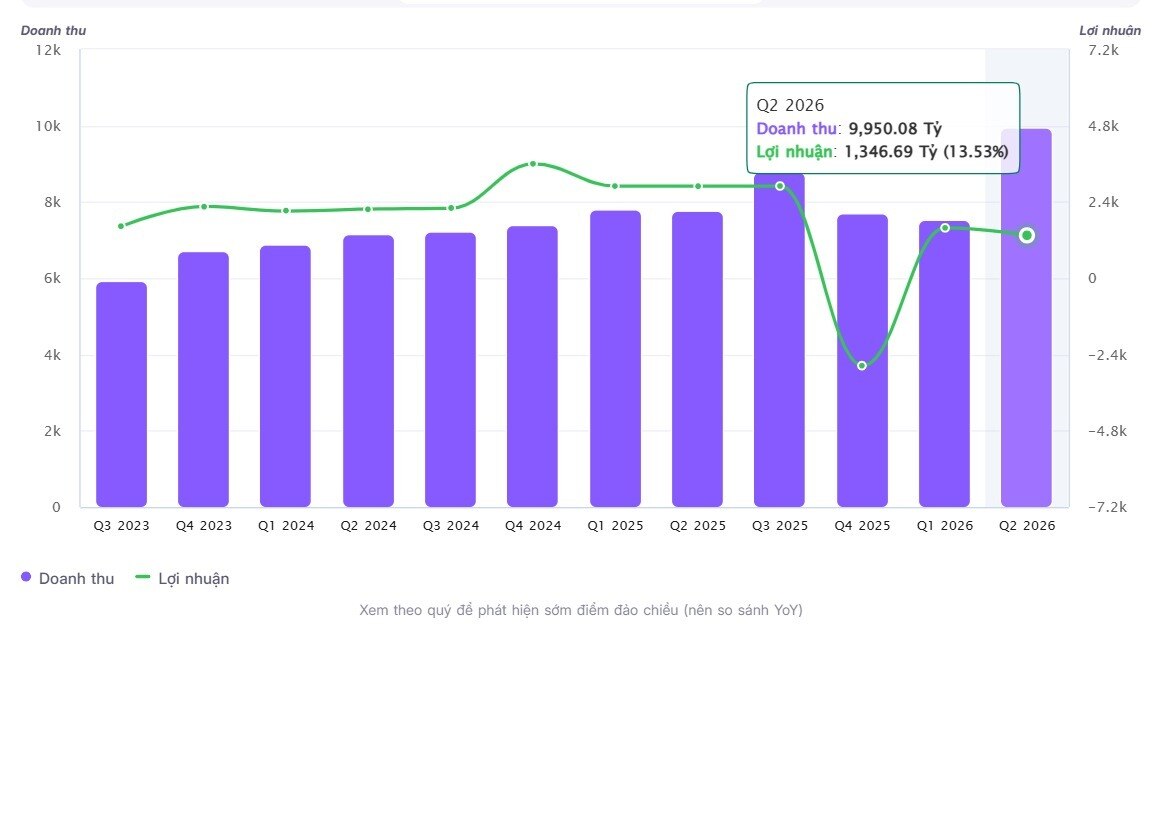
Sacombank được dự báo lợi nhuận tăng hơn 111%
Ngân hàng tiếp tục là một trong những động lực lớn của mùa kết quả kinh doanh. Sacombank được dự báo lợi nhuận tăng hơn 111% nhờ khoản thu hồi nợ lớn từ dự án Phong Phú. VIB, TCB, MBB và nhiều ngân hàng khác được hỗ trợ bởi tăng trưởng tín dụng và diễn biến biên lãi ròng, dù chi phí dự phòng vẫn là biến số đáng chú ý.
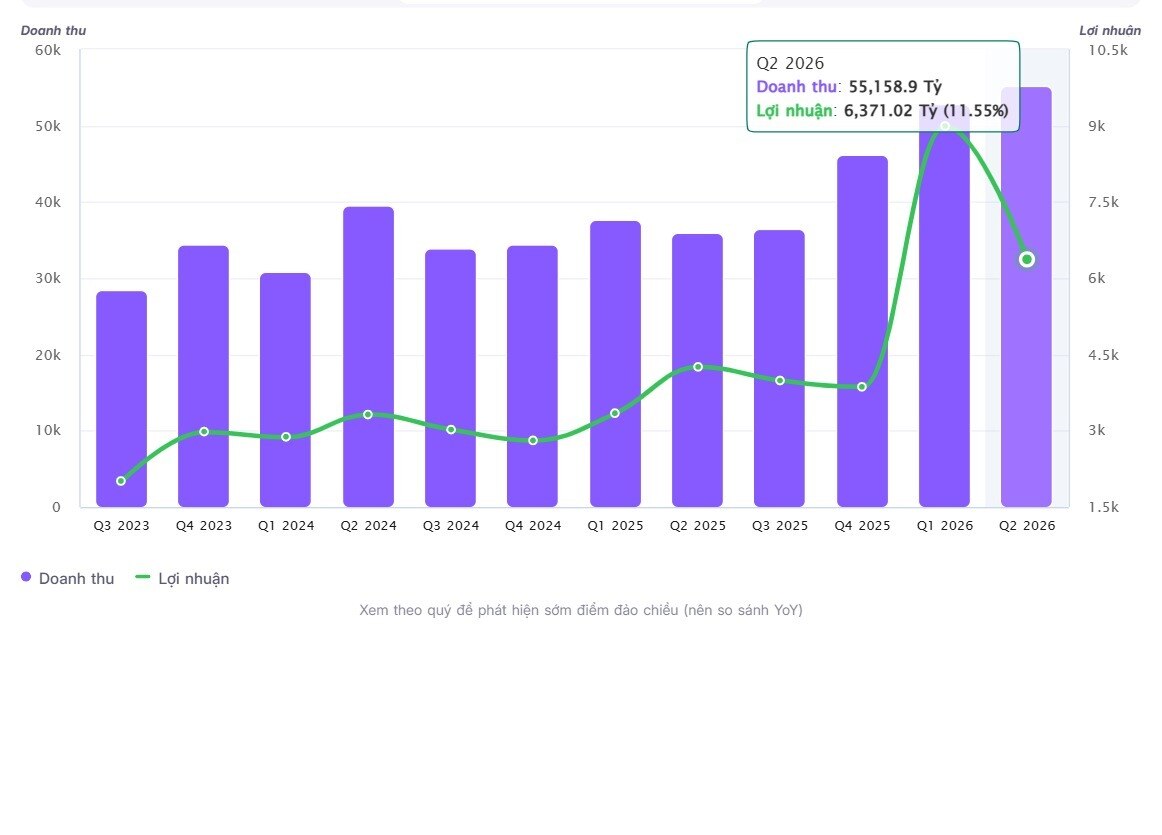
Hòa Phát được dự báo đạt khoảng 4.500 tỷ đồng lợi nhuận quý III
Thép cũng ghi nhận tín hiệu phục hồi rõ hơn. Hòa Phát được dự báo đạt khoảng 4.500 tỷ đồng lợi nhuận quý III, tăng 49% so với cùng kỳ. HSG được kỳ vọng chuyển từ lỗ sang lãi khi chi phí đầu vào giảm. Diễn biến này phản ánh sự cải thiện đồng thời từ sản lượng và mặt bằng chi phí.
Ở bán lẻ, MWG được dự báo lợi nhuận tăng gấp đôi cùng kỳ nhờ nhu cầu sản phẩm công nghệ phục hồi, hiệu quả kinh doanh bách hóa cải thiện và giảm các khoản chi phí bất thường. PNJ dự kiến tăng 27%, trong khi MSN được dự báo đạt khoảng 1.700 tỷ đồng lợi nhuận, tăng 31%.
Bất động sản cho thấy sự phân hóa mạnh. VCG được dự báo hưởng lợi lớn từ thương vụ thoái vốn tại VCR, trong khi KDH chịu áp lực do thiếu dự án mới. Một số doanh nghiệp khu công nghiệp và phát triển dự án vẫn duy trì tăng trưởng nhờ bàn giao đất hoặc ghi nhận thu nhập tài chính.
Ở chiều ngược lại, VNM, SAB và DBC nằm trong nhóm được dự báo lợi nhuận suy giảm. Nhu cầu tiêu dùng yếu hơn, giá nguyên liệu và biến động giá hàng hóa tiếp tục gây sức ép lên biên lợi nhuận.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


