





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Lợi nhuận Hoà Phát có thể mất hơn 6.000 tỷ đồng
Trong báo cáo ngành thép vừa công bố, TCBS cho biết lợi nhuận của Tập đoàn Hòa Phát (HPG) có độ nhạy cao trước biến động giá nguyên liệu đầu vào, đặc biệt là quặng sắt và than mỡ luyện cốc.
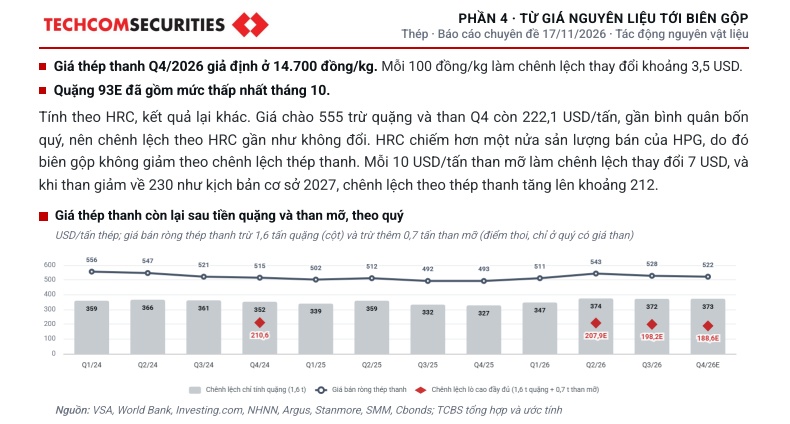
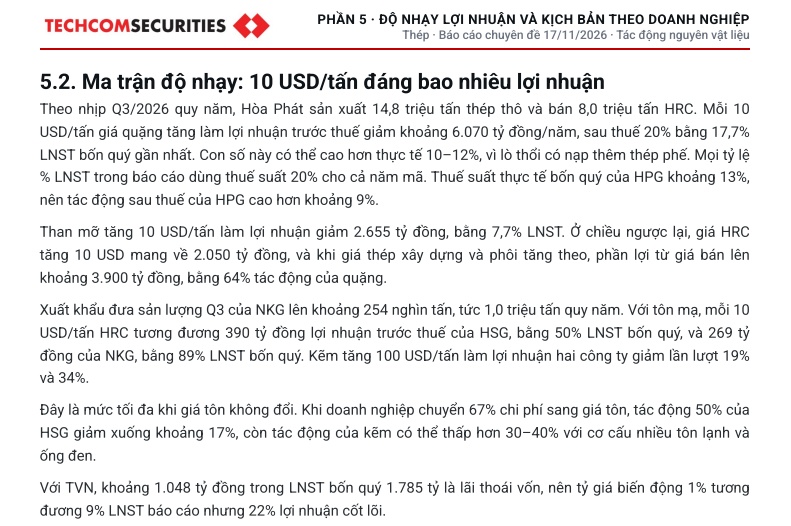
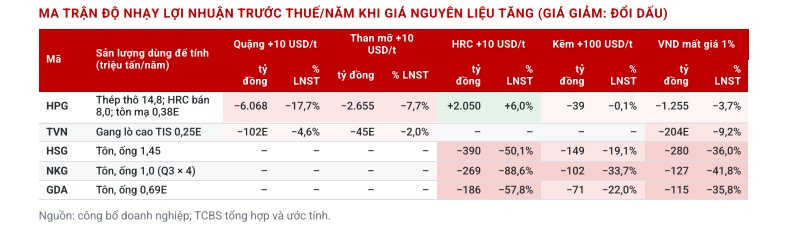
Theo ước tính của TCBS, với công suất sản xuất thép thô quy năm khoảng 14,8 triệu tấn, cứ mỗi 10 USD/tấn quặng sắt tăng thêm có thể khiến lợi nhuận trước thuế hằng năm của Hòa Phát giảm khoảng 6.068 tỷ đồng, trong điều kiện các yếu tố khác không đổi. Ngược lại, giá quặng đi xuống sẽ giúp doanh nghiệp tiết giảm chi phí và cải thiện hiệu quả kinh doanh.
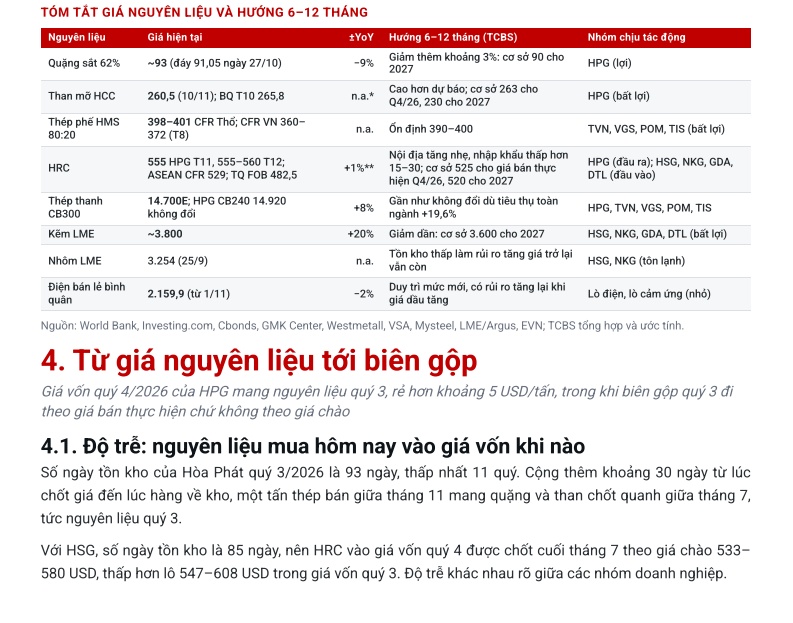
Thực tế, giá quặng sắt hàm lượng 62% Fe đã giảm xuống 91,05 USD/tấn vào ngày 27/10, mức thấp nhất trong 25 tháng. Đến ngày 13/11, giá mặt hàng này ở mức 91,6 USD/tấn, thấp hơn khoảng 14% so với đầu năm 2026. TCBS dự báo giá quặng bình quân quý IV/2026 đạt khoảng 93 USD/tấn, giảm 4,8% so với quý trước và thấp hơn 9% so với cùng kỳ. Sang năm 2027, mức giá bình quân có thể tiếp tục lùi về 90 USD/tấn.
Áp lực giảm giá chủ yếu đến từ nhu cầu thép suy yếu tại Trung Quốc – thị trường tiêu thụ quặng sắt lớn nhất thế giới. Sản lượng thép thô của nước này trong 9 tháng đầu năm 2026 giảm 2,9% so với cùng kỳ, trong khi nguồn cung quặng quốc tế tiếp tục tạo sức ép lên thị trường.
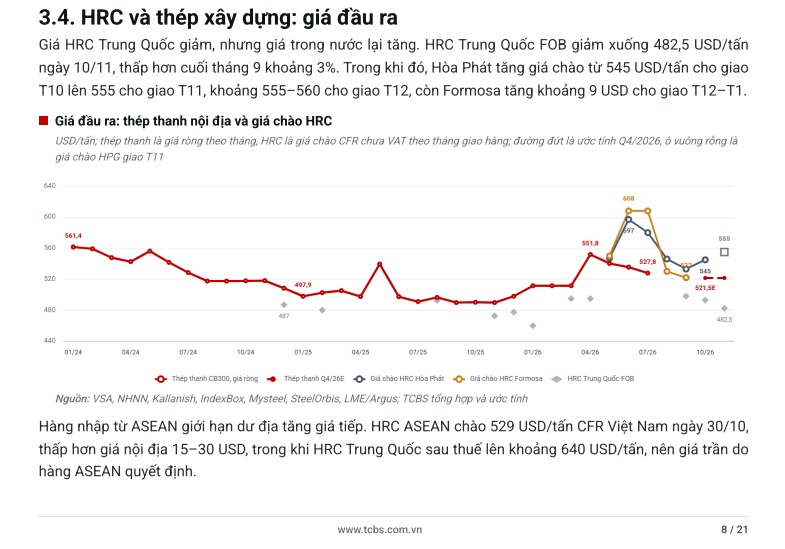
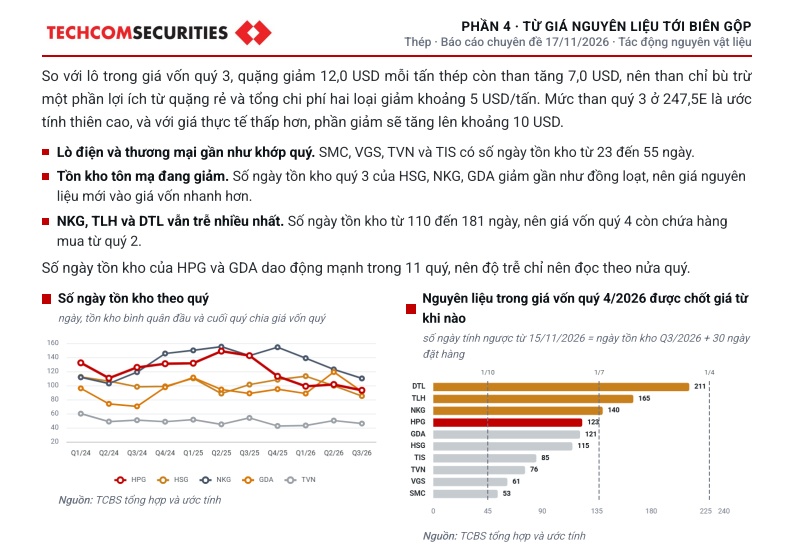
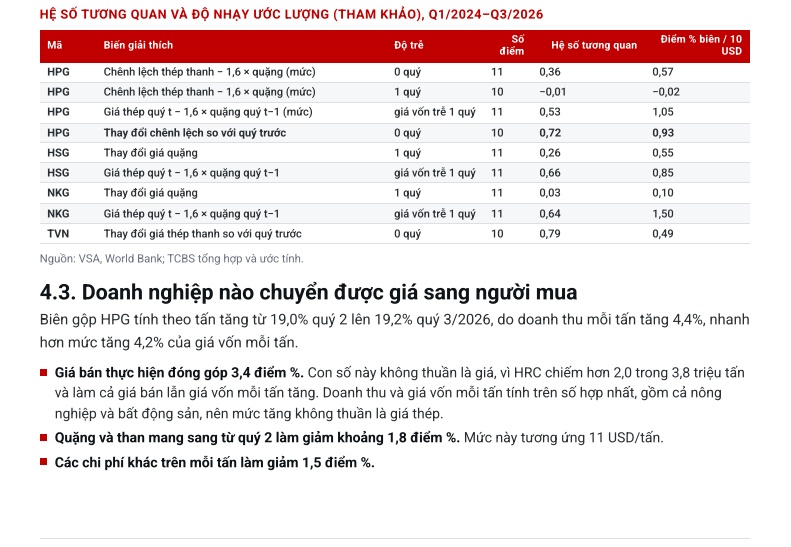
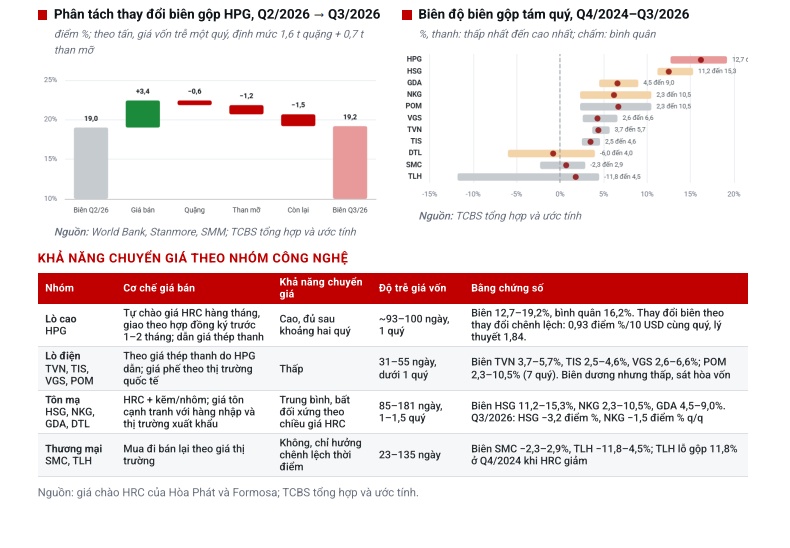
Tuy nhiên, giá quặng giảm chưa đồng nghĩa chi phí sản xuất của Hòa Phát sẽ hạ tương ứng. Doanh nghiệp hiện chủ yếu sử dụng công nghệ lò cao – lò thổi (BF-BOF), với mỗi tấn thép cần khoảng 1,6 tấn quặng sắt và 0,7 tấn than mỡ luyện cốc. Theo mô hình của TCBS, hai nguyên liệu này chiếm tới 73,4% giá thành sản xuất thép cuộn cán nóng (HRC).
Trong khi giá quặng liên tục đi xuống, giá than mỡ vẫn neo cao. Giá than mỡ cao cấp FOB Úc bình quân tháng 10 đạt 265,8 USD/tấn và ở mức 260,5 USD/tấn vào ngày 10/11, chỉ giảm khoảng 2% so với cuối tháng 9. TCBS tính toán, cứ mỗi 10 USD/tấn giá than mỡ tăng thêm có thể làm lợi nhuận trước thuế hằng năm của Hòa Phát giảm khoảng 2.655 tỷ đồng.
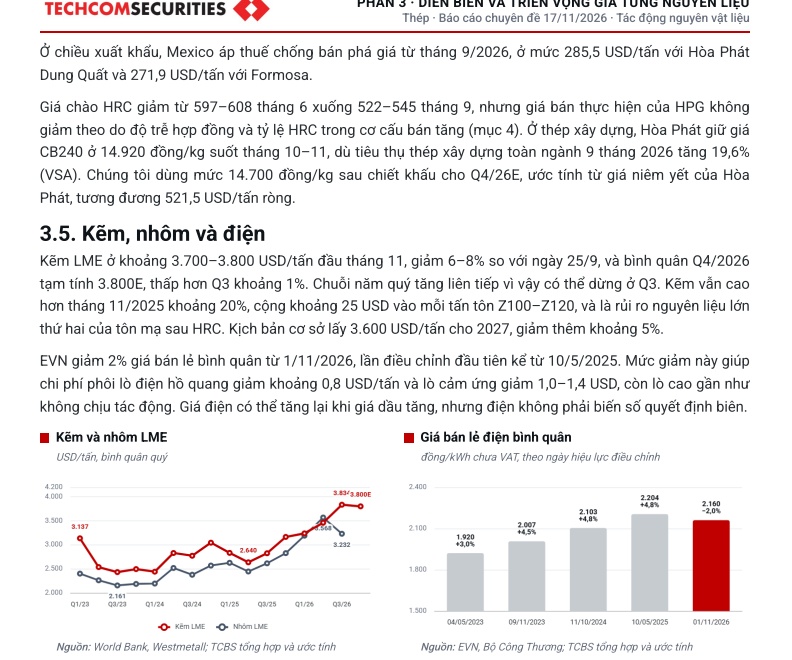
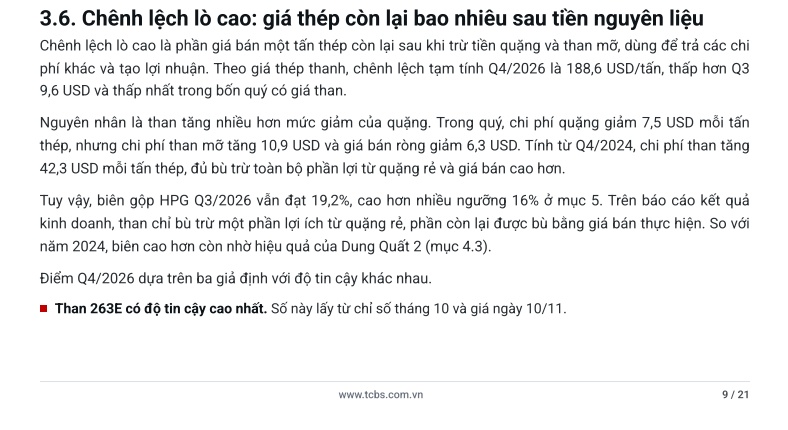
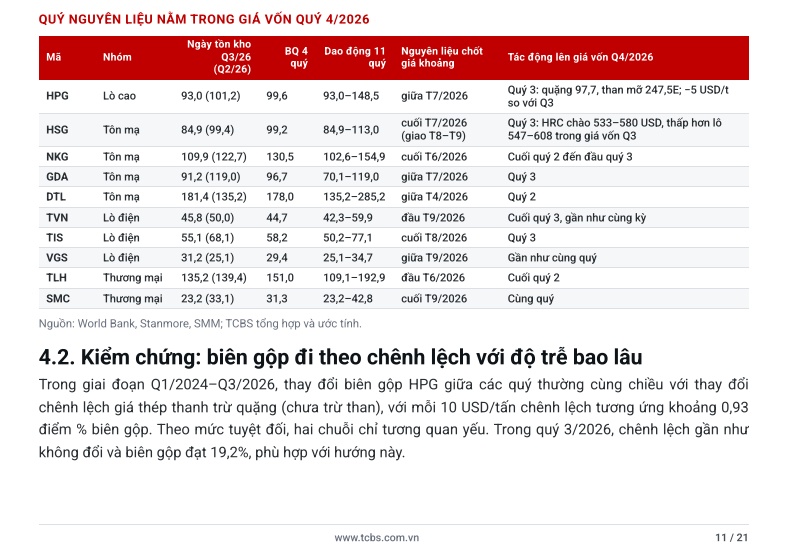
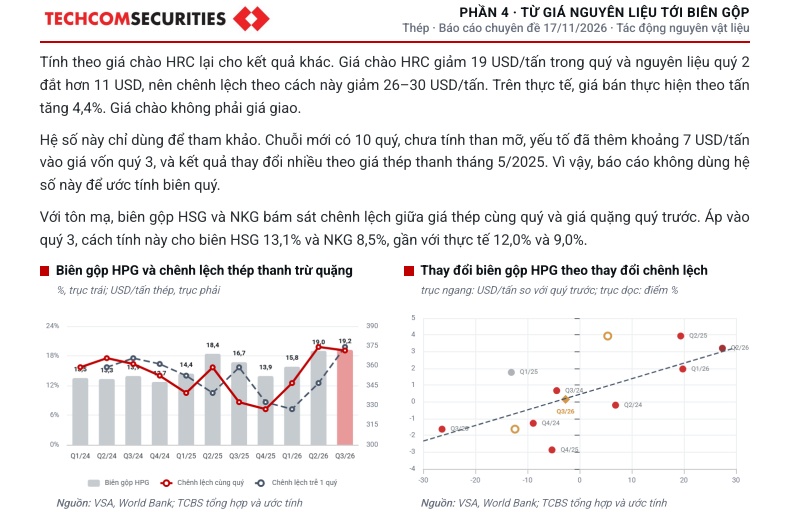
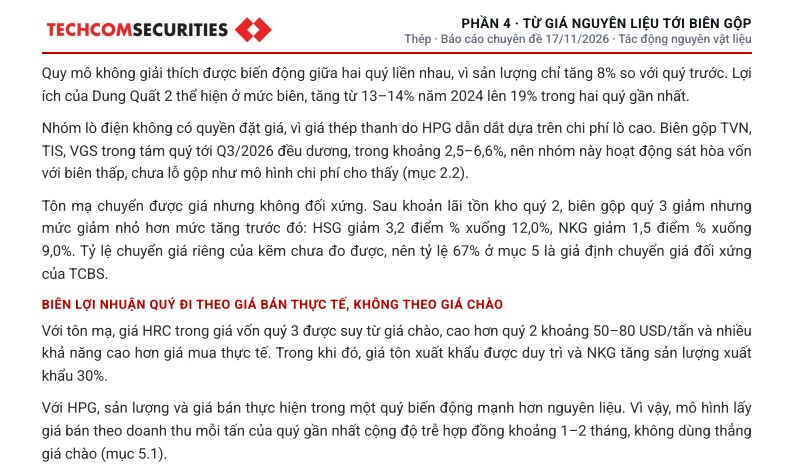
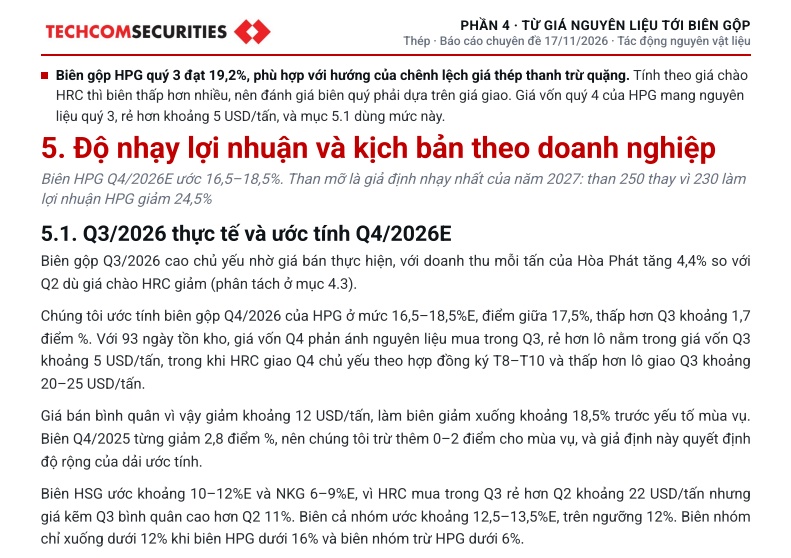
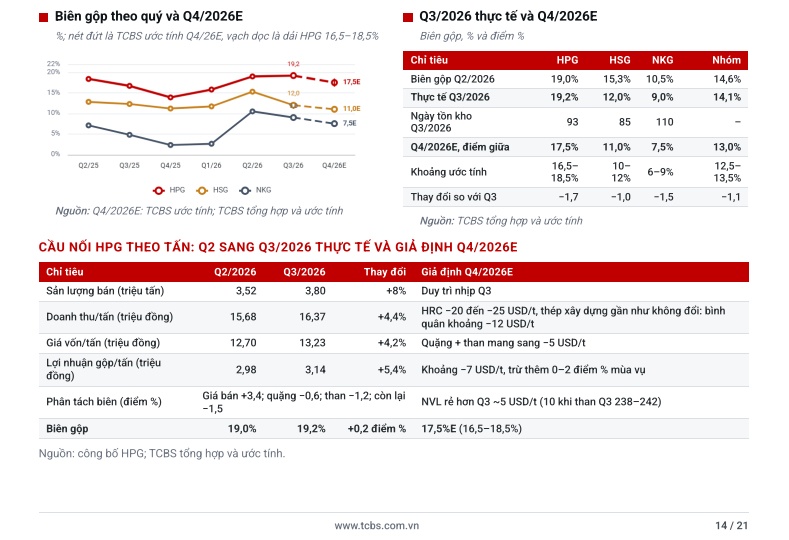
Về hiệu quả kinh doanh, biên lợi nhuận gộp của Hòa Phát trong quý III/2026 đạt 19,2%, nhỉnh hơn mức 19% của quý trước. Tuy nhiên, TCBS cho rằng kết quả này phần lớn nhờ giá bán từ các hợp đồng đã ký trước đó, thay vì hoàn toàn đến từ việc nguyên liệu đầu vào giảm giá.
Bước sang quý IV/2026, biên lợi nhuận gộp của Hòa Phát được dự báo thu hẹp về khoảng 16,5-18,5%, trung bình 17,5%, do giá bán thực hiện thấp hơn quý III trong khi chi phí than vẫn ở mức cao.
Dù đối mặt áp lực từ nguyên liệu đầu vào, TCBS vẫn dự báo Hòa Phát có thể đạt khoảng 31.000 tỷ đồng lợi nhuận sau thuế trong năm 2026, gấp đôi kết quả năm trước. Như vậy, diễn biến giá quặng và than luyện cốc sẽ tiếp tục là những biến số quan trọng đối với triển vọng lợi nhuận của doanh nghiệp trong các quý tới.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


