





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Làn sóng đầu tư công: Cơ hội cho doanh nghiệp nào?
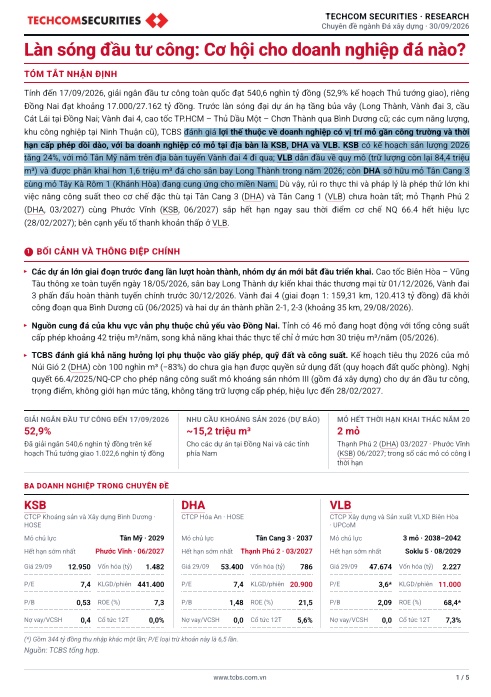
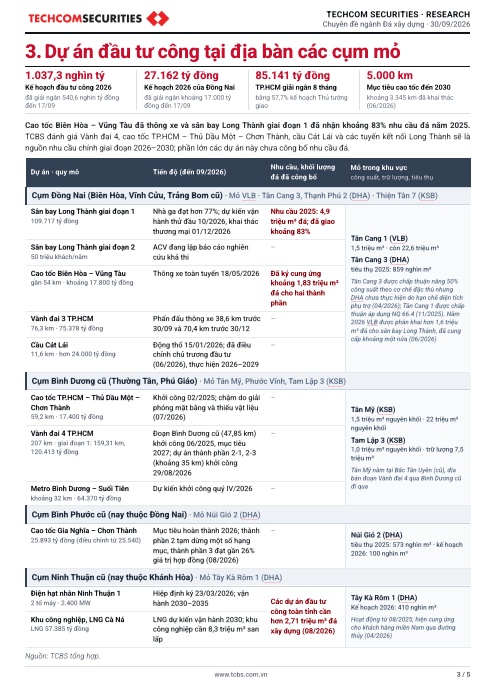
Trong báo cáo mới đây, TCBS đánh giá lợi thế thuộc về doanh nghiệp có vị trí mỏ gần công trường và thời hạn cấp phép dồi dào, với ba doanh nghiệp có mỏ tại địa bàn là KSB, DHA và VLB.
Góc nhìn đối với nhà đầu tư
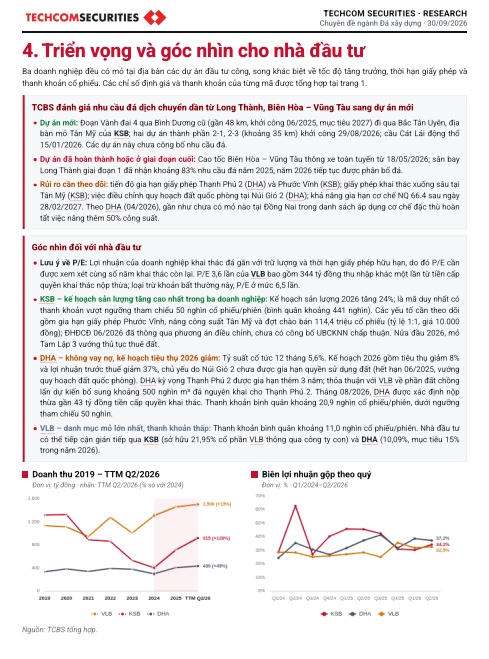
Lưu ý về P/E: Lợi nhuận của doanh nghiệp khai thác đá gắn với trữ lượng và thời hạn giấy phép hữu hạn, do đó P/E cần được xem xét cùng số năm khai thác còn lại. P/E 3,6 lần của VLB bao gồm 344 tỷ đồng thu nhập khác một lần từ tiền cấp quyền khai thác nộp thừa; loại trừ khoản bất thường này, P/E ở mức 6,5 lần.
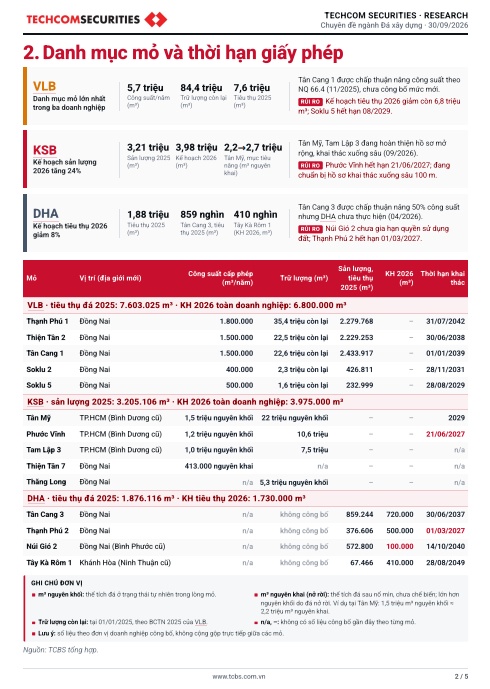
KSB – kế hoạch sản lượng tăng cao nhất trong ba doanh nghiệp: Kế hoạch sản lượng 2026 tăng 24%; là mã duy nhất có thanh khoản vượt ngưỡng tham chiếu 50 nghìn cổ phiếu/phiên (bình quân khoảng 441 nghìn). Các yếu tố cần theo dõi gồm gia hạn giấy phép Phước Vĩnh, nâng công suất Tân Mỹ và đợt chào bán 114,4 triệu cổ phiếu (tỷ lệ 1:1, giá 10.000 đồng); ĐHĐCĐ 06/2026 đã thông qua phương án điều chỉnh, chưa có công bố UBCKNN chấp thuận. Nửa đầu 2026, mỏ Tam Lập 3 vướng thủ tục thuê đất.
DHA – không vay nợ, kế hoạch tiêu thụ 2026 giảm: Tỷ suất cổ tức 12 tháng 5,6%. Kế hoạch 2026 gồm tiêu thụ giảm 8% và lợi nhuận trước thuế giảm 37%, chủ yếu do Núi Gió 2 chưa được gia hạn quyền sử dụng đất (hết hạn 06/2025, vướng quy hoạch đất quốc phòng). DHA kỳ vọng Thạnh Phú 2 được gia hạn thêm 3 năm; thỏa thuận với VLB về phần đất chồng lấn dự kiến bổ sung khoảng 500 nghìn m³ đá nguyên khai cho Thạnh Phú 2. Tháng 08/2026, DHA được xác định nộp thừa gần 43 tỷ đồng tiền cấp quyền khai thác. Thanh khoản bình quân khoảng 20,9 nghìn cổ phiếu/phiên, dưới ngưỡng tham chiếu 50 nghìn.
VLB – danh mục mỏ lớn nhất, thanh khoản thấp: Thanh khoản bình quân khoảng 11,0 nghìn cổ phiếu/phiên. Nhà đầu tư có thể tiếp cận gián tiếp qua KSB (sở hữu 21,95% cổ phần VLB thông qua công ty con) và DHA (10,09%, mục tiêu 15% trong năm 2026).
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


