





300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Lãi suất hết dư địa giảm?
Tín dụng bứt tốc 9,14% trong khi huy động vốn chỉ tăng 7,29% tính đến giữa tháng 8/2026 đang tạo ra áp lực lệch pha kỳ hạn và chi phí vốn cho hệ thống ngân hàng. Với mục tiêu GDP tăng trưởng 10%, dư địa hạ thêm lãi suất gần như chạm trần, buộc các tổ chức tín dụng phải bước vào cuộc đua tối ưu NIM.
Với tín dụng tăng 9,14% nhưng huy động chỉ tăng 7,29%, ngành ngân hàng đối mặt bài toán cân đối chi phí vốn giữa mục tiêu tăng trưởng và ổn định vĩ mô trong nửa cuối năm 2026.
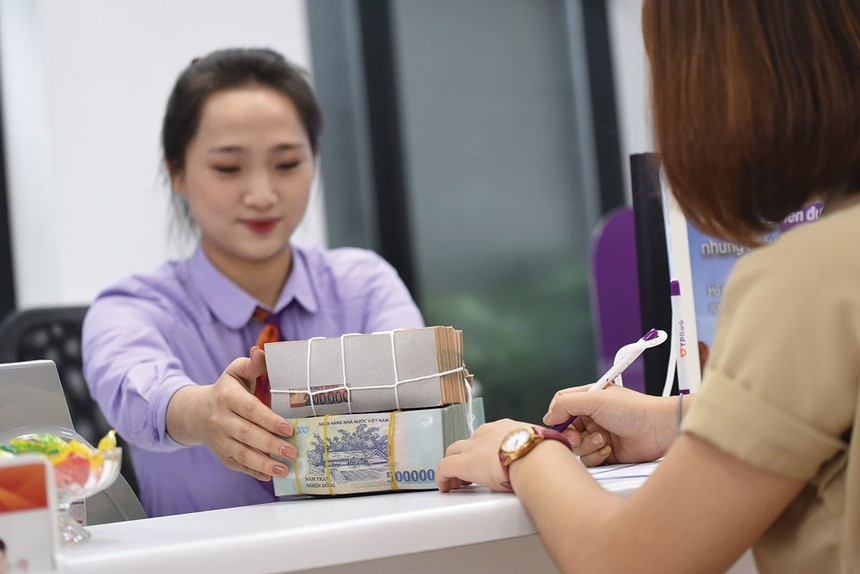
Đến 17/8/2026, dư nợ tín dụng toàn hệ thống đạt 20,294 triệu tỷ đồng, tăng 9,14% so với cuối năm 2025, trong khi huy động vốn đạt 18,950 triệu tỷ đồng, tăng 7,29%. Khoảng 77% dư nợ nền kinh tế dành cho sản xuất kinh doanh, phản ánh nhu cầu vốn lớn để hỗ trợ tăng trưởng. Tuy nhiên, khoảng cách giữa tín dụng và huy động tạo thêm sức ép lên khả năng cân đối kỳ hạn và chi phí vốn của các tổ chức tín dụng. Tín dụng ngắn hạn chiếm 50,84% tổng dư nợ, trong khi tín dụng trung và dài hạn chiếm 49,16%. Sự chênh lệch này làm gia tăng yêu cầu quản lý thanh khoản, nhất là khi nhu cầu vốn dài hạn vẫn lớn.
Khi tín dụng tăng nhanh hơn huy động, cạnh tranh tiền gửi có thể gia tăng, kéo theo áp lực lên chi phí đầu vào ngân hàng. Theo phân tích từ các tổ chức nghiên cứu tài chính, dư địa giảm lãi suất cho vay không còn lớn. Kịch bản khả năng cao là lãi suất huy động có thể duy trì quanh mức hiện tại hoặc tăng nhẹ, tùy thuộc vào thanh khoản và nhu cầu tín dụng của từng ngân hàng. Lãi suất cho vay có thể đi ngang hoặc nhích nhẹ thay vì tiếp tục giảm. Biên lợi nhuận ròng (NIM) của ngành chịu áp lực, nhưng mức độ tác động sẽ phân hóa tùy cơ cấu vốn từng ngân hàng.
Ngân hàng Nhà nước phải đồng thời tính đến yêu cầu hỗ trợ tăng trưởng, ổn định thị trường ngoại tệ, bảo đảm thanh khoản và kiểm soát lạm phát mục tiêu 4,5%. Tỷ giá cũng trở thành một giới hạn của bài toán điều hành lãi suất, vì lãi suất không chỉ phục vụ mục tiêu ổn định tỷ giá mà còn phải cân bằng nhiều mục tiêu khác. Tín dụng ngoại tệ cũng cần theo dõi, do tốc độ tăng cao có thể tác động đến cung cầu ngoại tệ và kỳ vọng tỷ giá những tháng cuối năm.
Bài toán lãi suất không đơn giản là giảm hay tăng, mà là tìm một mặt bằng hợp lý: đủ thấp để vốn không trở thành lực cản tăng trưởng, nhưng đủ hợp lý để không tạo thêm sức ép lên huy động, thanh khoản, tỷ giá và lạm phát. Nếu nguồn vốn được cải thiện và thanh khoản dồi dào hơn, lãi suất cho vay sẽ có thêm dư địa đi xuống. Ngược lại, khi tín dụng tiếp tục tăng nhanh hơn huy động, chi phí vốn sẽ chịu áp lực và dư địa giảm lãi suất sẽ thu hẹp. Rủi ro không nằm ở một biến số đơn lẻ mà ở khả năng nhiều yếu tố cùng dịch chuyển bất lợi.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


