





 Pro
1.1K theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Khủng hoảng trái phiếu đang tiến vào trung tâm Châu Âu
Lợi suất trái phiếu 10 năm của Pháp vượt 5% lần đầu tiên từ năm 2002, chênh lệch Pháp-Đức chạm 160 điểm cơ bản, mức cao nhất kể từ cuộc khủng hoảng đồng Euro năm 2011, nhưng điều thực sự đáng lo ngại là những gì đang đằng sau đợt giảm lợi suất Kho bạc Mỹ mà thị trường đang nhầm lẫn là tin tốt
Trong khi thị trường Mỹ bận tâm với cuộc họp Ủy ban Thị trường Mở Liên bang và kết quả thu nhập trí tuệ nhân tạo tuần trước, một điều gì đó quan trọng hơn đáng kể đang xảy ra ở Paris mà hầu như không được chú ý trong báo chí tài chính Mỹ.
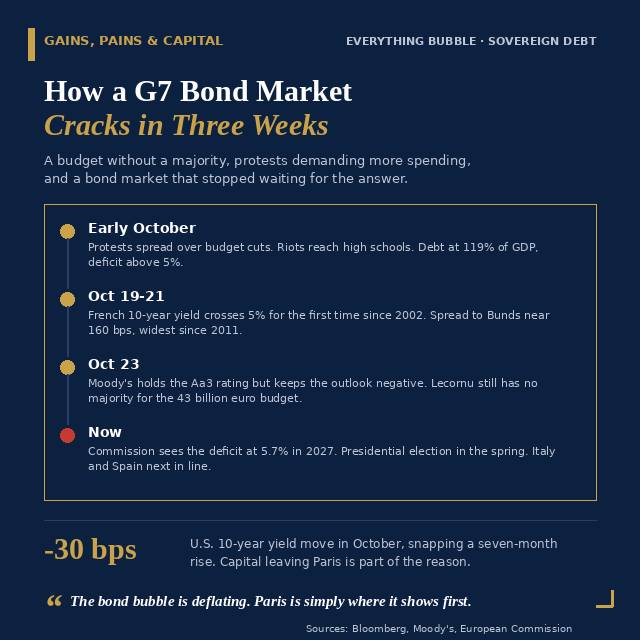
Lợi suất trái phiếu chính phủ 10 năm của Pháp đã tăng trên 5% lần đầu tiên kể từ năm 2002. Chênh lệch giữa lợi suất Pháp và Đức, thước đo đơn lẻ được theo dõi nhiều nhất về mức độ tín nhiệm trong khu vực eurozone, đã mở rộng lên gần 160 điểm cơ bản. Đây là mức rộng nhất kể từ năm 2011, đỉnh điểm của cuộc khủng hoảng đồng Euro, khi câu hỏi là liệu liên minh tiền tệ có tồn tại được hay không.
Điều đó không xảy ra ở Hy Lạp. Không phải ở Ý. Không phải ở Tây Ban Nha. Nó đang xảy ra ở Pháp, nền kinh tế lớn thứ hai châu Âu, thành viên G7, một trong những người đồng sáng lập và là trụ cột của dự án châu Âu.
Số Học Đằng Sau Sự Nứt Vỡ
Các con số không mơ hồ. Nợ công Pháp đang ở 119% GDP. Thâm hụt trên 5%. Ủy ban Châu Âu dự kiến thâm hụt sẽ đạt 5,7% năm tới và nợ sẽ vượt 120% GDP. Thủ tướng Lecornu đang cố gắng thông qua ngân sách năm 2027 với 43 tỷ Euro cắt giảm, và ông không có đủ đa số để thông qua.
Phản ứng trên đường phố là nhiều tuần biểu tình, một số trong đó bạo lực, đòi hỏi chi tiêu công nhiều hơn thay vì ít hơn. Moody’s giữ nguyên xếp hạng của Pháp vào thứ Sáu nhưng duy trì triển vọng tiêu cực. Có một cuộc bầu cử tổng thống vào mùa xuân.
Cấu trúc của tình huống đó rõ ràng: một chính phủ không thể cắt giảm, một dân số không chấp nhận cắt giảm, thâm hụt đang tăng bất kể và thị trường trái phiếu đã ngừng chờ đợi câu trả lời. Đây là các đặc điểm của khủng hoảng nợ chủ quyền, không phải điều chỉnh thông thường. Và nó đang diễn ra ở trung tâm của eurozone, không phải vùng ngoại vi.
Tại Sao Điều Này Khác Với 2011: Vấn Đề Với Trung Tâm Gặp Khó Khăn
Vũ khí lớn của Ngân hàng Trung ương Châu Âu để đối phó với căng thẳng trái phiếu chủ quyền là Công cụ Bảo vệ Truyền dẫn, được tạo ra sau cuộc khủng hoảng năm 2012. Nhưng đây là vấn đề cơ bản: Công cụ Bảo vệ Truyền dẫn và các cơ chế tiền nhiệm của nó được thiết kế cho một cấu trúc khủng hoảng cụ thể, nơi khủng hoảng nằm ở ngoại vi và trung tâm còn vững mạnh.
Cấu trúc đó là cơ sở của sự đồng thuận chính sách, lý do tại sao Đức chấp nhận Ngân hàng Trung ương Châu Âu làm những gì nó đã làm để cứu Hy Lạp, Bồ Đào Nha và Tây Ban Nha. Đức là trung tâm. Trung tâm đang cứu ngoại vi. Đó là câu chuyện tạo ra sự ủng hộ chính trị đủ để cho phép can thiệp.
Pháp không phải là ngoại vi. Pháp là trung tâm. Không có kịch bản rõ ràng cho việc điều gì xảy ra khi trung tâm gặp khó khăn, và thị trường biết điều đó. Ngân hàng Trung ương Châu Âu sẽ bị ép buộc lựa chọn giữa nhiệm vụ lạm phát và ổn định tiền tệ, và mỗi lựa chọn nó thực hiện từ đó đều tốt cho tài sản cứng và xấu cho đồng Euro.
Ý và Tây Ban Nha, với gánh nặng nợ của riêng họ và ngân hàng nhồi nhét trái phiếu chính phủ trong nước, là những người tiếp theo nếu điều này lây lan.
Nghịch Lý Của Lợi Suất Kho Bạc Mỹ: Khi Tin Tốt Là Tin Xấu
Đây là phần mà hầu hết bình luận thị trường Mỹ đang bỏ sót một cách toàn diện, và đây là phần quan trọng nhất.
Lợi suất Kho bạc Mỹ kỳ hạn 10 năm đã giảm hơn 30 điểm cơ bản trong tháng 10. Hiện đang ngồi ngay dưới 5%, sắp phá vỡ một chuỗi tháng tăng bảy tháng. Báo chí tài chính đang coi đó là tin tốt, dấu hiệu rằng nỗi sợ lạm phát đang phai nhạt trước cuộc họp Cục Dự trữ Liên bang.
Nhưng hãy nhìn vào lý do tại sao lợi suất thực sự giảm. Ba lý do được trích dẫn bởi mọi bàn giao dịch trên Phố Wall là sự sụp đổ trí tuệ nhân tạo, cuộc khủng hoảng ở Pháp và chiến tranh với Iran. Mỗi lý do đó là giao dịch sợ hãi. Tiền rời bỏ rủi ro và đổ vào Kho bạc vì Kho bạc là nơi tiền đi khi điều gì đó vỡ.
Không một lý do nào trong số đó liên quan đến lạm phát đang giảm. CPI lõi tháng 9 in nóng. Dự báo của chính Cục Dự trữ Liên bang là 3,7% cho năm. Brent đang ở 116 Đô la.
Vì vậy, đợt giảm lợi suất mà mọi người đang hoan nghênh là vốn chạy trốn khỏi một chủ quyền nứt vỡ ở châu Âu và một giao dịch nứt vỡ trong trí tuệ nhân tạo, đổ bộ vào thị trường trái phiếu duy nhất đủ lớn để hấp thụ nó. Đó không phải là bong bóng trái phiếu tái phồng. Đó là bong bóng trái phiếu xẹp ở Paris và không khí đang đổ vào New York trên đường ra ngoài.
Gương Phản Chiếu Đáng Lo Ngại: Pháp Và Mỹ Trông Giống Nhau Trên Giấy Tờ
Đây là những gì thực sự nên khiến nhà đầu tư Mỹ dừng lại.
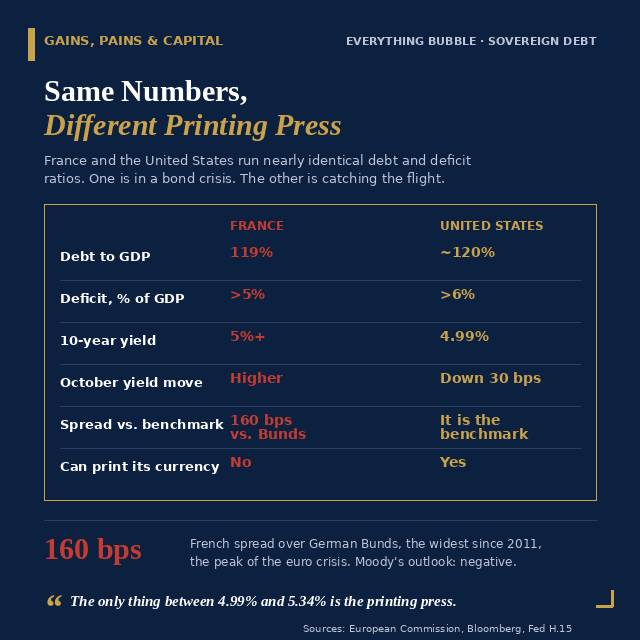
Đặt các con số của Pháp bên cạnh của Mỹ. Pháp có nợ ở 119% GDP và thâm hụt trên 5%. Hoa Kỳ có nợ khoảng 120% GDP và thâm hụt trên 6%. Kho bạc Pháp kỳ hạn 10 năm mang lại vừa trên 5%. Của Mỹ vừa dưới. Bức tranh tài khóa là giống nhau. Sự khác biệt, toàn bộ sự khác biệt, là Pháp vay trong một đồng tiền mà nó không kiểm soát và Hoa Kỳ vay trong đồng tiền mà nó có.
Đó là lợi thế thực sự và đó là lý do tại sao chuyến bay đang đổ bộ ở đây thay vì rời đây. Nhưng điều quan trọng là phải rõ ràng về những gì đó là. Đó không phải là dấu hiệu rằng vị trí tài khóa Mỹ là vững mạnh. Đó là dấu hiệu rằng khi bong bóng trái phiếu xẹp, chủ quyền có máy in đi sau cùng. Sau cùng vẫn nằm trong danh sách.
Đặt điều đó trong bối cảnh của các phân tích trước đây trong loạt bài này. Lợi suất Kho bạc dài hạn Mỹ đã tăng trên 5% lần đầu tiên trong nhiều thập kỷ. Bộ trưởng Tài chính Bessent đang can thiệp vào thị trường trái phiếu theo những cách chưa từng có. Chủ tịch Warsh đã thừa nhận rằng thị trường trái phiếu đang thiết lập lợi suất của riêng nó. Ngân hàng Nhật Bản đang rút lui khỏi Kho bạc với tốc độ kỷ lục. Và bây giờ Pháp đang gặp khó khăn.
Mỗi tập đó, nhìn riêng lẻ, có thể được giải thích như là sự phát triển cục bộ hoặc tạm thời. Đặt cùng nhau, chúng phác thảo một thay đổi cấu trúc trong cách thị trường đang định giá rủi ro chủ quyền qua thế giới phát triển.
Ba Mức Độ Chênh Lệch Pháp-Đức
Để quản lý rủi ro từ tình huống Pháp, theo dõi chênh lệch Pháp-Đức là thước đo quan trọng nhất.
Dưới 160 điểm cơ bản, nơi chúng ta đang đứng bây giờ, thị trường đang định giá áp lực tài khóa và bất ổn chính trị nhưng chưa đặt câu hỏi về tư cách thành viên eurozone hay yêu cầu sự can thiệp khẩn cấp của Ngân hàng Trung ương Châu Âu. Điều này là đau đớn nhưng có thể quản lý được.
Giữa 160 và 200 điểm cơ bản, thị trường bắt đầu định giá rủi ro lây lan thực sự sang Ý và Tây Ban Nha và đặt câu hỏi về liệu Ngân hàng Trung ương Châu Âu có thể trung lập hay không. Đây là phạm vi mà Ngân hàng Trung ương Châu Âu thường bắt đầu phát tín hiệu sẵn sàng hành động.
Trên 200 điểm cơ bản, đó là mức nơi năm 2011 không còn là vấn đề của Pháp mà trở thành vấn đề châu Âu, và Ngân hàng Trung ương Châu Âu sẽ bị ép buộc lựa chọn giữa nhiệm vụ lạm phát và ổn định tiền tệ. Ở cấp độ đó, mọi lựa chọn là tốt cho tài sản cứng và xấu cho đồng Euro.
Hàm Ý Đầu Tư: Điều Hướng Khi Sợ Hãi Ẩn Giấu Trong Dòng Tiêu Đề
Đợt phục hồi Kho bạc là giao dịch sợ hãi, và các giao dịch sợ hãi đảo ngược khi sợ hãi qua đi. Nếu Iran giải quyết hoặc Pháp thông qua ngân sách, 30 điểm cơ bản đó trở lại, và câu chuyện nhà ở và tín dụng tiếp tục từ nơi chúng bỏ dở. Đừng nhầm lẫn điều này với một chế độ mới.
Việc nắm giữ Kho bạc dài hạn dựa vào niềm tin rằng lợi suất thực đang hướng đến mức thấp hơn bền vững phải kiểm tra lại giả thuyết đó trong bối cảnh của những gì thực sự đang thúc đẩy đợt phục hồi. Khi Brent ở 116 Đô la, CPI lõi in nóng và Cục Dự trữ Liên bang dự báo lạm phát 3,7%, câu chuyện về lạm phát xoa dịu không phải là cơ sở cho đợt phục hồi này.
Khủng hoảng chủ quyền ở trung tâm eurozone là một trong những lập luận mạnh nhất để duy trì tiếp xúc vàng. Khi trái phiếu chính phủ G7 trở thành dấu hỏi, tài sản trả lời câu hỏi đó là tài sản đã trả lời nó trong 5.000 năm.
Vàng đang giữ trên 4.000 Đô la sau đợt điều chỉnh mạnh. Câu chuyện của Pháp là lý do mạnh nhất tại sao mức sàn đó giữ vững. Phân tích cấu trúc của loạt bài này đã ghi lại lập luận từ góc độ tích lũy của ngân hàng trung ương, quốc tế hóa Nhân dân tệ và áp lực tài khóa. Khủng hoảng chủ quyền Pháp thêm một chiều cụ thể và tức thời hơn vào cùng bức tranh.
Rủi ro đồng Euro cần được quản lý rõ ràng bởi những người có tiếp xúc đối với tài sản châu Âu. Kịch bản trong đó Ngân hàng Trung ương Châu Âu bị ép buộc lựa chọn giữa ổn định giá và ổn định tiền tệ không phải là kịch bản đuôi. Nó đang tích lũy xác suất có thể đo lường được.
Thị trường tín dụng ngân hàng châu Âu đặc biệt dễ bị tổn thương nếu lây lan tăng tốc. Các ngân hàng Pháp, Ý và Tây Ban Nha nắm giữ tỷ lệ đáng kể nợ chính phủ trong nước, tạo ra rủi ro vòng phản hồi mà bất kỳ sự mở rộng chênh lệch đáng kể nào cũng sẽ khuếch đại.
Sự Không Đối Xứng Vẫn Còn Quan Trọng
Trở lại với sự so sánh tài khóa Pháp-Mỹ, sự không đối xứng duy nhất quan trọng là kiểm soát tiền tệ. Mỹ có thể in Đô la. Pháp không thể in Euro. Điều đó tạo ra một kết quả cuối cùng khác nhau cơ bản cho hai tình huống tương đương về mặt tài khóa.
Nhưng như đã phân tích trong bài viết trước của loạt này về Học thuyết Warsh Dilemma, khả năng in tiền không phải là giải pháp. Đó là sự lựa chọn về hình thức mà điều chỉnh đến trong đó. Mỹ có thể lựa chọn lạm phát, pha loãng tiền tệ và giảm giá tài sản thực. Pháp không có lựa chọn đó trong khuôn khổ eurozone và thay vào đó đang chứng kiến điều chỉnh theo hình thức mở rộng chênh lệch thị trường trái phiếu và căng thẳng chính trị.
Bong bóng trái phiếu đang xẹp ở Paris theo cách cơ chế Pháp bị ép buộc sử dụng. Ở Mỹ, với máy in trong tay, quá trình đó có thể chậm hơn và ít nhìn thấy hơn, nhưng như đã được ghi chép kỹ lưỡng trong loạt bài này, nó không bị thoát khỏi.
Kết Luận: Đọc Bản Đồ Đúng Hướng
Thị trường tài chính Mỹ đang đọc câu chuyện Pháp như là tín hiệu tốt vì nó đã gửi vốn vào Kho bạc Mỹ và hạ lợi suất. Điều đó là một cách đọc ngắn hạn. Cách đọc dài hạn là một chính phủ G7 đang công khai tranh đấu với khủng hoảng nợ chủ quyền trong thời gian thực, và câu hỏi về liệu Ngân hàng Trung ương Châu Âu có công cụ để xử lý nó không đang bắt đầu được đặt ra nghiêm túc.
Quan sát thực sự, được phân tách từ bình luận thị trường ngắn hạn, là thị trường trái phiếu toàn cầu đang định giá lại rủi ro chủ quyền theo những cách mà những người xây dựng danh mục vào thập kỷ lợi suất bằng không chưa bao giờ phải điều hướng. Nhật Bản cũng gặp khó khăn. Nước Anh có lợi suất 30 năm ở mức cao nhất từ năm 1998. Nước Đức ở mức cao nhất từ năm 2011. Mỹ tiếp cận ngưỡng 5% lần đầu tiên trong hai thập kỷ. Và bây giờ Pháp đã vượt qua nó.
Mỗi điều đó là một điểm dữ liệu riêng biệt trong một xu hướng duy nhất. Bong bóng trái phiếu đang xẹp. Nó đang bắt đầu ở những nơi yếu nhất trước. Pháp là điểm dữ liệu mới nhất và đáng kinh ngạc nhất vì vị trí của nó ở trung tâm của dự án châu Âu.
Khi cấu trúc tài khóa Pháp mà thị trường đang phản ứng với trông giống hệt như cấu trúc tài khóa Mỹ, sự khác biệt duy nhất là máy in, điều đó nên không cho phép tự mãn mà nên là điểm khởi đầu của phân tích nghiêm túc về những gì đến tiếp theo cho tài sản có giá trị phụ thuộc vào sức mua của các đồng tiền fiat đang chịu áp lực.
--------------------------------------------
Trong chu kỳ kinh tế, dòng tiền đầu tư được luân chuyển giữa các loại tài sản đầu tư khác nhau để tối đa hóa lợi nhuận. Hiện nay Sở giao dịch hàng hóa VN mới được cấp phép liên thông trên thị trường hàng hóa quốc tế và đầu tư trực tiếp trên các sàn hàng hóa thế giới, với các sản phẩm thiết yếu như là: Đồng, Bạc, Cà phê, Đường, Nông sản ...
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


