





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
HRC trở thành "át chủ bài" của HPG
Tập đoàn Hòa Phát (HOSE: HPG) được đánh giá duy trì triển vọng tăng trưởng tích cực trong giai đoạn 2026-2027 nhờ nhu cầu thép nội địa phục hồi, sản lượng thép cuộn cán nóng (HRC) tăng mạnh và chính sách chống bán phá giá mở rộng đối với thép nhập khẩu từ Trung Quốc. Tuy nhiên, áp lực chi phí tài chính và biên lợi nhuận vẫn là những yếu tố cần theo dõi.
Dung Quất 2 vận hành ổn định, đầu tư công tăng tốc và hàng rào bảo hộ thương mại đang tạo nền tảng giúp Hòa Phát củng cố vị thế doanh nghiệp thép lớn nhất Việt Nam, đặc biệt ở phân khúc HRC.
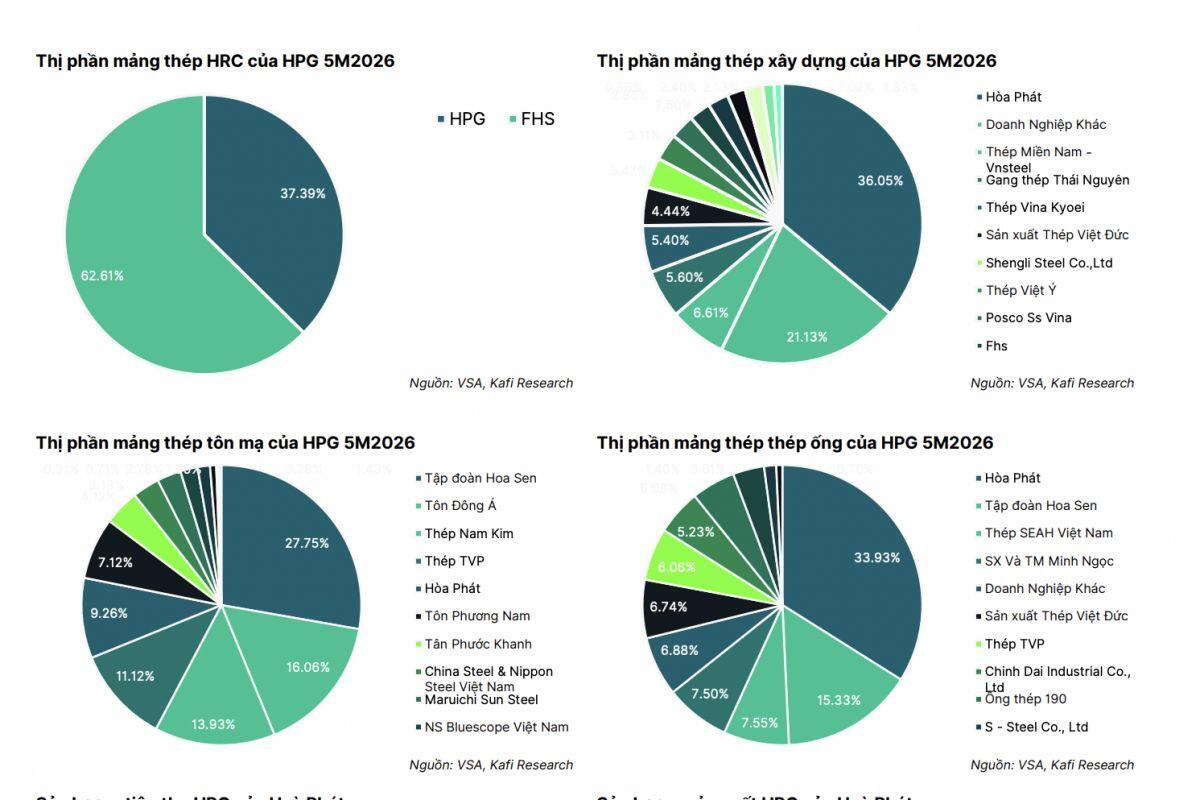
Từ 17/04/2026, Việt Nam áp dụng thuế chống bán phá giá 27,83% đối với HRC khổ rộng nhập từ Trung Quốc, bổ sung mức thuế tương tự đã áp dụng với HRC khổ hẹp. Chính sách này dự kiến hạn chế nhập khẩu HRC Trung Quốc xuống mức thấp hơn năm 2025. Nhu cầu thép xây dựng nội địa năm 2026 được dự báo đạt 15,4-17 triệu tấn, tạo cơ hội tăng trưởng cho các nhà sản xuất trong nước khi HPG hoàn thành tối ưu công suất tại Dung Quất Giai đoạn 2 từ cuối năm 2025.
Tăng trưởng sản lượng HRC quý đầu năm
Sản lượng tiêu thụ HRC của HPG đạt 1,47 triệu tấn trong Quý 1/2026, đóng vai trò quan trọng trong doanh thu mảng thép cốt lõi 50.839 tỷ đồng (tăng 43,57% so với cùng kỳ năm trước). Sản lượng HRC tăng 47,97% nhờ tối ưu công suất hạ tầng mới và chính sách bảo hộ. Dự báo toàn năm 2026, HPG sẽ tiêu thụ 6,1 triệu tấn HRC tăng 20,32%, trong khi sản lượng tiêu thụ thép xây dựng dự kiến 5,54 triệu tấn. Tuy nhiên, áp lực chi phí lãi vay tăng từ hoạt động tài trợ dự án Dung Quất 2 và giảm giá bán trong tháng 5/2026 do mùa thấp điểm có thể hạn chế tăng trưởng lợi nhuận.
Dự báo tài chính 2026 và các rủi ro
Theo dự báo, doanh thu thuần HPG năm 2026 ước tính 199.769 tỷ đồng (tăng 27,96%) và lợi nhuận sau thuế 20.099 tỷ đồng (tăng 36,29%). Các con số này dựa trên giả định nhu cầu thép ổn định và hiệu quả từ chính sách bảo hộ. Tuy nhiên, dự báo chưa tính đủ các yếu tố rủi ro: biến động giá nguyên liệu, tỷ giá hối đoái, áp lực lãi vay gia tăng, và khả năng nhà cung cấp Trung Quốc tìm cách vượt qua thuế bảo hộ.
Triển vọng dài hạn từ các dự án hạ tầng
Ngoài sản phẩm HRC, HPG nhắm phục vụ các dự án hạ tầng quốc gia với sản phẩm thép chất lượng cao. Các công trình đường sắt đô thị và các dự án hạ tầng khác dự kiến tạo nhu cầu thép ổn định. Đồng thời, HPG dự định mở rộng công suất sản xuất thông qua các dự án mới, hỗ trợ tăng trưởng trung hạn. Giải ngân đầu tư công từ Chính phủ vào các dự án đường cao tốc và cơ sở hạ tầng hàng không sẽ tạo nhu cầu thép lớn.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


