





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Hai cổ phiếu ngân hàng trước ngã rẽ định giá
Cùng sở hữu triển vọng lợi nhuận tích cực, nhưng VPB và HDB đang nhận những đánh giá trái chiều từ các công ty chứng khoán. Trong khi VPB được nâng khuyến nghị với dư địa tăng giá gần 21%, HDB lại đối mặt áp lực định giá dù kết quả kinh doanh tiếp tục tăng trưởng hai chữ số.
Chênh lệch kỳ vọng giữa hai cổ phiếu ngân hàng cho thấy tăng trưởng lợi nhuận không còn là yếu tố duy nhất quyết định sức hấp dẫn của nhóm cổ phiếu tài chính.
VPB: Dư địa tăng gần 21%, lợi nhuận hướng tới 38.600 tỷ đồng
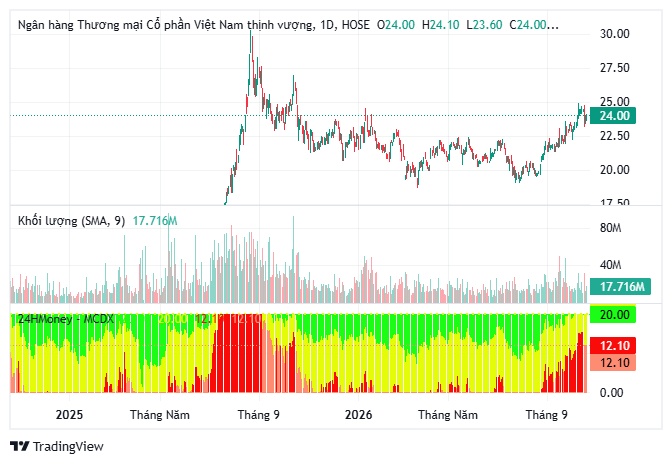
Cổ phiếu Ngân hàng TMCP Việt Nam Thịnh Vượng (VPB) vừa được Mirae Asset nâng khuyến nghị từ tăng tỷ trọng lên mua, với giá mục tiêu 26.900 đồng/cổ phiếu, tương ứng tiềm năng tăng 20,8% so với mức giá tham chiếu trong báo cáo.
Động lực chính đến từ triển vọng mở rộng tín dụng và tăng trưởng lợi nhuận. Theo dự phóng, dư nợ cho vay của VPB có thể tăng 33,2% trong năm 2026 và tiếp tục tăng 25,8% vào năm 2027.
Lợi nhuận trước thuế dự kiến đạt 38.600 tỷ đồng năm 2026, tăng 26,2%, trước khi tiến lên 44.500 tỷ đồng trong năm 2027, tương ứng mức tăng 15,1%.
Tuy nhiên, bức tranh tăng trưởng không hoàn toàn thuận lợi. Biên lãi ròng (NIM) dự kiến giảm về 5,17% trong năm 2026 và 4,95% năm 2027 do chi phí huy động vốn gia tăng.
Đáng chú ý, dự báo lợi nhuận trước thuế hai năm cũng bị điều chỉnh giảm lần lượt 2,1% và 9,6%. Điều này phản ánh áp lực lên khả năng sinh lời khi ngân hàng mở rộng quy mô tín dụng.
Về chất lượng tài sản, tỷ lệ nợ xấu được kỳ vọng giảm xuống 3,03% năm 2026 và 2,82% năm 2027. Dù vậy, diễn biến nợ nhóm 2 cùng kế hoạch phát hành thêm 5% cổ phiếu vẫn là những yếu tố có thể ảnh hưởng đến hiệu quả sử dụng vốn.
HDB: Lợi nhuận tăng 24% nhưng định giá không còn rẻ
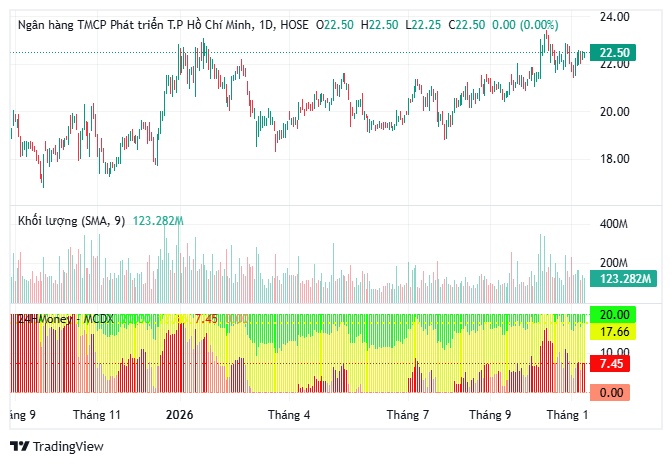
Trái ngược VPB, cổ phiếu Ngân hàng TMCP Phát triển TP.HCM (HDB) bị Yuanta Việt Nam hạ khuyến nghị xuống nắm giữ - khả quan, với giá mục tiêu 22.780 đồng/cổ phiếu, tương ứng dư địa tăng chỉ khoảng 3%.
Động thái này không xuất phát từ sự suy yếu trong hoạt động kinh doanh mà chủ yếu do mức định giá đã phản ánh phần lớn triển vọng tích cực.
Lũy kế 9 tháng năm 2026, HDB ghi nhận lợi nhuận sau thuế 14.200 tỷ đồng, tăng 24% so với cùng kỳ, hoàn thành khoảng 60% kế hoạch năm.
Tuy nhiên, cổ phiếu đang giao dịch ở mức P/B dự phóng 1,5 lần, cao hơn đáng kể mức trung vị 1,1 lần của ngành ngân hàng.
Áp lực còn đến từ chất lượng tài sản khi tốc độ hình thành nợ xấu mới ở mức cao, trong khi tỷ lệ bao phủ nợ xấu dưới 50%, làm gia tăng nguy cơ phát sinh chi phí dự phòng.
Ở chiều tích cực, kế hoạch niêm yết HD SAISON cùng khả năng phát hành riêng lẻ có thể trở thành chất xúc tác đối với cổ phiếu.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

 XEM NGAY
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


