





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Hai câu chuyện trái chiều của DRC và PVT
Hai doanh nghiệp cùng được chú ý trước phiên 21/9 nhưng động lực tăng trưởng khá khác biệt: DRC đang đối mặt với áp lực dự phòng và xuất khẩu, trong khi PVT hưởng lợi từ mặt bằng cước vận tải dầu khí tăng mạnh.
Dữ liệu 6 tháng cho thấy khoảng cách về tốc độ tăng trưởng đang khá rõ, khi doanh thu và lợi nhuận của PVT tăng mạnh còn DRC ghi nhận doanh thu giảm và lợi nhuận chịu sức ép.
DRC: lợi nhuận có thể tạo đáy trong năm 2026
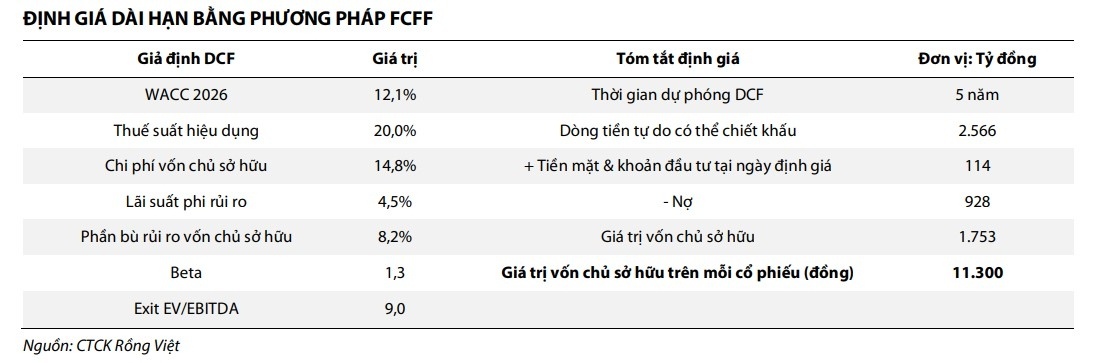
Theo VDSC, DRC đạt 2.410 tỷ đồng doanh thu thuần trong 6 tháng đầu năm 2026, giảm 9,2% so với cùng kỳ; lợi nhuận trước thuế đạt 58 tỷ đồng, tương đương 144% kế hoạch năm.
VDSC dự phóng cả năm DRC đạt 4.933 tỷ đồng doanh thu và 103 tỷ đồng lợi nhuận sau thuế, lần lượt giảm 1,4% và 23%. Áp lực đáng chú ý đến từ khoản dự phòng phải thu khó đòi khoảng 100 tỷ đồng trong cả năm.
Điểm đáng chú ý là định hướng thị trường của DRC đang dịch chuyển khi doanh nghiệp giảm trọng tâm xuất khẩu lốp TBR sang Mỹ, Brazil và Trung Đông trong bối cảnh thuế quan và địa chính trị diễn biến phức tạp. VDSC kỳ vọng lợi nhuận có thể tạo đáy năm 2026 và phục hồi từ 2027.
PVT: cước vận tải trở thành động lực lớn
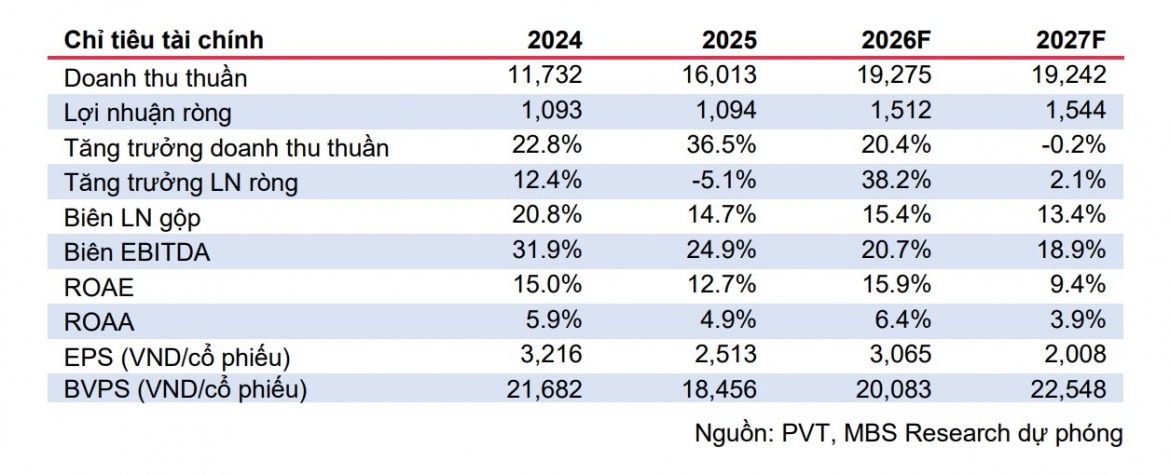
Trái với DRC, PVT ghi nhận 9.754 tỷ đồng doanh thu trong 6 tháng, tăng 37,3%; lợi nhuận ròng đạt 898 tỷ đồng, tăng 76,1%. Lợi nhuận trước thuế đạt 1.366 tỷ đồng, tiệm cận mục tiêu cả năm chỉ sau hai quý.
MBS dự phóng lợi nhuận ròng quý III đạt 363 tỷ đồng, tăng 38% so với cùng kỳ. Cả năm 2026 và 2027, lợi nhuận ròng được dự phóng lần lượt 1.512 tỷ và 1.544 tỷ đồng.
Động lực đến từ đội tàu mở rộng, hiệu suất khai thác cải thiện và hai tàu LPG mua mới trong năm 2026. Đáng chú ý, đến tháng 9, cước VLCC và Suezmax tăng lần lượt 67% và 83% so với đầu năm. PVT không sở hữu hai loại tàu này nhưng vẫn được hưởng lợi từ mặt bằng cước vận tải dầu khí cao hơn.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


