





 Pro
1.1K theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
El Niño đang bị thị trường đánh giá thấp?
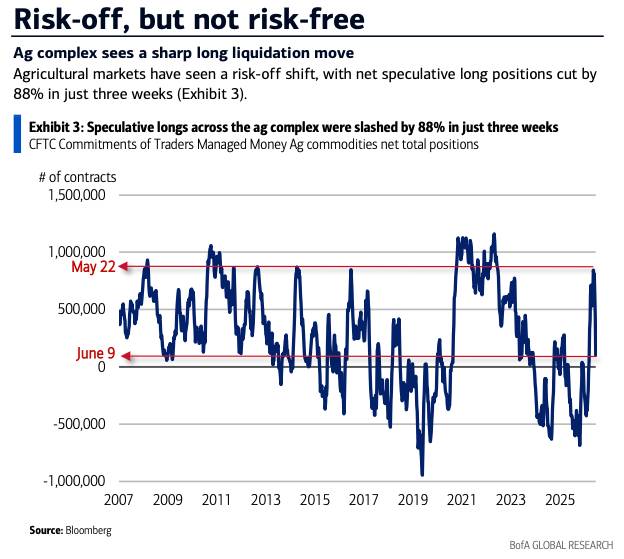
Lượng mua ròng của các nhà đầu cơ giảm 88% trong ba tuần, các quỹ quản lý chuyển sang bán ròng, và giá ngô giao tháng 12 năm 2026 ở mức 4,40 đô la/bushel.
Việc loại bỏ các khoản đầu cơ mạnh mẽ trên thị trường nông sản đã đồng thời xóa bỏ phí bảo hiểm chiến tranh và phí bảo hiểm thời tiết, nhưng BofA cho rằng rủi ro chỉ bị trì hoãn chứ không phải bị loại bỏ, với thời điểm cung cấp phân bón của Brazil, hiện tượng El Niño và một thỏa thuận nông nghiệp tiềm năng trị giá 17 tỷ đô la giữa Mỹ và Trung Quốc tạo ra ba chất xúc tác riêng biệt có thể làm thắt chặt nguồn cung nhanh hơn so với mức giá thị trường hiện đang định giá.
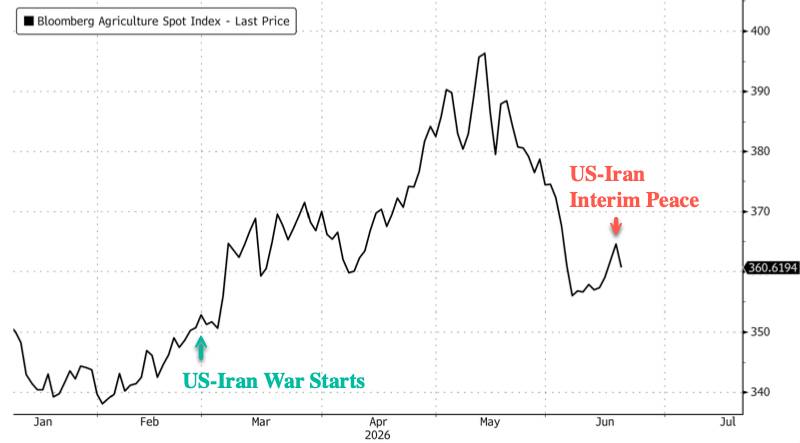
Chỉ số Bloomberg Agriculture Spot Index gần như đã đảo ngược hoàn toàn những lợi nhuận đạt được trong những tuần gần đây do chiến tranh Iran gây ra, và tốc độ đảo chiều này cho thấy một điều quan trọng về cách thị trường hàng hóa xử lý rủi ro địa chính trị: chúng có xu hướng định giá việc loại bỏ sự bất ổn một cách mạnh mẽ hơn so với mức độ bất ổn thực tế. Eo biển Hormuz đang được mở cửa trở lại theo khuôn khổ thỏa thuận hòa bình tạm thời. Giá urê đã giảm từ mức cao nhất do chiến tranh gây ra.
Các vùng trồng trọt của Mỹ đã nhận được lượng mưa tốt hơn. Vị thế đầu cơ trong ngô đã sụp đổ từ vị thế mua cao nhất trong thập kỷ xuống vị thế bán ròng chỉ trong vòng ba tuần, một sự sụt giảm vị thế mua ròng đầu cơ khoảng 88%, đại diện cho một trong những đợt thanh lý vị thế mạnh mẽ nhất trong lịch sử gần đây của thị trường ngũ cốc.
Câu hỏi mà Daryna Kovalska, chiến lược gia hàng hóa tại Bank of America Global Research, đặt ra trong một bản ghi chú có tiêu đề "Thị trường ngô hạ nhiệt, nhưng rủi ro vẫn âm ỉ bên dưới", là liệu việc thanh lý vị thế này đã giải quyết thỏa đáng lượng dự trữ dư thừa tích lũy trong thời kỳ đỉnh điểm của phí bảo hiểm rủi ro chiến tranh hay chưa, hay liệu nó đã đi quá xa theo hướng ngược lại, không chỉ thanh lý phí bảo hiểm chiến tranh mà còn cả phí bảo hiểm rủi ro cấu trúc vẫn còn tồn tại do những điểm yếu về nguồn cung chưa được giải quyết.
Câu trả lời của bà ấy là đợt bán tháo đã quá mức. Bà ấy vẫn giữ quan điểm tích cực về ngô trong khi điều chỉnh mục tiêu tăng giá năm 2026 từ 6,00 đô la/bushel xuống còn 5,50 đô la, lưu ý rằng "rủi ro chưa biến mất; thay vào đó, chúng dường như bị trì hoãn và vẫn có thể gây ra cú sốc nguồn cung." Đây là một sự khác biệt cụ thể và quan trọng về mặt phân tích. Rủi ro bị trì hoãn không có nghĩa là rủi ro đã bị loại bỏ. Một thị trường đã định giá rủi ro là đã bị loại bỏ trong khi nó chỉ đơn thuần là bị trì hoãn là một thị trường đã tạo ra một thiết lập bất đối xứng cho chất xúc tác tiếp theo buộc phải nhận ra sự trì hoãn đó.
Tốc độ và biên độ của sự suy giảm định vị
Mức độ đảo chiều vị thế đầu cơ cần được ghi chép rõ ràng vì nó cung cấp bối cảnh kỹ thuật giúp làm nổi bật những lập luận cơ bản về sự phục hồi giá ngô.
Các quỹ đầu tư vào thị trường ngô đã tích lũy vị thế mua ròng cao nhất trong thập kỷ trong thời kỳ đỉnh điểm của phí bảo hiểm rủi ro chiến tranh, phản ánh niềm tin chung của các nhà quản lý quỹ tập trung vào hàng hóa rằng việc đóng cửa eo biển Hormuz gây gián đoạn nguồn cung phân bón và làm tăng chi phí năng lượng sẽ dẫn đến sự thắt chặt bền vững của các yếu tố cơ bản trên thị trường ngô. Sự đảo chiều sau đó đã khiến các quỹ đầu tư chuyển từ vị thế mua ròng cao nhất thập kỷ sang vị thế bán ròng, có nghĩa là cộng đồng đầu cơ vốn đã tích cực đặt cược vào sự tăng giá của ngô giờ đây đang đặt cược vào sự giảm giá.
Đây là một thiết lập kỹ thuật mà Kovalska mô tả là đã trải qua "sự thanh lọc vị thế mạnh mẽ", và phân tích kỹ thuật này có ý nghĩa vượt ra ngoài giá trị riêng của nó. Khi vị thế đầu cơ chuyển từ vị thế mua cao nhất thập kỷ sang vị thế bán ròng trong ba tuần, nguồn cung áp lực bán bổ sung từ việc thanh lý đầu cơ về cơ bản đã cạn kiệt. Các nhà đầu tư muốn thoát khỏi vị thế mua đã làm như vậy. Những người bán thêm hiện nay phải là những người bi quan về cơ bản với những lập luận cụ thể về phía cung để giải thích tại sao giá nên giảm thêm so với mức hiện tại, hoặc các quỹ theo dõi động lượng bổ sung tham gia vào phe bán ròng khi giá giảm. Loại đầu tiên có một lập luận cụ thể và có thể tranh luận rằng ba yếu tố rủi ro mà Kovalska xác định sẽ không xảy ra. Loại thứ hai có thể đảo chiều nhanh chóng nếu bất kỳ yếu tố rủi ro nào trong số đó bắt đầu xảy ra trong dữ liệu.
Giá ngô giao tháng 12 năm 2026 ở mức 4,40 đô la/bushel phản ánh mức giá hiện tại của thị trường trong bối cảnh phí bảo hiểm chiến tranh đã được loại bỏ, lượng mưa ở Mỹ được cải thiện làm giảm rủi ro thời tiết, và giá urê ổn định trở lại khi eo biển Hormuz mở cửa trở lại. Mục tiêu 5,50 đô la của Kovalska thể hiện đánh giá của nhóm bà về mức giá phù hợp với những rủi ro còn lại trên thị trường ngô này, bất chấp những cải thiện tích cực đã dẫn đến việc điều chỉnh vị thế giao dịch.
Rủi ro đầu tiên: Hiện tượng El Niño xuất hiện trong khi thị trường đang thờ ơ.
Yếu tố rủi ro thời tiết trong giá cả thị trường ngô hiện tại có liên hệ trực tiếp nhất với phân tích cấu trúc được phát triển trước đó trong loạt bài này liên quan đến tuyên bố chính thức ngày 10 tháng 6 của Cơ quan Khí tượng Nhật Bản về điều kiện El Niño và đánh giá xác suất 67% của Trung tâm Dự báo Khí hậu Hoa Kỳ về một sự kiện rất mạnh có thể xảy ra đến năm 2027.
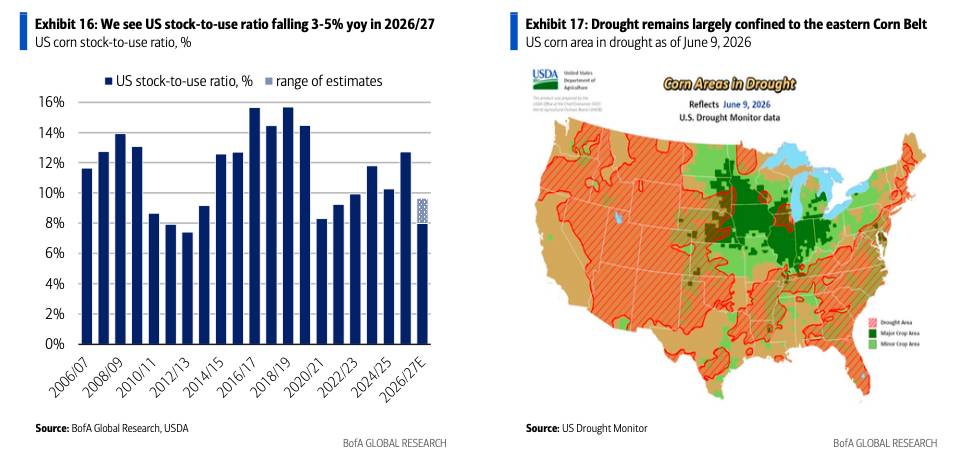
Lượng mưa cải thiện ở Mỹ là diễn biến thời tiết cụ thể mà thị trường đã sử dụng để biện minh cho việc loại bỏ phí bảo hiểm rủi ro thời tiết khỏi giá ngô. Và sự cải thiện ở các bang sản xuất ngô của Mỹ nói chung là có thật. Nhưng ghi chú của Kovalska đã chỉ ra một bức tranh địa lý chi tiết hơn trong vành đai ngô của Mỹ mà sự cải thiện lượng mưa tổng thể đã che khuất: Nebraska, chiếm 12% sản lượng ngô của Mỹ, vẫn đang trong tình trạng hạn hán nghiêm trọng với điều kiện mùa màng thấp hơn 20% so với mức trung bình. Xếp hạng của Nam Dakota và Kansas, chiếm thêm 12% sản lượng của Mỹ, có nguy cơ xấu đi nếu không có thêm mưa liên tục.
Điều này có nghĩa là khoảng 24% sản lượng ngô của Mỹ đang đối mặt với rủi ro đáng kể từ các điều kiện thời tiết chưa được cải thiện, bất chấp lượng mưa đã tăng lên – yếu tố mà thị trường nói chung đã viện dẫn để loại bỏ phí bảo hiểm rủi ro thời tiết. Việc thị trường tổng hợp các điều kiện thời tiết trên toàn bộ vành đai ngô, bằng cách lấy trung bình các khu vực đã cải thiện và các khu vực vẫn đang chịu ảnh hưởng, có thể tạo ra một con số tổng quan thấp hơn mức độ rủi ro tập trung ở các bang bị ảnh hưởng nặng nề nhất.
Yếu tố El Niño bổ sung thêm tác động từ Brazil, vốn là rủi ro thời tiết quan trọng nhất ngoài Hoa Kỳ đối với nguồn cung ngô toàn cầu. Theo đánh giá của Kovalska, sản lượng ngô của Brazil có thể giảm 10% so với năm trước vào niên vụ 2026/2027, phản ánh ảnh hưởng của El Niño đến các hình thái thời tiết ở bán cầu Nam. Brazil đã nổi lên như một trong ba nhà xuất khẩu ngô quan trọng nhất thế giới trong thập kỷ qua, và việc sản lượng giảm 10% trong một niên vụ sẽ làm giảm đáng kể nguồn cung xuất khẩu toàn cầu đúng vào thời điểm thị trường đang tự tin nhất về việc bình thường hóa nguồn cung.
Dữ liệu độ ẩm đất ở Iowa cho thấy mô hình độ ẩm đất giảm mạnh trong các hiện tượng tương tự El Niño, đây là tín hiệu El Niño dự báo cụ thể cho Hoa Kỳ, cho thấy rằng rủi ro thời tiết đang được loại bỏ khỏi thị trường hiện nay, dựa trên lượng mưa được cải thiện gần đây, có thể được đảo ngược một phần trong các giai đoạn gieo trồng và sinh trưởng sắp tới khi tác động của thời tiết El Niño lên nông nghiệp tăng cường trong nửa cuối năm 2026 và sang năm 2027.
Rủi ro thứ hai: Thời điểm cung ứng phân bón của Brazil tạo ra một khoảng thời gian hẹp để phục hồi nguồn cung.
Lịch trình ký kết thỏa thuận hòa bình Hormuz, dự kiến vào ngày 19 tháng 6, trùng với một thực tế hoạt động cụ thể trong chuỗi cung ứng phân bón, tạo ra một khoảng thời gian ngắn và quan trọng đối với việc bón phân cho vụ ngô của Brazil: eo biển Hormuz vẫn cần được rà phá bom mìn và nối lại hoạt động vận hành, và thời điểm này rất quan trọng khi thời điểm cao điểm phân phối phân bón cho vụ ngô đầu tiên của Brazil đang đến gần.
Việc rà phá bom mìn ở eo biển không phải là một quá trình tức thời. Các tàu thuyền đi qua trước khi xung đột bắt đầu đã báo cáo về nguy cơ bom mìn đáng kể, và việc khôi phục hoàn toàn giao thông thương mại đòi hỏi cả việc rà phá bom mìn trên biển và việc xây dựng lại niềm tin của thị trường bảo hiểm vào sự an toàn của quá cảnh, những yếu tố mà việc công bố thỏa thuận hòa bình không thể đẩy nhanh hơn thời gian thực hiện của chúng. Điều này có nghĩa là ngay cả một thỏa thuận hòa bình đã được ký kết cũng không ngay lập tức dẫn đến việc bình thường hóa dòng chảy phân bón từ các nhà sản xuất vùng Vịnh sang Brazil.
Cách định lượng khoảng cách nguồn cung của Kovalska rất cụ thể và đáng lo ngại: nhập khẩu nitơ vào Brazil vẫn giảm 15% so với cùng kỳ năm ngoái, và nếu các chuyến hàng urê từ vùng Vịnh không được nối lại trước cuối tháng 7, năng suất ngô vụ đầu tiên có nguy cơ giảm 10%. Hạn chót tháng 7 không phải là tùy tiện. Nó phản ánh lịch trình nông học cho thời kỳ gieo trồng chính của vụ ngô ở Brazil, đòi hỏi phải có phân bón ở các giai đoạn phát triển cụ thể của cây trồng để đạt được năng suất bình thường. Phân bón đến vào tháng 8, bất kể giá cả, không thể bù đắp hoàn toàn cho lượng phân bón đáng lẽ phải được bón vào tháng 7.
Theo đánh giá của Kovalska, các nỗ lực thay thế là "không đủ", có nghĩa là giả định ngầm của thị trường rằng Brazil có thể mua urê từ các nhà cung cấp ngoài vùng Vịnh để bù đắp khoảng trống do việc đóng cửa eo biển Hormuz gây ra đã không được hiện thực hóa với khối lượng cần thiết để bù đắp sự gián đoạn nguồn cung từ vùng Vịnh. Điều này phù hợp với phân tích chuỗi cung ứng phân bón rộng hơn được phát triển trong suốt loạt bài này: việc đóng cửa eo biển Hormuz đã loại bỏ một phần không nhỏ lượng phân bón nitơ được giao dịch toàn cầu khỏi thị trường, và các nhà cung cấp thay thế hiện có, chủ yếu là Nga và Trung Quốc trong nước, không có khả năng xuất khẩu để bù đắp hoàn toàn cho sự gián đoạn xuất khẩu nitơ từ vùng Vịnh trong ngắn hạn.
Những hạn chế về nguồn cung phốt phát làm tăng thêm rủi ro cho vụ mùa mới của Brazil: Kovalska dự báo rằng những hạn chế về phốt phát có thể làm giảm sản lượng vụ mùa mới của Brazil khoảng 10 triệu tấn mỗi năm. Việc giảm nguồn cung ở quy mô này tại một trong những quốc gia xuất khẩu ngô lớn nhất thế giới sẽ là một sự kiện thắt chặt nguồn cung cơ bản mà mức giá ngô hiện tại ở mức 4,40 USD chưa phản ánh được.
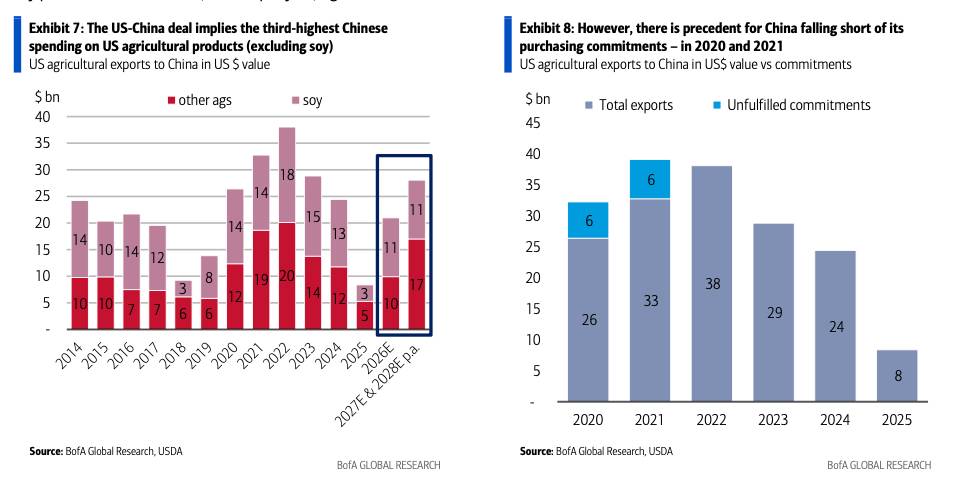
Rủi ro thứ ba: Thỏa thuận nông nghiệp trị giá 17 tỷ đô la Mỹ-Trung làm thay đổi bức tranh về nhu cầu.
Yếu tố xúc tác về nhu cầu nông sản của Mỹ và Trung Quốc là yếu tố rủi ro duy nhất trong khuôn khổ của Kovalska ít liên quan nhất đến luận điểm về cú sốc nguồn cung đã chi phối phân tích thị trường ngũ cốc trong suốt thời kỳ chiến tranh Iran, và nó có thể là chất xúc tác mạnh mẽ nhất về mặt thương mại trong ngắn hạn cho sự phục hồi của thị trường ngô.
Nhà Trắng dự kiến Trung Quốc sẽ mua ít nhất 17 tỷ đô la sản phẩm nông nghiệp của Mỹ mỗi năm vào năm 2026 (tính theo tỷ lệ) và trong giai đoạn 2027-2028. Sự tương đồng với thỏa thuận thương mại Giai đoạn Một mà Kovalska viện dẫn là hoàn toàn phù hợp: khi thỏa thuận Giai đoạn Một ban đầu được thực hiện, nó đã tạo ra sự tăng vọt trong việc mua ngô của Mỹ từ gần như bằng không lên khối lượng đáng kể, làm thắt chặt đáng kể nguồn cung ngô của Mỹ và đẩy giá lên cao, khiến nhiều người tham gia thị trường không kịp chuẩn bị.
Những con số cụ thể rất đáng chú ý. Nhóm của Kovalska dự báo xuất khẩu ngô của Mỹ sang Trung Quốc có thể tăng vọt từ con số 0 vào năm 2025 lên 5,5 triệu tấn vào năm 2026 và 16 triệu tấn sau đó. Để dễ hình dung, tổng lượng xuất khẩu ngô của Mỹ trên toàn cầu trong một năm bình thường vào khoảng 50-55 triệu tấn. Cam kết xuất khẩu 16 triệu tấn mỗi năm chỉ riêng từ Trung Quốc sẽ chiếm khoảng 30% tổng lượng xuất khẩu ngô của Mỹ, một cú sốc về nhu cầu đủ lớn để làm thắt chặt đáng kể nguồn cung ngô của Mỹ và hỗ trợ giá cả ở mức cao hơn nhiều so với hiện tại.
Điều quan trọng cần lưu ý là các giao dịch mua bán vẫn chưa bắt đầu. Thị trường đang định giá dựa trên giả định không có các giao dịch mua từ Trung Quốc vì đó là thực tế hiện tại có thể quan sát được. Thị trường chưa định giá khả năng thực hiện nhanh chóng các cam kết mua hàng mà một thỏa thuận thương mại chính thức sẽ yêu cầu, bởi vì sự không chắc chắn về thời điểm thực hiện khiến cho dòng cầu đó khó có thể được đưa vào dự báo giá chung cho đến khi nó thực sự bắt đầu xuất hiện trong dữ liệu xuất khẩu.
Điều này tạo ra một lựa chọn bất đối xứng cụ thể cho những người đầu tư vào ngô: giá hiện tại không phản ánh mức giá cao hơn dự kiến từ nhu cầu của Trung Quốc, trong khi mức giá cao hơn dự kiến tiềm năng từ các giao dịch mua quy mô lớn trong Giai đoạn Một có thể tạo ra một cú hích tăng giá đáng kể và nhanh chóng nếu cam kết nông nghiệp trị giá 17 tỷ đô la được thực hiện với tốc độ như những tuyên bố công khai của Nhà Trắng. Tiền lệ lịch sử về việc thực hiện Giai đoạn Một cho thấy rằng khi Trung Quốc cam kết khối lượng mua nông sản cụ thể theo khuôn khổ một thỏa thuận thương mại, các giao dịch mua này thường diễn ra với số lượng có thể thấy rõ trong dữ liệu kiểm tra xuất khẩu hàng tuần trong vòng vài tháng sau khi thỏa thuận được thực hiện.
Khung phân tích rủi ro thị trường nông nghiệp sau thỏa thuận hòa bình
Vị thế và giá cả hiện tại của thị trường ngô phản ánh một mô hình hành vi cụ thể và dễ hiểu: các thị trường đã hấp thụ một thời kỳ dài tích lũy phí bảo hiểm rủi ro địa chính trị có xu hướng đảo chiều quá mức khi phí bảo hiểm đó biến mất, thanh lý không chỉ phí bảo hiểm rủi ro chiến tranh mà còn cả phí bảo hiểm rủi ro cơ bản đã tồn tại trước chiến tranh và chỉ được chiến tranh khuếch đại.
Ba yếu tố rủi ro mà Kovalska đã xác định – thời tiết và hiện tượng El Niño, thời điểm cung cấp phân bón của Brazil, và nhu cầu của Mỹ và Trung Quốc – đều có khả năng độc lập tạo ra tác động phục hồi đáng kể cho giá ngô từ mức cơ sở hiện tại là 4,40 đô la/bushel. Khi kết hợp lại, và đặc biệt là trong bối cảnh thời điểm cung cấp phân bón của Brazil rất eo hẹp, tạo ra sự cấp bách về mặt hoạt động độc lập với việc ký kết thỏa thuận hòa bình, chúng tạo nên sự hội tụ của các yếu tố rủi ro mà việc loại bỏ 88% lượng dự trữ đã loại bỏ một cách có hệ thống khỏi giá cả thị trường.
Việc Ngân hàng Bank of America (BofA) điều chỉnh mục tiêu giá từ 6,00 đô la xuống 5,50 đô la phản ánh cả việc giảm rủi ro thực sự từ thỏa thuận hòa bình Hormuz và thực tế điều chỉnh theo lạm phát của cơ cấu chi phí đầu vào hiện tại: một số điều kiện đã biện minh cho mục tiêu 6,00 đô la, đặc biệt là các kịch bản rủi ro chiến tranh nghiêm trọng nhất, đã được giải quyết một phần. Nhưng mục tiêu 5,50 đô la vẫn thể hiện mức tăng khoảng 25% so với giá hiện tại là 4,40 đô la, một sự tăng giá mà ba yếu tố rủi ro kết hợp có thể tạo ra trong nửa cuối năm 2026 và sang năm 2027.
Đối với các nhà đầu tư tập trung vào hàng hóa, sự sụt giảm vị thế trên thị trường nông sản đã tạo ra một môi trường mà trong đó, áp lực kỹ thuật từ việc thanh lý bắt buộc phần lớn đã lắng xuống, các yếu tố xúc tác tăng giá cơ bản được Kovalska xác định vẫn còn hiệu lực, và sự bất đối xứng về kết quả đã chuyển từ cấu hình nghiêng về phía giảm giá của ba tuần trước, khi các vị thế mua ở mức cao nhất thập kỷ phải đối mặt với áp lực thanh lý tiềm tàng, sang cấu hình trung lập đến nghiêng về phía tăng giá hơn của một thị trường nơi nền tảng bán khống đã được xây dựng lại và động thái quan trọng tiếp theo phụ thuộc vào việc liệu các rủi ro bị trì hoãn có thành hiện thực hay không.
Rủi ro chưa hề biến mất. Chúng chỉ được định giá lại như thể chúng đã biến mất. Khoảng cách giữa thực tế định giá và thực tế phân tích chính là loại cơ hội bất đối xứng mà các nhà đầu tư hàng hóa có kỷ luật được thiết kế để nhận diện và tận dụng.
---------------------------------------------------
Trong chu kỳ kinh tế, dòng tiền đầu tư được luân chuyển giữa các loại tài sản đầu tư khác nhau để tối đa hóa lợi nhuận. Hiện nay Sở giao dịch hàng hóa VN mới được cấp phép liên thông trên thị trường hàng hóa quốc tế và đầu tư trực tiếp trên các sàn hàng hóa thế giới, với các sản phẩm thiết yếu như là: Đồng, Bạc, Cà phê, Đường, Nông sản ...
Nhà đầu tư có thể tham gia giao dịch trực tiếp trên thị trường hàng hoá của Bô Công Thương. Với nhiều ưu điểm như: Mua bán 2 chiều, T0, miễn lãi margin ... Liên hệ với tôi qua số Zalo ở phần tên tác giả để hợp tác và nhận các tư vấn tốt nhất về thị trường hàng hoá.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


