







 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Động lực phục hồi lợi nhuận ngành logistics Châu Âu Q3
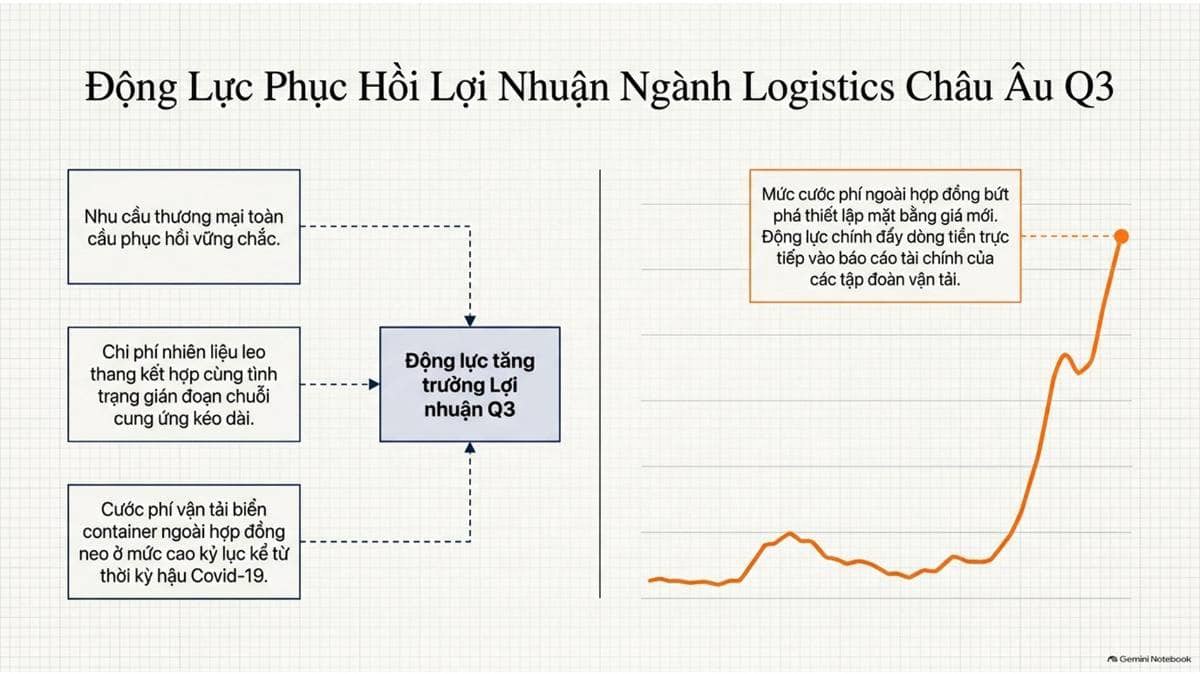
Các doanh nghiệp vận tải biển và giao nhận (logistics) Châu Âu được dự báo sẽ ghi nhận kết quả kinh doanh Quý III bùng nổ nhờ nhu cầu thương mại toàn cầu duy trì tích cực, giá cước vận tải biển tăng cao và những gián đoạn chuỗi cung ứng kéo dài.
Trong đó, cước vận tải container tuyến Trung Quốc đi bờ Đông Mỹ đã quay lại mức đỉnh sau đại dịch COVID-19 và đối mặt với rủi ro tiếp tục lập kỷ lục do chi phí nhiên liệu tăng cao từ xung đột giữa Mỹ-Israel và Iran.
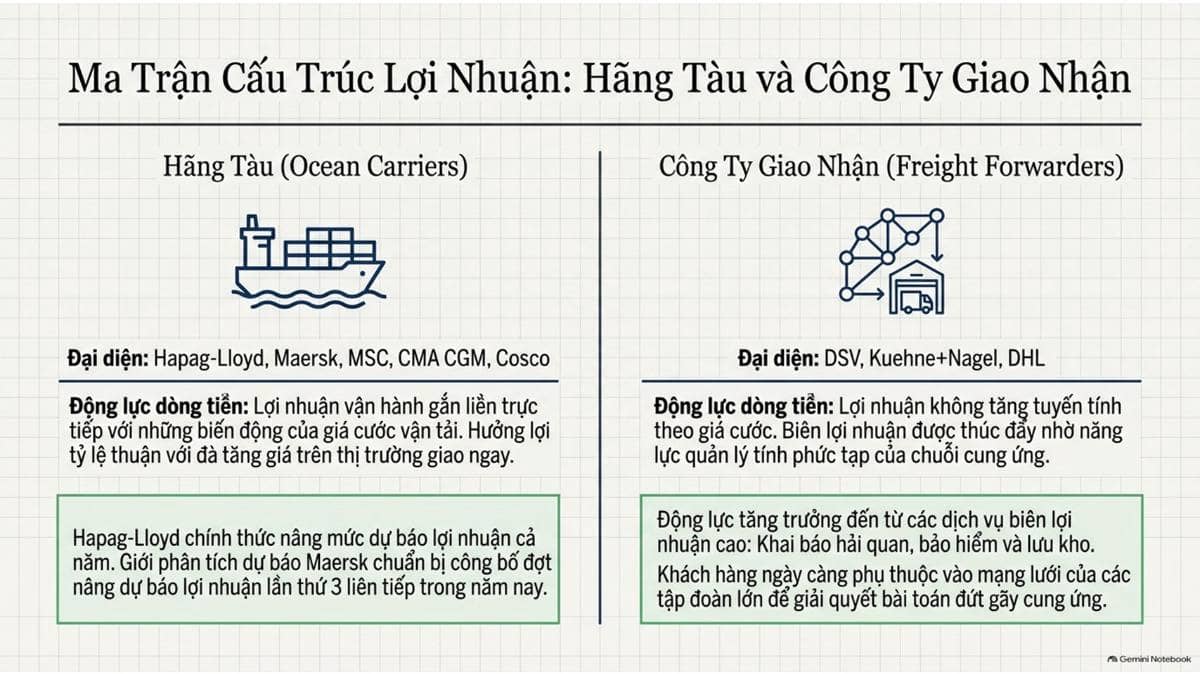
Nhóm hưởng lợi trực tiếp nhất là các hãng tàu chở container; Hapag-Lloyd đã nâng triển vọng lợi nhuận cả năm và Maersk được dự báo sẽ có lần nâng kế hoạch thứ ba trong năm.
Đối với các doanh nghiệp giao nhận (freight forwarders) như DSV, Kuehne+Nagel và DHL, mặc dù mức tăng giá cước không chuyển hóa trực tiếp thành lợi nhuận mạnh mẽ như hãng tàu, họ vẫn hưởng lợi lớn từ nhu cầu quản lý chuỗi cung ứng phức tạp và gia tăng các dịch vụ biên lợi nhuận cao như thủ tục hải quan, bảo hiểm và kho bãi.
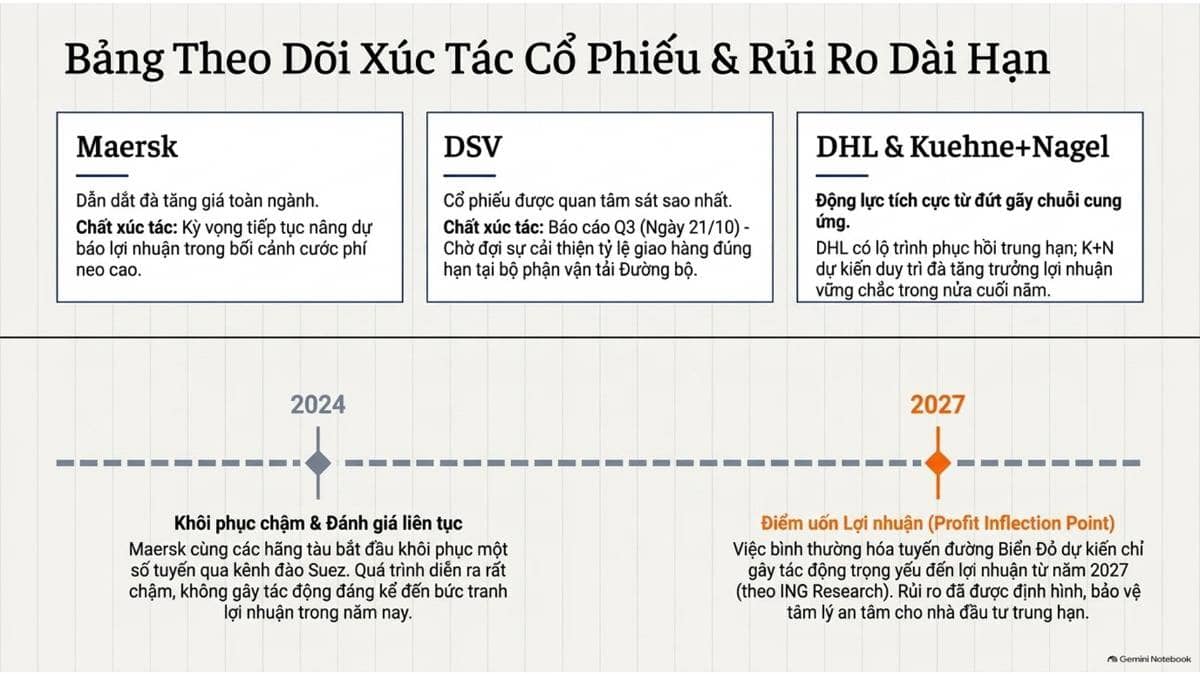
Về lộ trình hạ nhiệt, dù các hãng tàu lớn (Maersk, Hapag-Lloyd, MSC, CMA CGM, Cosco) đang từng bước khôi phục tuyến đường qua Kênh đào Suez/Biển Đỏ, ING Research nhận định quá trình này chỉ bắt đầu tác động đáng kể đến kết quả kinh doanh từ năm 2027.
Phân tích ngắn dưới góc nhìn tư vấn tài chính:
Phân hóa biên lợi nhuận giữa Hãng tàu (Carriers) và Doanh nghiệp Giao nhận (Forwarders):
Sự bùng nổ của giá cước vận tải (Freight rates) và chi phí nhiên liệu biến các hãng sở hữu đội tàu (như Maersk, Hapag-Lloyd) thành nhóm hưởng lợi trực tiếp nhất thông qua đòn bẩy giá bán.
Trong khi đó, các công ty giao nhận (DSV, Kuehne+Nagel) duy trì sự tăng trưởng nhờ đòn bẩy sản lượng dịch vụ giá trị gia tăng (customs, warehousing) hơn là ăn chênh lệch giá cước thuần túy.
Độ trễ hạ nhiệt từ Tuyến Biển Đỏ (Red Sea Impact Delay):
Dù việc nối lại tuyến đường Biển Đỏ đã bắt đầu diễn ra, độ trễ vận hành khiến tác động giảm giá cước chưa thể phản ánh ngay vào báo cáo tài chính năm nay mà phải tới năm 2027.
Điều này giúp duy trì mặt bằng cước phí và đệm lợi nhuận cho các doanh nghiệp logistics trong giai đoạn cuối năm.
-----------
Khuyến nghị chiến lược phân bổ danh mục:
Đối với nhóm cổ phiếu Logistics & Vận tải biển, nhà đầu tư nên ưu tiên các doanh nghiệp sở hữu đội tàu tự vận tải hoặc các đơn vị giao nhận có năng lực cung cấp chuỗi dịch vụ tích hợp giá trị cao.
Đồng thời, cần theo dõi sát mùa công bố BCTC Quý III (bắt đầu từ DSV vào ngày 21/10) để đánh giá khả năng duy trì đà tăng trưởng và quản trị rủi ro chi phí nhiên liệu.
⚠️ DISCLAIMER
Phân tích này chỉ mang tính tham khảo, không phải khuyến nghị đầu tư chính thức theo Luật Chứng khoán 2019. Nhà đầu tư tự chịu trách nhiệm với quyết định của mình.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


