





300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Đất bỏ hoang có thể chịu thuế cao hơn 0,2%
Đề xuất áp thuế 0,2% đối với đất bỏ hoang đang làm nóng thị trường bất động sản. Tuy nhiên, nhiều chuyên gia cho rằng mức thuế này chưa đủ sức ngăn chặn tình trạng găm giữ đất chờ tăng giá. Nếu chính sách được siết chặt, doanh nghiệp sở hữu quỹ đất lớn nhưng chậm triển khai dự án có thể đối mặt áp lực tài chính đáng kể.
Chính phủ đề xuất áp dụng thuế với đất bỏ hoang nhằm kích thích sử dụng hiệu quả tài nguyên đất đai. Chính sách này sẽ tác động đáng kể đến chi phí nắm giữ tài sản của các doanh nghiệp và nhà đầu tư cá nhân.
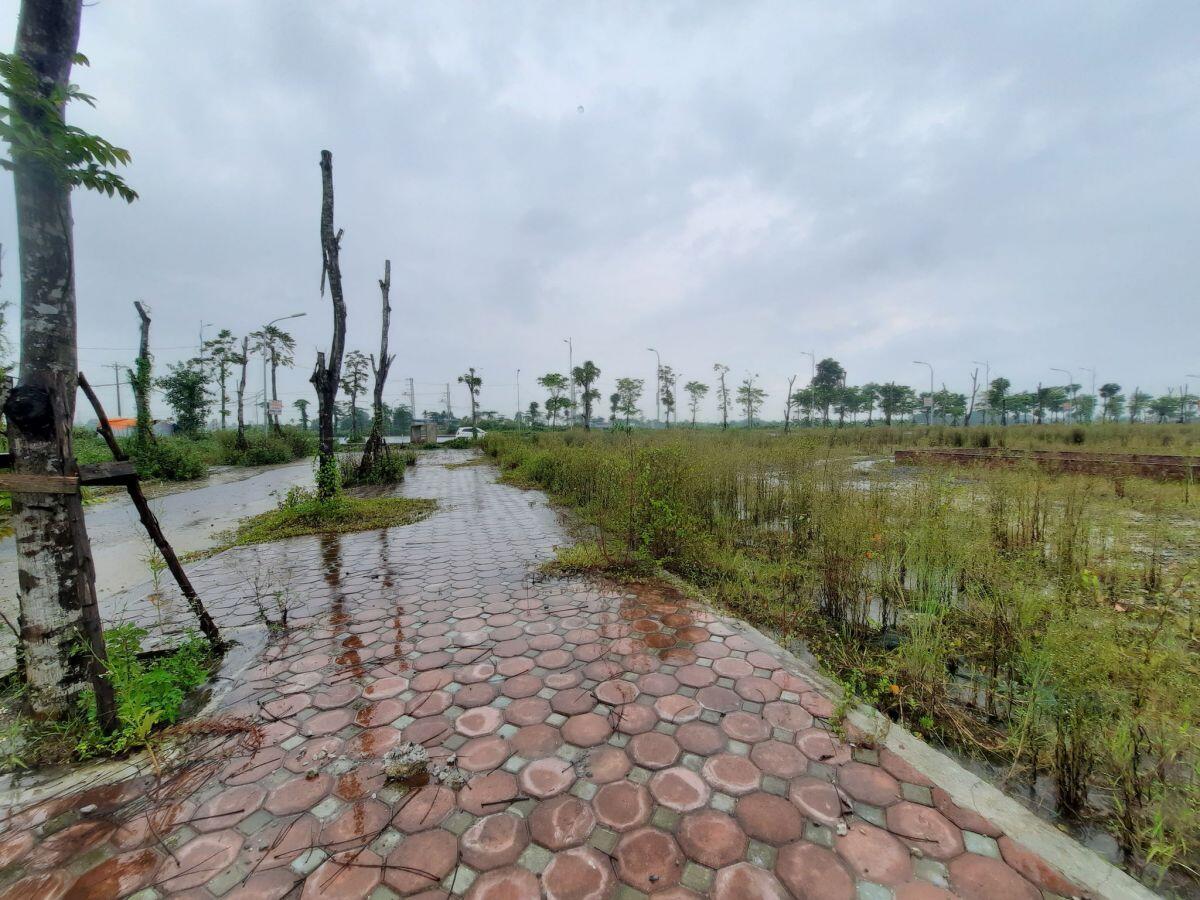
Chính phủ đã trình Quốc hội đề xuất bổ sung thuế suất 0,2% đối với đất phi nông nghiệp bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng, đồng thời không áp dụng hạn mức tính thuế.
Theo TS Nguyễn Đức Kiên, nguyên Tổ trưởng Tổ tư vấn kinh tế của Thủ tướng Chính phủ, mức thuế 0,2% vẫn thấp và cần được cân nhắc nâng cao hơn để tạo tác động thực chất.
Cùng quan điểm, GS.TSKH Đặng Hùng Võ, nguyên Thứ trưởng Bộ Tài nguyên và Môi trường, cho rằng chính sách phải tạo áp lực tài chính đủ lớn, khiến người nắm giữ đất cân nhắc giữa việc triển khai dự án, chuyển nhượng hoặc tiếp tục chịu chi phí.
Về mặt tính toán, nếu giá tính thuế của khu đất là 10 tỷ đồng, mức thuế 0,2% tương ứng 20 triệu đồng/năm. Đây chỉ là ví dụ minh họa, chưa bao gồm các nghĩa vụ tài chính khác.
Trong trường hợp giá đất tăng 5–10% mỗi năm, lợi nhuận kỳ vọng có thể vượt xa chi phí thuế, khiến biện pháp này khó thay đổi hành vi đầu cơ.
Doanh nghiệp bất động sản chịu áp lực phân hóa
Nếu thuế đất bỏ hoang tăng, các doanh nghiệp sở hữu quỹ đất lớn nhưng chậm triển khai có thể chịu thêm chi phí duy trì tài sản.
Áp lực này ảnh hưởng trực tiếp đến dòng tiền, khả năng cân đối vốn và hiệu quả phát triển dự án, đặc biệt với doanh nghiệp sử dụng đòn bẩy tài chính cao.
Ngược lại, doanh nghiệp có pháp lý hoàn chỉnh, năng lực triển khai tốt và dòng tiền ổn định có thể hưởng lợi gián tiếp khi nguồn lực đất đai được đưa vào khai thác hiệu quả hơn.
Đối với thị trường chứng khoán, chính sách có thể tạo sự phân hóa trong nhóm cổ phiếu bất động sản. Những doanh nghiệp phụ thuộc vào kỳ vọng tăng giá quỹ đất có nguy cơ chịu áp lực định giá, trong khi nhóm phát triển dự án thực chất có thể ít bị ảnh hưởng hơn.
Thuế cao chưa đủ, cần mạnh tay thu hồi đất
Theo quy định hiện hành, đất dự án không sử dụng trong 12 tháng liên tục hoặc chậm tiến độ 24 tháng có thể thuộc diện xử lý, gia hạn và thu hồi theo điều kiện pháp luật.
Các chuyên gia nhấn mạnh thuế cần đi cùng cơ chế giám sát và thu hồi đất chậm triển khai.
Tuy nhiên, việc xác định đất bỏ hoang phải minh bạch, phân biệt trường hợp cố tình găm giữ với dự án đình trệ do vướng mắc pháp lý.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


