





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Cùng nuôi heo, lợi nhuận chênh hơn 33 lần
Cùng đặt cược vào ngành chăn nuôi heo, nhưng kết quả kinh doanh của bầu Đức và tỷ phú Trần Đình Long đang tạo ra khoảng cách đáng kinh ngạc. Trong 9 tháng đầu năm 2026, mảng heo của Nông nghiệp Hòa Phát lãi 663 tỷ đồng, trong khi Hoàng Anh Gia Lai chỉ ghi nhận 20 tỷ đồng, chênh lệch hơn 33 lần.
Một bên xây dựng hệ thống sản xuất công nghiệp khép kín, bên còn lại nổi tiếng với mô hình “heo ăn chuối”. Hai chiến lược khác biệt đang cho thấy khả năng chống chịu hoàn toàn trái ngược trước biến động giá heo và chi phí thức ăn.
CTCP Phát triển Nông nghiệp Hòa Phát (HPA), doanh nghiệp thuộc hệ sinh thái của tỷ phú Trần Đình Long, đang thể hiện lợi thế vượt trội về quy mô và hiệu quả chăn nuôi.
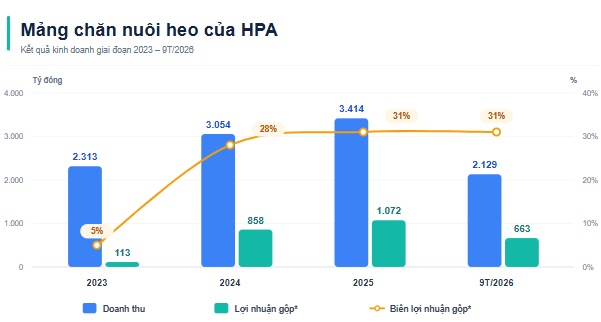
Năm 2023, mảng heo của HPA đạt doanh thu 2.313 tỷ đồng, lợi nhuận 113 tỷ đồng. Đến năm 2025, doanh thu tăng lên 3.414 tỷ đồng, trong khi lợi nhuận bứt phá lên 1.072 tỷ đồng, gấp gần 9,5 lần.
Riêng 9 tháng đầu năm 2026, mảng này tiếp tục mang về 2.129 tỷ đồng doanh thu và 663 tỷ đồng lợi nhuận, với biên lợi nhuận khoảng 31%.
Đáng chú ý, trong quý III, hoạt động chăn nuôi heo đóng góp 49,9% doanh thu và tới 63,5% lợi nhuận sau thuế hợp nhất của HPA.
Lợi thế của doanh nghiệp đến từ mô hình sản xuất khép kín, tự chủ con giống và thức ăn chăn nuôi, qua đó kiểm soát khoảng 70% chi phí đầu vào.
HPA hiện duy trì khoảng 25.000 heo nái, vận hành hệ thống nhà máy thức ăn công suất 600.000 tấn/năm và đặt mục tiêu nâng sản lượng lên 900.000 heo thương phẩm mỗi năm vào năm 2030.
Bầu Đức hụt hơi với “heo ăn chuối”
Trái ngược HPA, mảng chăn nuôi của Hoàng Anh Gia Lai (HAG) đang trải qua giai đoạn thu hẹp đáng kể.
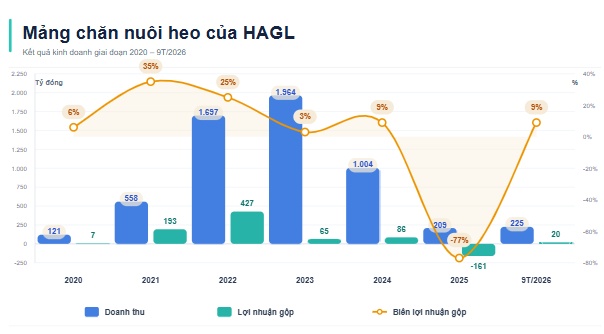
Từng đạt doanh thu đỉnh 1.964 tỷ đồng, hoạt động nuôi heo của HAGL giảm xuống 1.004 tỷ đồng năm 2024 và chỉ còn 209 tỷ đồng năm 2025.
Đáng chú ý, năm 2025, mảng này lỗ 161 tỷ đồng, tương ứng biên lợi nhuận âm 77%.
Sản lượng heo xuất bán cũng lao dốc từ 181.400 con năm 2024 xuống 72.231 con năm 2025, giảm gần 79%, trong bối cảnh dịch tả heo châu Phi và chi phí chăn nuôi gia tăng.
Bước sang 9 tháng đầu năm 2026, hoạt động này phục hồi nhẹ với lợi nhuận 20 tỷ đồng, biên lợi nhuận khoảng 9%.
Tuy nhiên, trong quý III, mảng heo chỉ chiếm 1,86% doanh thu và 1,22% lợi nhuận gộp hợp nhất, cho thấy vai trò ngày càng thu hẹp trong cơ cấu kinh doanh.
Hai chiến lược, hai ngã rẽ
Sự khác biệt lớn nhất nằm ở khả năng kiểm soát chi phí.
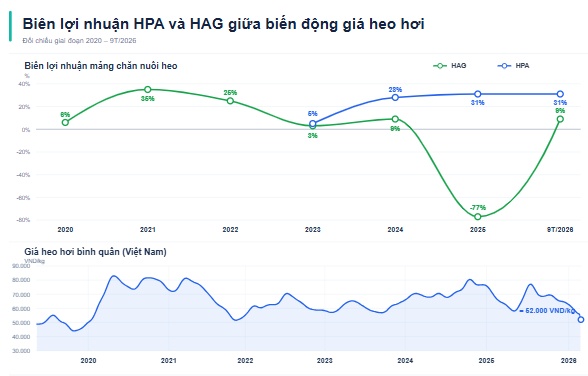
HPA chủ động nguồn cám, con giống và tập trung bán sỉ, trong khi HAGL tận dụng phụ phẩm chuối để chăn nuôi nhưng vẫn phụ thuộc đáng kể vào thức ăn công nghiệp bên ngoài.
Khi giá heo giảm từ trên 80.000 đồng/kg giai đoạn 2021 xuống khoảng 50.000 đồng/kg vào tháng 10/2026, sức chống chịu của hai mô hình bộc lộ rõ.
Trong khi HPA duy trì biên lợi nhuận trên 30%, HAGL phải điều chỉnh chiến lược, chuyển trọng tâm sang chuối, sầu riêng, cà phê và các cây trồng khác.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


