






400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Có tiền nhàn rỗi cũng đừng vội “quăng” hết vào sổ tiết kiệm
Trước đây cứ nghe ngân hàng tăng lãi suất là mình lại nghĩ ngay: “Có nên rút tiền ra gửi chỗ khác không nhỉ?”
Sau này mới thấy, gửi tiết kiệm không phải cứ ngân hàng nào lãi cao nhất thì chọn ngân hàng đó.
Quan trọng hơn là phải biết tiền mình đang gửi là tiền gì.
Tiền để dành từ lương mỗi tháng thì khác.
Tiền nhàn rỗi vài trăm triệu lại khác.
Còn tiền vừa bán vàng, bán đất, bán một tài sản nào đó thì càng phải suy nghĩ kỹ.
Ví dụ, tiền từ lương hàng tháng thì điều quan trọng nhất có khi không phải săn thêm 0,2-0,5% lãi suất, mà là tháng nào cũng đều đặn bỏ ra một khoản.
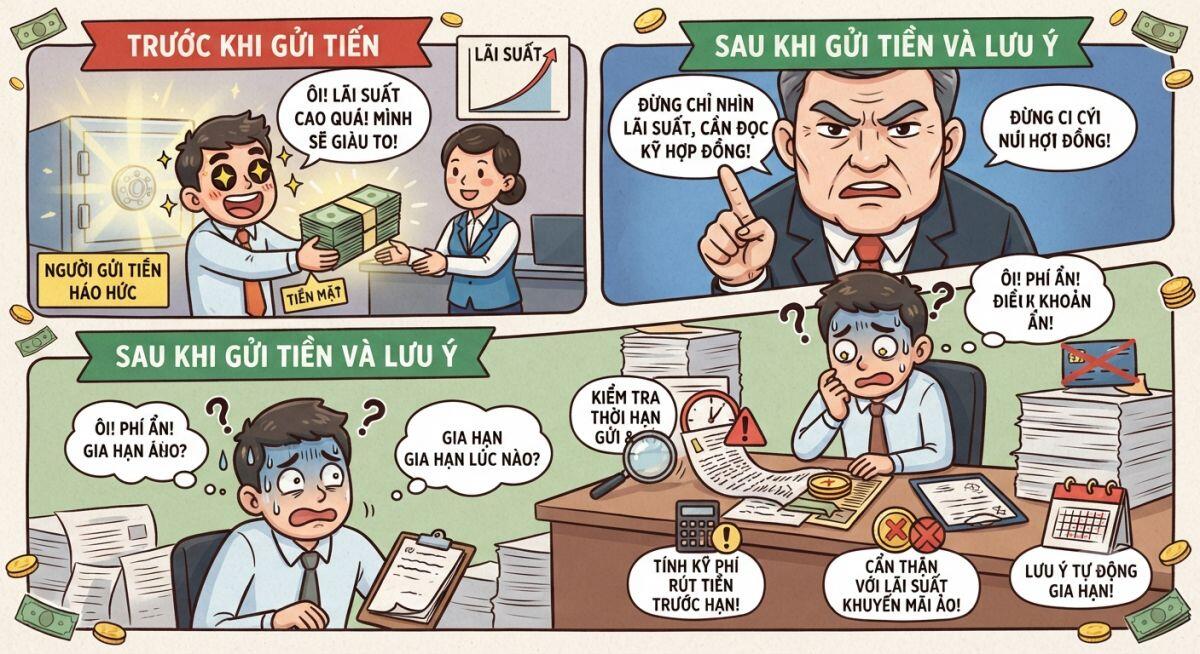
Nhận lương → tách tiền tiết kiệm → phần còn lại mới tính chuyện chi tiêu.
Làm được việc này vài năm, số tiền tích lũy có khi đáng kể hơn rất nhiều so với việc tháng nào cũng ngồi canh xem ngân hàng nào đang trả lãi cao hơn.
Còn tiền nhàn rỗi thì đừng vội nghĩ “đang chưa dùng đến = có thể gửi dài hạn”.
Chưa dùng hôm nay không có nghĩa là 6 tháng nữa không cần.
Có thể trong khoản tiền đó vẫn có tiền dự phòng, tiền mua nhà, tiền mua xe, tiền cho con học, tiền chữa những việc bất ngờ...
Nếu gom hết vào một sổ dài hạn chỉ vì thấy lãi cao hơn, đến lúc cần tiền lại phải tất toán trước hạn thì chưa chắc đã lợi.
Có khi chia ra 3 phần còn hợp lý hơn:
- Một phần cần rút được khi có việc.
- Một phần phục vụ mục tiêu 1-2 năm.
- Một phần thực sự chưa cần đến trong nhiều năm thì mới gửi dài.
Còn một loại tiền mình thấy cần tỉnh táo nhất: tiền vừa bán tài sản.
Bán vàng được một khoản lớn rồi đem gửi ngân hàng.
Bán đất xong thấy lãi suất đang hấp dẫn, lập tức khóa tiền 12-24 tháng.
Nghe thì rất an toàn.
Nhưng lúc này nên tự hỏi một câu trước: “Tại sao mình bán tài sản đó?”
Nếu trước đây mua vàng hay bất động sản để giữ dài hạn, thì việc giá lên xuống vài phần trăm hoặc lãi suất tiết kiệm tăng lên chưa chắc đã là lý do đủ mạnh để thay đổi kế hoạch.
Bởi bán xong rồi gửi ngân hàng cũng là một quyết định đầu tư mới.
Và quyết định mới không phải lúc nào cũng tốt hơn quyết định cũ.
Đặc biệt với khoản tiền lớn, đôi khi không làm gì vội trong vài tuần hoặc vài tháng cũng là một quyết định tài chính.
Gửi tạm kỳ hạn ngắn để tiền không nằm im, đồng thời cho mình thời gian suy nghĩ xem số tiền đó thực sự sẽ đi đâu, có khi lại hợp lý hơn việc vừa bán tài sản hôm nay đã khóa toàn bộ tiền vào một kỳ hạn dài.
Nói cho cùng, lãi suất chỉ là một con số.
Còn nguồn tiền, thời điểm cần dùng tiền và mục tiêu của mình mới quyết định nên gửi như thế nào.
Nên lần tới trước khi hỏi:
“Ngân hàng nào đang trả lãi cao nhất?”
Có lẽ nên hỏi mình trước:
“Số tiền này bao lâu nữa tôi sẽ cần đến?”
Trả lời được câu đó rồi, chuyện chọn kỳ hạn có khi tự nhiên đơn giản hơn rất nhiều.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


