





300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Có nhất thiết phải chờ “đủ tiền” mới mua căn nhà đầu tiên?
Thay vì dành thêm nhiều năm để tích lũy rồi mới tìm nhà, người trẻ có thể bắt đầu với một khoản vốn phù hợp và tận dụng thời gian chờ nhận nhà để tiếp tục củng cố tài chính. Cách tiếp cận này đang mở ra một hướng đi khác cho bài toán an cư gần TPHCM.
Khi lên kế hoạch mua căn nhà đầu tiên, nhiều người thường tập trung vào câu hỏi đang có bao nhiêu tiền. Tuy nhiên, một yếu tố khác cũng quan trọng không kém là khoảng thời gian từ lúc quyết định mua đến khi nhận nhà có thể được sử dụng như thế nào.
Nếu tiếp tục thuê nhà và chờ tích lũy thêm, sau ba năm, người mua có nhiều tiền hơn nhưng kế hoạch sở hữu nhà vẫn chưa thực sự bắt đầu. Ngược lại, với phương án thanh toán phù hợp, họ có thể xác lập quyền sở hữu trước, đồng thời tiếp tục tích lũy trong thời gian dự án được xây dựng.
Khảo sát người tiêu dùng bất động sản quý 2/2026 của Batdongsan.com.vn cho thấy 64% người thuê mong muốn sở hữu nhà trong 1-5 năm tới. Tuy nhiên, 70% vẫn chờ tích lũy đủ tài chính, trong khi 40% quan tâm đến lãi suất và 39% chờ một gói vay phù hợp.
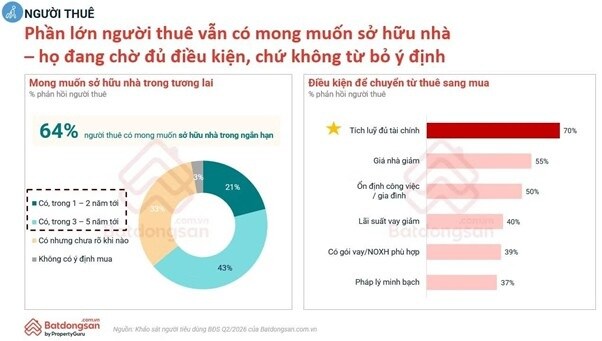
Phần lớn người thuê vẫn có nhu cầu sở hữu nhà nhưng đang chờ điều kiện tài chính phù hợp.
Những con số này cho thấy khoảng cách từ mong muốn đến quyết định mua nhà không chỉ nằm ở thu nhập. Điểm nghẽn còn đến từ việc người mua chưa tìm được phương án cho phép cân bằng đồng thời ba nhu cầu: sở hữu nhà, duy trì sinh hoạt và tiếp tục tích lũy.
Chẳng hạn, một gia đình có khả năng dành ra 10-12 triệu đồng mỗi tháng, sau 24 tháng, một gia đình có thể tích lũy khoảng 240-288 triệu đồng. Trường hợp khoản tiền này được gửi tiết kiệm tích lũy với lãi suất giả định 7%/năm, tổng giá trị sau hai năm có thể đạt khoảng 256.81–308.17 triệu đồng, gồm 16.81–20.17 triệu đồng tiền lãi. Đây sẽ là nguồn tài chính dự phòng để khách hàng chuẩn bị cho các nghĩa vụ thanh toán sau khi nhận nhà.
Như vậy, thời gian chờ nhận nhà không đồng nghĩa với việc dòng tiền bị “đóng băng”. Khi được hỗ trợ lãi suất trong giai đoạn này, người mua vẫn có thể duy trì tích lũy, gia tăng quỹ dự phòng và chủ động hơn trước các khoản thanh toán về sau.
Vì thế, thời điểm mua nhà không chỉ phụ thuộc vào tỷ lệ giá trị căn hộ đã tích lũy được. Điều quan trọng hơn là phương án sở hữu có tạo đủ khoảng thời gian và sự linh hoạt để người mua tiếp tục chuẩn bị tài chính hay không.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


