





 Mã liên quan




 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Báo cáo nhanh Kết quả kinh doanh Q3 và 9T/2026 của Tổng Công ty CP Vận tải Dầu khí (PVTrans - Mã: PVT)
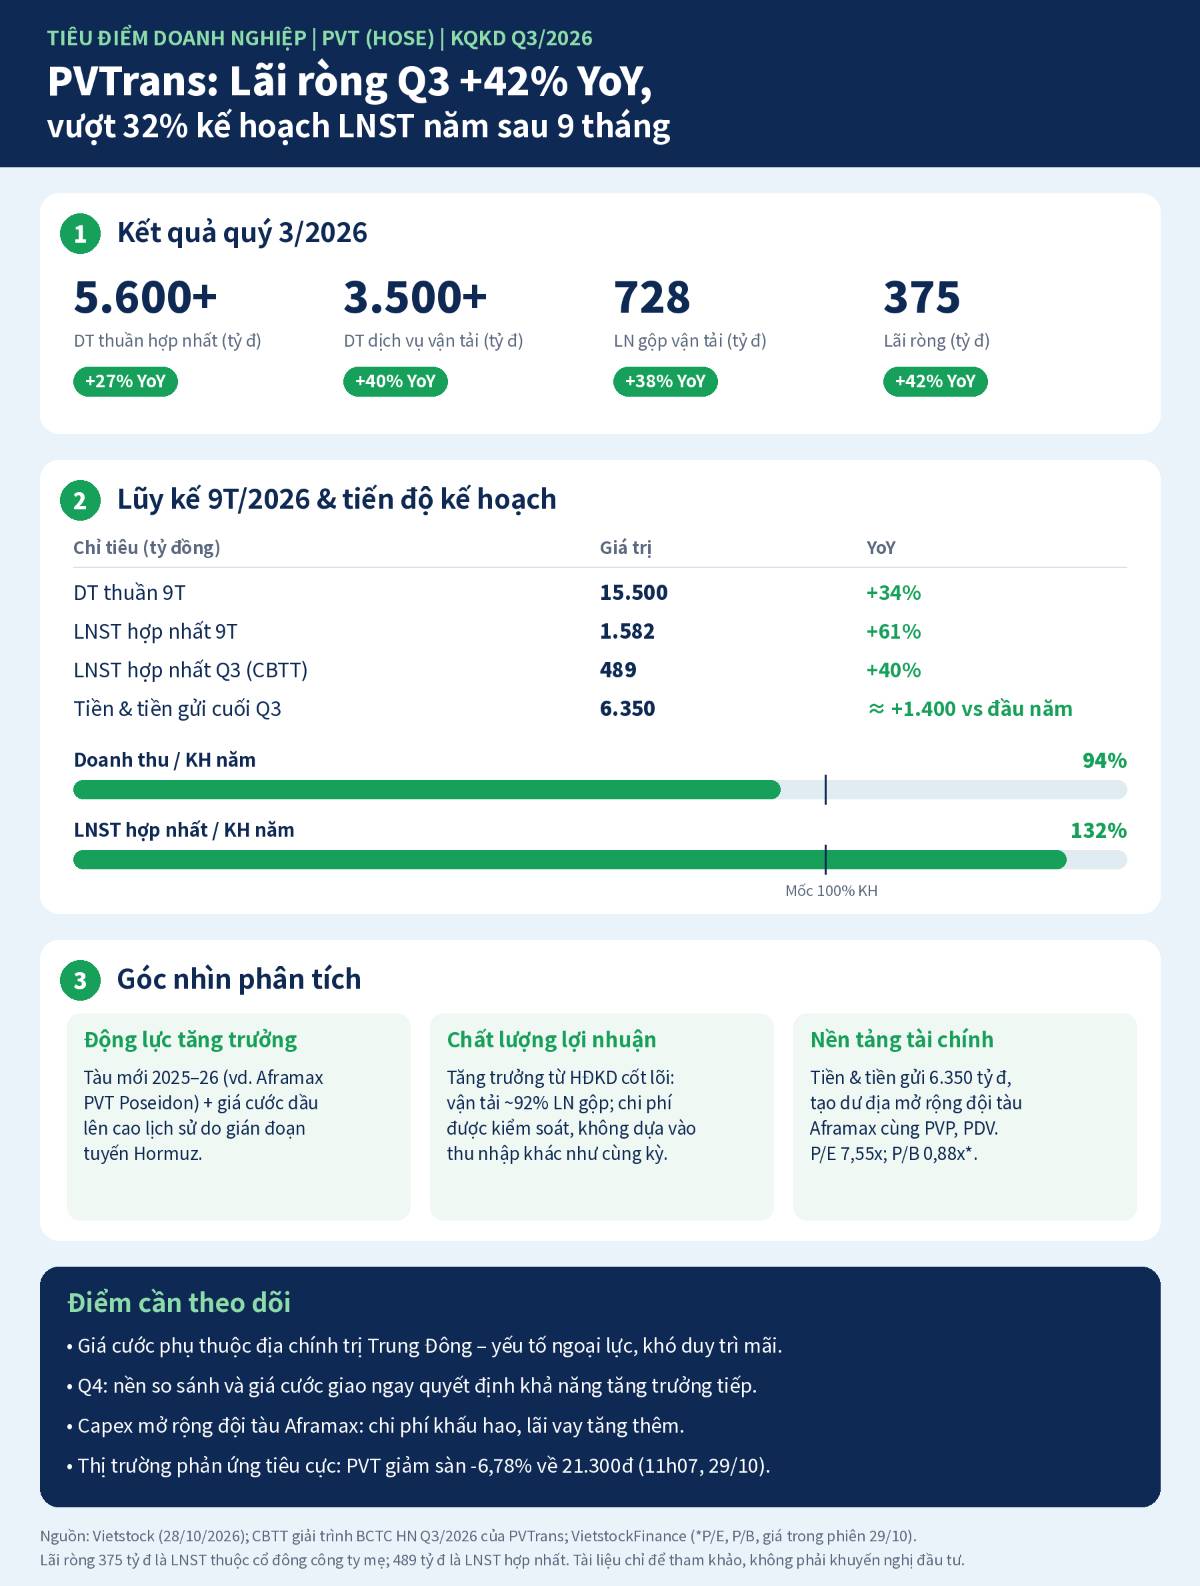
Trong Quý 3/2026, Tổng Công ty CP Vận tải Dầu khí (PVTrans - Mã: PVT) ghi nhận doanh thu thuần hợp nhất đạt hơn 5,6 ngàn tỷ đồng (+27% YoY) và lãi ròng đạt 375 tỷ đồng (+42% YoY).
Động lực tăng trưởng cốt lõi xuất phát từ mảng dịch vụ vận tải với doanh thu mảng đạt trên 3,5 ngàn tỷ đồng (+40% YoY), đóng góp 728 tỷ đồng lợi nhuận gộp (+38% YoY) (chiếm xấp xỉ 92% tổng lợi nhuận gộp của doanh nghiệp).
Kết quả bứt phá này nhờ đóng góp từ các tàu mới tiếp nhận như tàu dầu thô cỡ Aframax PVT Poseidon (đưa vào vận hành từ tháng 11/2025), cùng bối cảnh thị trường vận tải dầu thuận lợi khi xung đột tại Trung Đông làm gián đoạn tuyến hàng hải qua eo biển Hormuz đẩy giá cước lên mức cao lịch sử.
Song song đó, doanh thu tài chính đạt 105 tỷ đồng và các chi phí tài chính, bán hàng, quản lý doanh nghiệp được kiểm soát hiệu quả.
Lũy kế 9 tháng đầu năm 2026, PVTrans đạt doanh thu thuần 15,5 ngàn tỷ đồng (+34% YoY) và lãi sau thuế hợp nhất gần 1,6 ngàn tỷ đồng (+61% YoY), chính thức hoàn thành 94% kế hoạch doanh thu và vượt 32% mục tiêu lợi nhuận cả năm.
Nhờ dòng tiền hoạt động dồi dào, số dư tiền và tiền gửi của PVTrans tính đến cuối Q3/2026 đạt 6,35 ngàn tỷ đồng (+1,4 ngàn tỷ đồng so với đầu năm), tạo đòn bẩy tài chính để PVT cùng các đơn vị thành viên (PVP, PDV) tiếp tục thực hiện kế hoạch mở rộng đội tàu chở dầu thô Aframax phục vụ thị trường quốc tế.
Phân tích tài chính ngắn
1. Lợi thế từ đòn bẩy giá cước quốc tế và chiến lược trẻ hóa đội tàu đúng thời điểm:
Việc PVTrans chủ động mở rộng quy mô đội tàu giai đoạn 2025–2026 (tiêu biểu là tàu PVT Poseidon) đã giúp doanh nghiệp đón trọn sóng tăng giá cước vận tải dầu thô toàn cầu khi chuỗi cung ứng hàng hải qua eo biển Hormuz bị xáo trộn.
Việc đẩy mạnh cho thuê tàu trên thị trường quốc tế giúp tối ưu hóa công suất khai thác, nâng biên lợi nhuận gộp mảng vận tải và tạo đòn bẩy cho đà bứt phá lợi nhuận ròng (+61% YoY sau 9 tháng).
2. Sức khỏe tài chính lành mạnh và dư địa mở rộng công suất lớn:
Việc vượt 32% kế hoạch lợi nhuận năm chỉ sau 9 tháng cùng lượng tiền mặt & tiền gửi tích lũy dồi dào (6,35 ngàn tỷ đồng) khẳng định năng lực quản trị dòng tiền vượt trội của PVT.
Bộ đệm tài chính vững chắc này cho phép doanh nghiệp duy trì cơ cấu tài chính an toàn, giảm thiểu áp lực chi phí lãi vay trong môi trường lãi suất biến động, đồng thời đảm bảo nguồn vốn đối ứng để đẩy mạnh các dự án đầu tư tàu Aframax mới trong tương lai.
⚠️ DISCLAIMER
Phân tích này chỉ mang tính tham khảo, không phải khuyến nghị đầu tư chính thức theo Luật Chứng khoán 2019. Nhà đầu tư tự chịu trách nhiệm với quyết định của mình.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


