





300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Áp lực lãi vay nửa cuối năm
Lãi suất cho vay tại nhiều ngân hàng đã vượt mốc 10%/năm khi tín dụng tăng nhanh hơn huy động vốn. Diễn biến này phản ánh áp lực thanh khoản của hệ thống và có thể tạo tác động đáng kể lên nhóm doanh nghiệp sử dụng đòn bẩy tài chính trong nửa cuối năm.
Trong bối cảnh nhu cầu vốn tăng mạnh để phục vụ mục tiêu tăng trưởng kinh tế, khoảng cách giữa tăng trưởng tín dụng và huy động vốn tiếp tục nới rộng. Theo các chuyên gia, mặt bằng lãi suất khó giảm sâu trong ngắn hạn, dù chính sách vẫn ưu tiên hỗ trợ sản xuất và tăng trưởng.
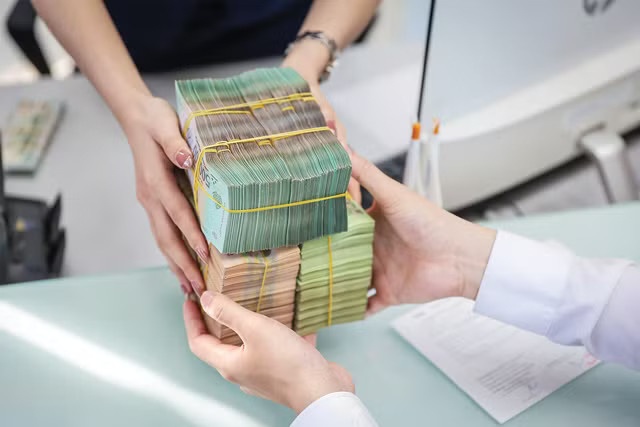
Theo Ngân hàng Nhà nước, lãi suất cho vay bình quân trong tháng 6 tăng 0,4 điểm phần trăm so với tháng trước, đạt 8,1-10,5% năm. Đây là mức tăng mạnh nhất kể từ giữa năm ngoái. Hiện tại, mặt bằng lãi suất thực tế tại nhiều ngân hàng đã vượt 10% năm đối với khách hàng cá nhân, tùy theo mức độ rủi ro và năng lực tài chính. Cụ thể, TPBank áp dụng 10,95% năm, OCB 10,78% năm và BVBank 10,45% năm. SeABank áp dụng 10,18% năm cho vay ngắn hạn và 10,44% năm cho vay trung, dài hạn.
Nguyên nhân chính là tín dụng hiện tăng nhanh hơn khoảng 1,5 lần so với tốc độ huy động vốn. Điều này tạo áp lực lớn cho các ngân hàng trong việc cân bằng giữa yêu cầu giảm lãi suất của cơ quan quản lý và mục tiêu đảm bảo lợi nhuận. Song song với tăng lãi suất cho vay, mặt bằng lãi suất huy động cũng đi lên ở hầu hết các kỳ hạn. Chênh lệch giữa lãi suất huy động và cho vay bình quân hiện khoảng 3-4 điểm phần trăm, nhích nhẹ so với đầu năm.
Theo PGS, TS. Đặng Ngọc Đức - Viện trưởng Viện Công nghệ tài chính, Trường Đại học Đại Nam - mặt bằng lãi suất hiện nay phản ánh những áp lực mang tính cấu trúc của hệ thống ngân hàng. Dù nhiều ngân hàng đã chủ động giảm lãi suất từ đầu quý II, nhưng mặt bằng vẫn duy trì ở mức cao. Chính sách lãi suất của Fed và BOJ cũng tác động đáng kể đến lãi suất trong nước. Ông Đức dự báo lãi suất huy động sẽ tiếp tục đi ngang ở vùng cao phần lớn nửa cuối năm, chỉ có thể giảm nhẹ vào cuối quý IV nếu thanh khoản cải thiện.
Các lĩnh vực ưu tiên như xuất khẩu, sản xuất công nghiệp sẽ được hưởng lợi từ lãi suất thấp hơn, trong khi các lĩnh vực có mức độ rủi ro cao như bất động sản, thương mại điện tử vẫn chịu mặt bằng lãi suất cao. Khách hàng cá nhân, doanh nhân nhỏ lẻ và các doanh nghiệp không nằm trong danh sách ưu tiên sẽ tiếp tục gặp khó khăn với chi phí vay cao trong thời gian tới.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


