





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
6 mã cổ phiếu ngân hàng tiềm năng
Trong báo cáo triển vọng ngành ngân hàng mới đây, Chứng khoán Mirae Asset Việt Nam đã đưa ra 6 mã cổ phiếu ngân hàng đáng lưu ý trong năm 2022.
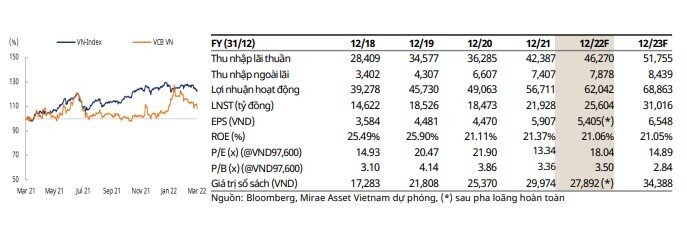
Ngân hàng TMCP Ngoại thương Việt Nam (HOSE: VCB)
Điểm nhấn đầu tư
Hồi phục trong quý 4 – duy trì động lực tăng trưởng, giữ vững vị trí số 1 về lợi nhuận
• Kết thúc năm 2021, dư nợ tín dụng của VCB đã tăng trưởng ấn tượng đạt 960.75 nghìn tỷ (+ 14.4% so với đầu năm) – mức tăng khá cao xét theo quy mô ngân hàng, đặt trong bối cảnh dịch bệnh/ giãn cách triền miên 9T đầu năm. Khối khách hàng cá nhân (cho vay mua nhà) và khối doanh nghiệp SMEs vẫn là động lực tăng trưởng dự nợ tín dụng chính. Theo VCB, cho vay khách hàng cá nhân tăng trưởng +18% yoy (chiếm 46,6% dư nợ), trong đó sản phẩm cho vay mua nhà chiếm tỷ trọng lớn nhất 56%. Dư nợ doanh nghiệp lớn và dư nợ doanh nghiệp SME đều ghi nhận tăng trưởng tích cực, tăng lần lượt 11% và 17%.
• Bên cạnh đó, NIM cả năm 2021 của VCB vẫn tiếp tục cải thiện so với 2020, đạt 3.23% so với 3.00%. Điều này thể hiện tác động vào NIM của việc hỗ trợ lãi suất cho khách hàng của VCB là khá ít so với một số ngân hàng khác.
Lợi nhuận vẫn cao trong bối cảnh tăng mạnh trích lập dự phòng nhằm duy trì chất lượng tài sản
• Trong 2021, VCB đã vượt kế hoạch lợi nhuận năm 2021 9.5% – đạt 27,376 tỷ đồng lợi nhuận trước thuế
• Tỷ lệ nợ xấu nội bảng cuối 2021 duy trì ở mức thấp 0.64% (tăng nhẹ so với mức 0.62% cuối 2020 và giảm mạnh so với mức 1.16% cuối Q3/2021). Tỷ lệ LLR tăng đột biến lên mức 424%, mức cao nhất toàn hệ thống. Theo VCB, VCB đã trích lập toàn bộ các khoản nợ tái cơ cấu trong năm (10,500 tỷ). Xu hướng tiến hành trích lập dự phòng vẫn sẽ diễn ra trong cả hai năm 2022 và 2023, tuy nhiên chi phí tín dụng (%) sẽ vẫn được duy trì ở mức thấp.
NH TMCP Đầu tư và Phát triển Việt Nam (HOSE: BID)
Điểm nhấn đầu tư
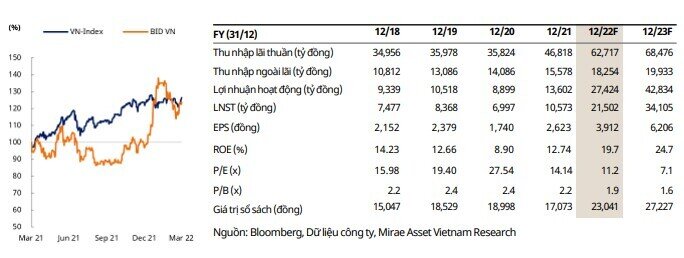
• Biên lãi thuần (NIM) được kỳ vọng tiếp tục mở rộng trong năm 2022, là một nhân tố hỗ trợ tích cực cho lợi nhuận. Hiện tại, cho vay doanh nghiệp vẫn chiếm tỷ trọng cao trong danh mục cho vay của BID với khoảng 60%. Với mục tiêu giảm thiểu rủi ro tập trung và gia tăng lợi suất danh mục cho vay, BID đã và đang tập trung gia tăng tỉ trọng mảng ngân hàng bán lẻ. Gần đây, ngân hàng cũng đã chính thức miễn giảm phí giao dịch cho dịch vụ SmartBanking, cho thấy sự quyết tâm của BID trong việc thu hút khách hàng cá nhân. Thêm vào đó, sự kết thúc các gói vay ưu đãi cũng sẽ góp phần cải thiện NIM.
• Chi phí dự phòng đã đạt đỉnh trong năm 2021. Với việc trích lập dự phòng 29.4 nghìn tỷ cho nợ xấu trong năm qua, chúng tôi kỳ vọng chi phí này ở mức 30 nghìn tỷ trong 2022 và sẽ giảm dần trong các năm tiếp theo, qua đó giảm bớt gánh nặng cho tăng trưởng lợi nhuận.
• Thu nhập bất thường và chi phí hoạt động giảm sẽ hỗ trợ cho chính sách miễn giảm chi phí dịch vụ. Nhờ quá trình số hóa, tỉ lệ chi phí hoạt động của BID đang dần được cải thiện. Ngoài ra, tăng trưởng thu nhập bất thường từ thu hồi nợ xấu đã xử lý cũng phần nào loại bỏ ảnh hưởng của chính sách miễn giảm phí giao dịch
Ngân hàng TMCP Công Thương Việt Nam (HOSE: CTG)
Kết quả kinh doanh 2021
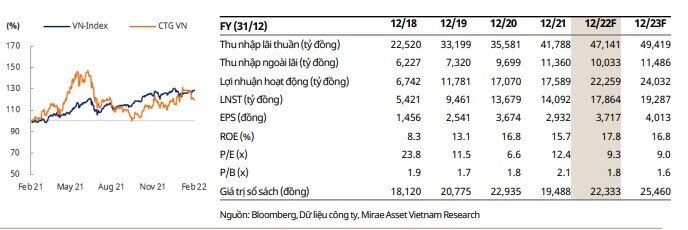
• Dư nợ cho vay tăng 11.4% lên 1,131 nghìn tỷ, xếp thứ 3 trong nhóm ngân hàng thương mại. Tỷ lệ nợ xấu (NPL) giảm 0.4%p QoQ xuống 1.3% trong Q4/2021. Tỷ lệ bao phủ nợ xấu tăng mạnh từ mức 132% trong 2020 lên 180.4% năm 2021. Ngoài ra, tỷ lệ tiền gửi không kỳ hạn (CASA) cải thiện 0.5%p CK lên mức 20.1%. Tỷ lệ CASA được kỳ vọng sẽ tiếp tục được cải thiện trong thời gian tới nhờ các chính sách ưu đãi giao dịch online.
Điểm nhấn đầu tư
• Với chủ trương hạn chế tín dụng vào các lĩnh vực rủi ro cao như bất động sản và trái phiếu doanh nghiệp, nhà nước có thể khuyến khích các ngân hàng quốc doanh tăng trưởng tín dụng cao hơn trong các năm tiếp theo nhằm kiểm soát tốt hơn dòng chảy tín dụng. Ngoài ra, với kỳ vọng gia tăng đầu tư công như xây dựng cơ sở hạ tầng, các ngân hàng quốc doanh cũng sẽ tham gia tích cực vào các dự án này.
• Ngoài triển vọng khả quan hơn về thu nhập từ lãi cũng như chi phí dự phòng giảm trong năm 2022, tăng trưởng thu nhập khác như thu hồi nợ xấu và thu nhập từ bán chéo bảo hiểm cũng là nhân tố hỗ trợ tốt cho lợi nhuận của ngân hàng cũng như tỉ lệ an toàn vốn (CAR).
• So với các ngân hàng trong nhóm chúng tôi theo dõi, CTG đang được giao dịch ở mức 1.8 lần GTSS, thấp hơn so với mức P/B trung bình 2.3x – 2.5x của các ngân hàng hàng đầu. P/B mục tiêu là 2x, thể hiện mức chiết khấu so với bình quân ngành đến từ vấn đề khó tăng vốn phục vụ cho nhu cầu tăng trưởng tín dụng trong ngắn hạn.
NH TMCP Kỹ Thương Việt Nam (HOSE: TCB)
Điểm nhấn đầu tư
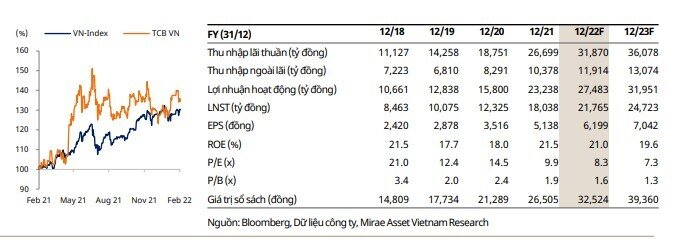
• Một vài điểm nhấn chính trong năm 2021: 1) tăng trưởng tín dụng vượt 22% đến từ hai động lực chính là TPDN (+34.9% CK) và cho vay BĐS (+26.2% CK); 2) CASA và NIM đạt đỉnh mới với 50.5% và 5.7% (+0.8%p CK); 3) tỷ lệ nợ xấu tăng nhẹ 0.2%p CK lên 0.7% trong khi tỷ lệ bao phủ nợ xấu giảm nhẹ xuống 155% (2020: 163%); và 4) lợi nhuận trước thuế đạt xấp xỉ 1 tỷ đô (23.2 nghìn tỷ), tăng 47.1% CK.
• Theo NAPAS, TCB đã vươn lên dẫn đầu hoạt động thanh toán nội địa không dùng tiền mặt trên nhiều hạng mục như tổng giá trị giao dịch và số lượng giao dịch trong năm 2021, cho thấy mức độ hiệu quả cao của các chính sách thu hút thanh toán không dùng tiền mặt cũng như quá trình số hóa của ngân hàng trong xu hướng chuyển đổi hành vi thanh toán. Qua đó, TCB được kỳ vọng tiếp tục cải thiện tỷ lệ CPHĐ (CIR).
• Mirae Asset Việt Nam kỳ vọng TCB vẫn giữ được mức tăng trưởng hai con số trong trung hạn dựa trên những giả định sau: 1) tỷ lệ an toàn vốn (CAR) được giữ ở mức cao hỗ trợ cho tăng trưởng tín dụng; 2) khả năng huy động vốn giá rẻ (CASA cao) được duy trì sẽ hỗ trợ cho NIM; và 3) CIR và chi phí dự phòng giảm giúp lợi nhuận tăng trưởng ổn định.
Rủi ro
• Các rủi ro chính của ngân hàng bao gồm: 1) mức tăng trưởng ấn tượng trong vài năm trở lại đây thiết lập tiêu chuẩn kỳ vọng cao trong tương lai; và 2) rủi ro tín dụng tập trung của TCB vẫn ở mức cao khi tín dụng được phân bổ cho các hoạt động BĐS và đầu tư trái phiếu chiếm khoảng 77% tổng danh mục tín dụng của TCB.
Ngân hàng TMCP Quốc tế Việt Nam (HOSE: VIB)
Luận điểm đầu tư
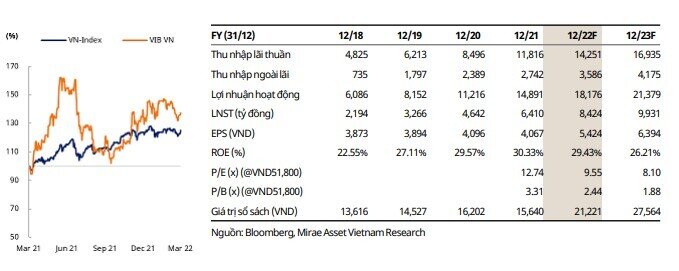
• Duy trì tốc độ tăng trưởng dẫn đầu ngành, bất chấp ảnh hưởng tiêu cực từ dịch bệnh trong 2021: Cuối năm 2021, tổng tài sản và tổng nguồn huy động của VIB đạt gần 310,0 và 280,0 nghìn tỷ đồng (+27% và 27% so với đầu năm). Dư nợ tín dụng của VIB đạt hơn 200,0 nghìn tỷ đồng (+19% so với đầu năm) – trong đó cho vay khách hàng cá nhân vẫn là động lực tăng trưởng chính. Cho vay mua xe cũng hồi phục vào quý 4.
• Bên cạnh đó cũng có thông tin VIB đang đàm phán lại phí trả trước cho Hợp đồng Banca với đối tác. Dự kiến ghi nhận trong năm 2022. Mirae Asset Việt Nam kì vọng, 2022 VIB sẽ tiếp tục duy trì tăng trưởng với mức ROE cao nhất ngành ngân hàng với mức dự phóng là 29.4%.
• Nhờ tiềm năng tăng trưởng lớn, khả năng sinh lời (ROE) đã được chứng minh và danh mục cho vay đa dạng (giảm thiểu rủi ro tập trung), VIB hiện đang giao dịch với hê số PB trailing + 33.95%, so với mức trung bình của 8 ngân hàng hàng đầu ngân hàng thương mại so sánh.
• Trong tương lai, Mirae Asset Việt Nam vẫn nhận thấy tiềm năng tăng trưởng lớn đối với phân khúc cho vay bán lẻ (cho vay mua nhà và ô tô), cũng như nhu cầu về bảo hiểm nhân thọ và đặc biệt là thanh toán bằng thẻ. Điều này cũng phù hợp với xu hướng thanh toán không dùng tiền mặt đang diễn ra trên thế giới. Mirae Asset Việt Nam đánh giá trong giai đoạn 2022–2023, VIB vẫn là cổ phiếu tăng trưởng.
Ngân hàng TMCP Việt Nam Thịnh Vượng (HOSE: VPB)
Điểm nhấn đầu tư
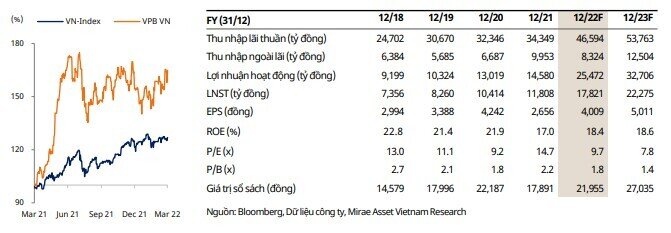
• Mirae Asset Việt Nam kỳ vọng lợi nhuận của VPB sẽ hồi phục đáng kể trong năm 2022 dựa trên cả giả định sau: 1) NPL và chi phí tín dụng đã đạt đỉnh trong năm 2021, và sẽ giảm dần trong các năm tiếp theo; 2) Lợi suất từ danh mục cho vay phục hồi nhờ kết thúc các gói hỗ trợ và mức giải ngân cao từ quý 4/2021; 3) Khả năng NIM tăng trở lại cao nhờ kỳ vọng phục hồi của FE Credit và tăng trưởng tỷ lệ tiền gửi không kỳ hạn (CASA); và 4) Khả năng duy trì chi phí hoạt động thấp.
• Tỷ lệ an toàn vốn (CAR) cao sẽ là động lực cho tăng trưởng tín dụng trong trung hạn. Hết năm 2021, CAR của VPB đạt 14.3%, nằm trong nhóm có tỷ lệ CAR cao nhất toàn ngành. Ngoài ra, kế hoạch phát hành riêng lẻ cho đối tác chiến lược nước ngoài cũng sẽ thúc đẩy CAR của VPB, giúp giảm thiểu các rủi ro liên quan đến vấn đề thanh khoản khi tăng trưởng tín dụng cao.
• Mirae Asset Việt Nam nâng giá mục tiêu cho VPB lên mức 45,300, tương đương 2.1x lần GTSS dự phóng. Các động lực tăng giá chính trong ngắn hạn bao gồm lợi nhuận phục hồi và thương vụ phát hành riêng lẻ cho đối tác ngoại. Ngược lại, khả năng tăng lãi suất điều hành sẽ là áp lực chung đối với định giá của toàn ngành. Thêm vào đó, các vấn đề bất ổn địa chính trị có thể ảnh hưởng tiêu cực đến các dòng vốn ngoại đối với các thị trường mới nổi (EM), dẫn đến rủi ro rút vốn ngoại tại các thị trường này. Lợi nhuận không đạt kỳ vọng cũng dẫn đến suy giảm các chỉ tiêu định giá.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


