





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
3 cổ phiếu dầu khí đáng chú ý cho năm 2027
Trong báo cáo ngành dầu khí mới đây, SSI đã đưa ra khuyến nghị với 3 mã dầu khí là PVD, PVT và PLX.
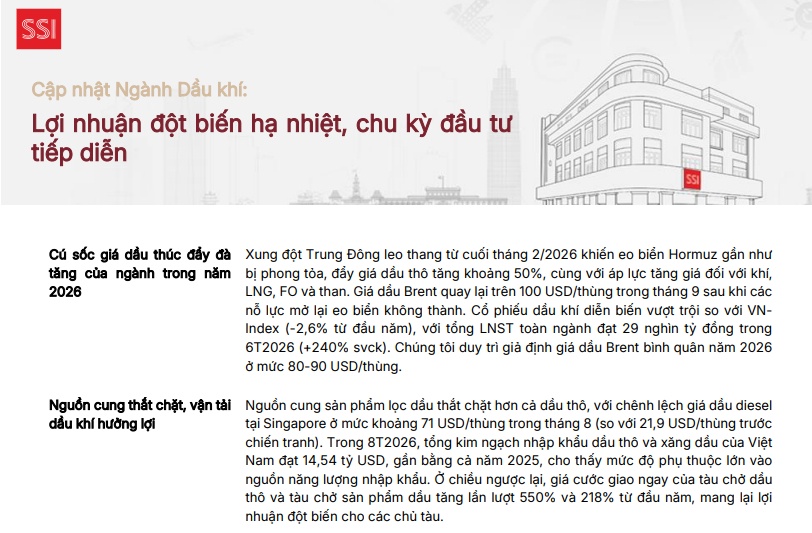
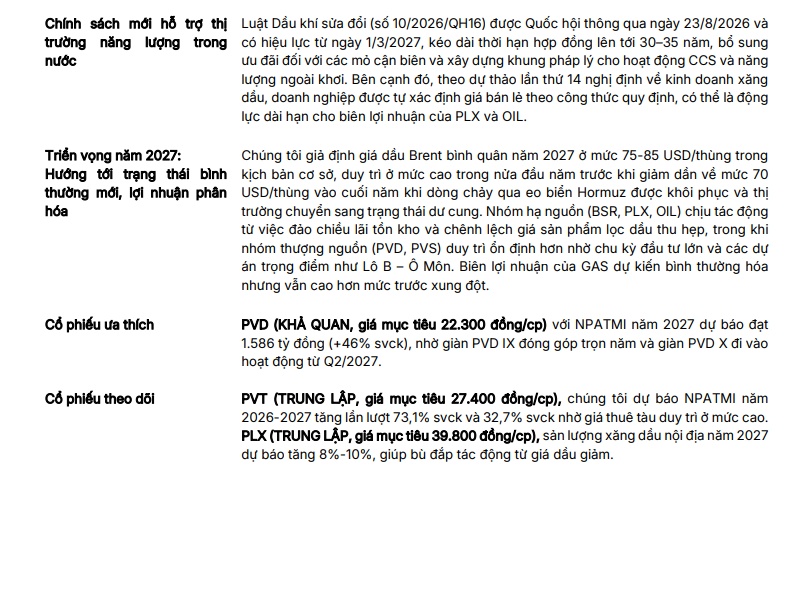
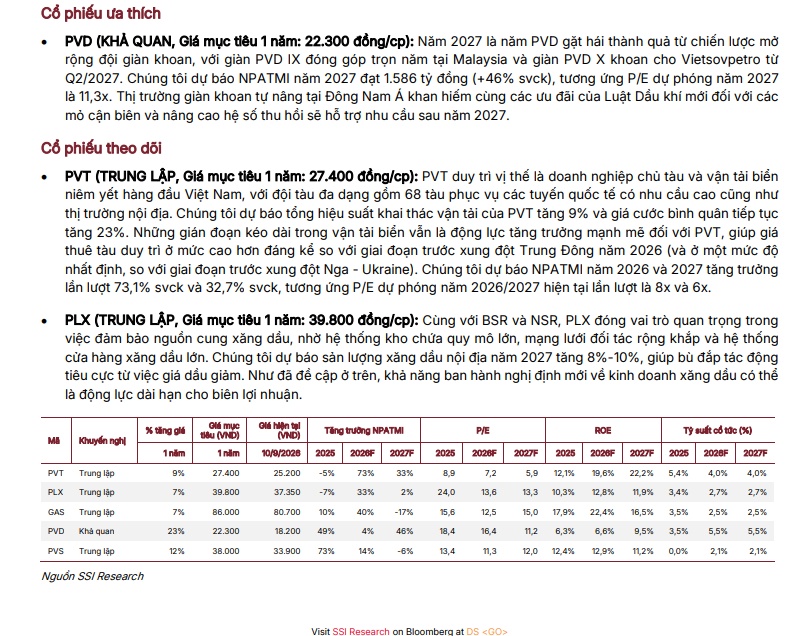
PVD (KHẢ QUAN, Giá mục tiêu 1 năm: 22.300 đồng/cp): Năm 2027 là năm PVD gặt hái thành quả từ chiến lược mở rộng đội giàn khoan, với giàn PVD IX đóng góp trọn năm tại Malaysia và giàn PVD X khoan cho Vietsovpetro từ Q2/2027. Chúng tôi dự báo NPATMI năm 2027 đạt 1.586 tỷ đồng (+46% svck), tương ứng P/E dự phóng năm 2027 là 11,3x. Thị trường giàn khoan tự nâng tại Đông Nam Á khan hiếm cùng các ưu đãi của Luật Dầu khí mới đối với các mỏ cận biên và nâng cao hệ số thu hồi sẽ hỗ trợ nhu cầu sau năm 2027.
PVT (TRUNG LẬP, Giá mục tiêu 1 năm: 27.400 đồng/cp): PVT duy trì vị thế là doanh nghiệp chủ tàu và vận tải biển niêm yết hàng đầu Việt Nam, với đội tàu đa dạng gồm 68 tàu phục vụ các tuyến quốc tế có nhu cầu cao cũng như thị trường nội địa. Chúng tôi dự báo tổng hiệu suất khai thác vận tải của PVT tăng 9% và giá cước bình quân tiếp tục tăng 23%. Những gián đoạn kéo dài trong vận tải biển vẫn là động lực tăng trưởng mạnh mẽ đối với PVT, giúp giá thuê tàu duy trì ở mức cao hơn đáng kể so với giai đoạn trước xung đột Trung Đông năm 2026 (và ở một mức độ nhất định, so với giai đoạn trước xung đột Nga - Ukraine). Chúng tôi dự báo NPATMI năm 2026 và 2027 tăng trưởng lần lượt 73,1% svck và 32,7% svck, tương ứng P/E dự phóng năm 2026/2027 hiện tại lần lượt là 8x và 6x.
PLX (TRUNG LẬP, Giá mục tiêu 1 năm: 39.800 đồng/cp): Cùng với BSR và NSR, PLX đóng vai trò quan trọng trong việc đảm bảo nguồn cung xăng dầu, nhờ hệ thống kho chứa quy mô lớn, mạng lưới đối tác rộng khắp và hệ thống cửa hàng xăng dầu lớn. Chúng tôi dự báo sản lượng xăng dầu nội địa năm 2027 tăng 8%-10%, giúp bù đắp tác động tiêu cực từ việc giá dầu giảm. Như đã đề cập ở trên, khả năng ban hành nghị định mới về kinh doanh xăng dầu có thể là động lực dài hạn cho biên lợi nhuận.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


