





 Mã liên quan


 Pro
100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
VIX: lợi nhuận phụ thuộc thế nào vào VGR?
?
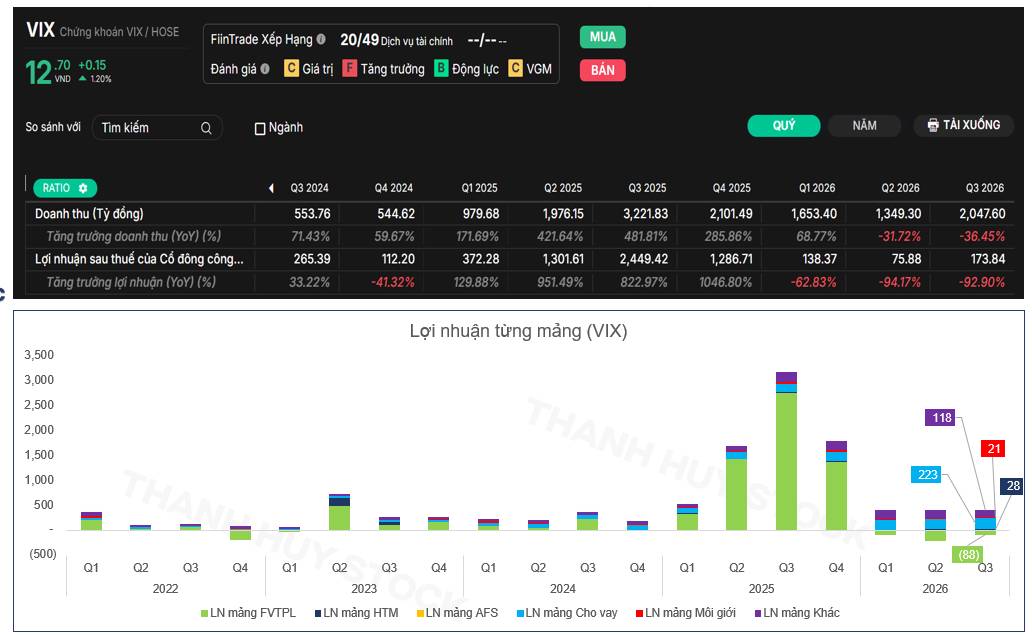
Chỉ nhìn mức giảm sẽ dễ kết luận doanh nghiệp đang kinh doanh kém đi. Chỉ nhìn mức phục hồi theo quý lại dễ cho rằng khó khăn đã qua. Cả hai cách đọc đều chưa đủ. Với một công ty có danh mục tự doanh lớn, cần đi thẳng vào tài sản và nguồn gốc lợi nhuận.
1. VỐN LỚN, NHƯNG LỢI NHUẬN ĐI THEO TÀI SẢN NÀO?
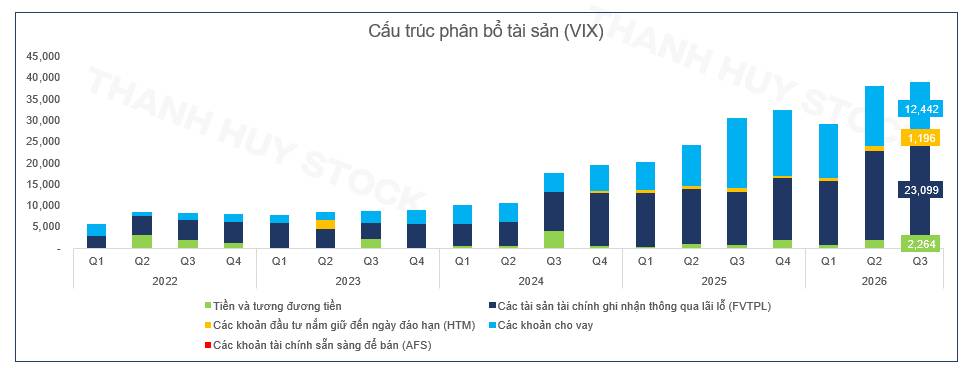
Đặt cạnh quy mô doanh thu, lợi nhuận biến động hàng trăm đến hàng nghìn tỷ đồng, phần thu nhập này chưa phải yếu tố quyết định kết quả kinh doanh. Trọng tâm nằm ở danh mục FVTPL.
Cuối quý III/2026, giá trị hợp lý FVTPL vào khoảng 23.099 tỷ đồng, tăng từ khoảng 20.819 tỷ đồng cuối quý II. Quy mô tăng hơn 2.280 tỷ đồng, nhưng không thể coi toàn bộ phần tăng tài sản là lợi nhuận. Trong kỳ còn có mua thêm, bán bớt và thay đổi cách phân loại các khoản đầu tư.
Đó là khác biệt cơ bản giữa nhìn một công ty chứng khoán qua quy mô và đánh giá hiệu quả sử dụng vốn. Tài sản tăng chỉ trả lời doanh nghiệp đang quản lý bao nhiêu tiền. Chất lượng tài sản mới quyết định số tiền ấy có thể tạo ra lợi nhuận bền vững hay không.
2. KHOẢN ỦY THÁC ĐẦU TƯ CẦN ĐƯỢC NHÌN XUYÊN ĐẾN TÀI SẢN BÊN TRONG
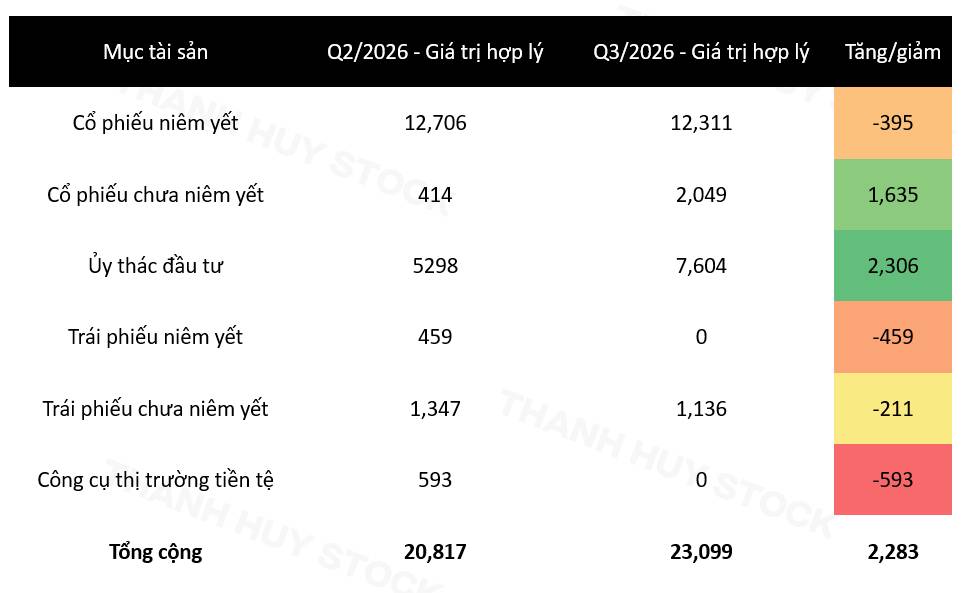
Nhóm trái phiếu chưa niêm yết giảm từ khoảng 1.347 tỷ đồng xuống 1.136 tỷ đồng. Trái phiếu niêm yết và công cụ thị trường tiền tệ không còn được trình bày thành khoản riêng trong bảng so sánh cuối quý III.
Cơ cấu này cho thấy việc đọc danh mục không thể dừng ở tên khoản mục. “Ủy thác đầu tư” chỉ phản ánh hình thức triển khai vốn. Rủi ro vẫn nằm ở chứng khoán được mua, giá mua, tỷ trọng và thanh khoản của tài sản đó.
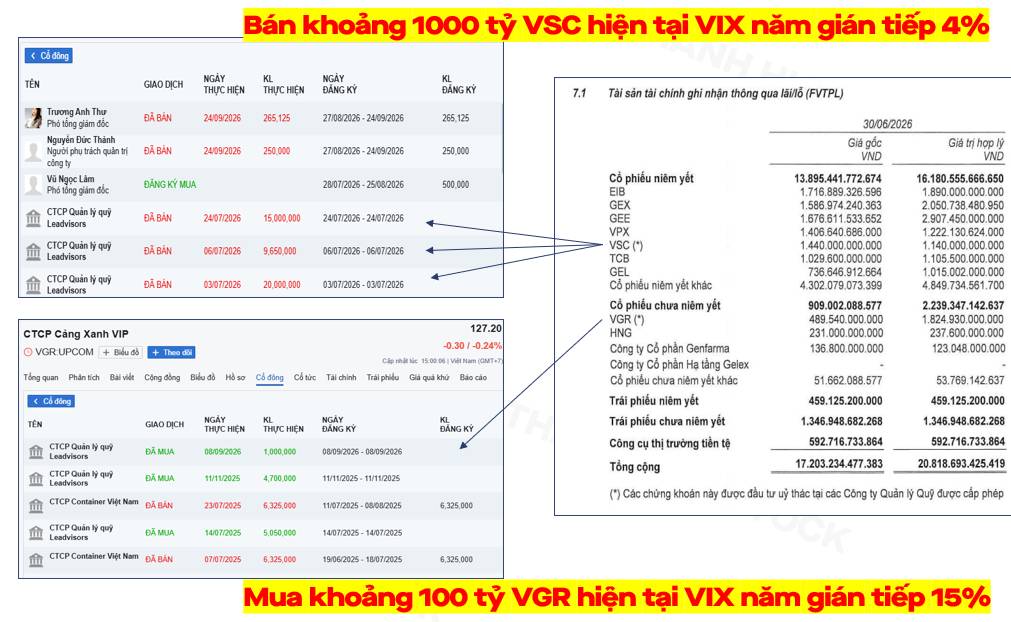
Một khoản giảm xuống, một khoản tăng lên. Vấn đề cần theo dõi là tác động của sự dịch chuyển đó đến mức độ tập trung và lợi nhuận danh mục.
3. VGR BIẾN ĐỘNG 1.000 ĐỒNG, GIÁ TRỊ DANH MỤC THAY ĐỔI KHOẢNG 12 TỶ ĐỒNG
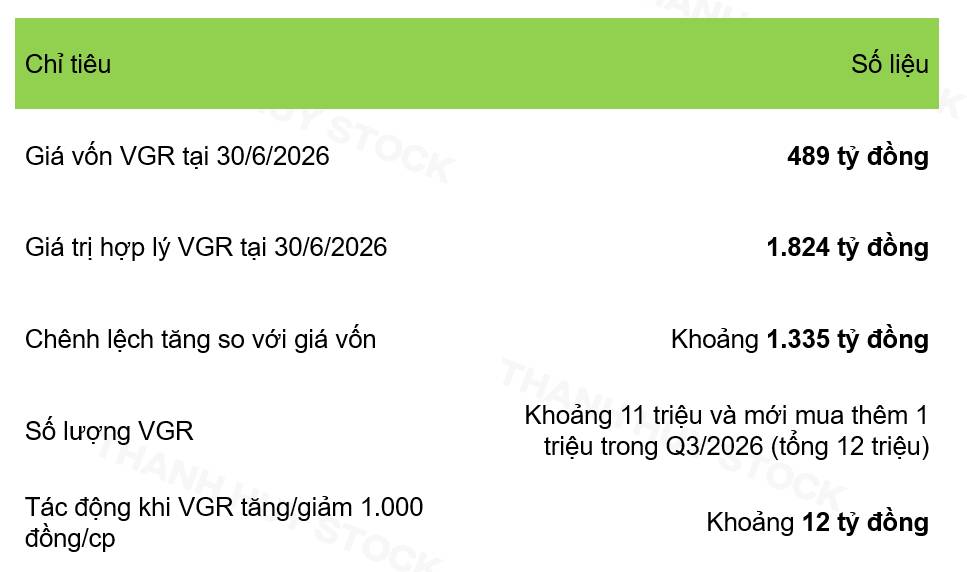
Quy mô nắm giữ được ước tính khoảng 11 triệu cổ phiếu, sau đó mua thêm khoảng 1 triệu cổ phiếu trong quý III, nâng tổng lượng nắm giữ lên khoảng 12 triệu cổ phiếu.
Phép tính độ nhạy khá rõ: 12 triệu cổ phiếu nhân với 1.000 đồng bằng 12 tỷ đồng. Nếu giữ nguyên số lượng và giá dùng để đánh giá lại tăng 1.000 đồng/cp, giá trị khoản đầu tư tăng khoảng 12 tỷ đồng. Giá giảm tương ứng thì giá trị khoản đầu tư giảm tương ứng.
Một mức giá hình thành từ giao dịch trên thị trường có thể được dùng để đánh giá toàn bộ lượng cổ phiếu đang nắm giữ. Nhưng bán một khối lượng lớn tại đúng mức giá đó lại là chuyện khác. Khi đánh giá chất lượng lợi nhuận tự doanh, khoảng cách giữa hai việc này cần được tính đến.
4. GIÁ ĐÓNG CỬA NGÀY CHỐT QUÝ CÓ SỨC NẶNG THẾ NÀO?
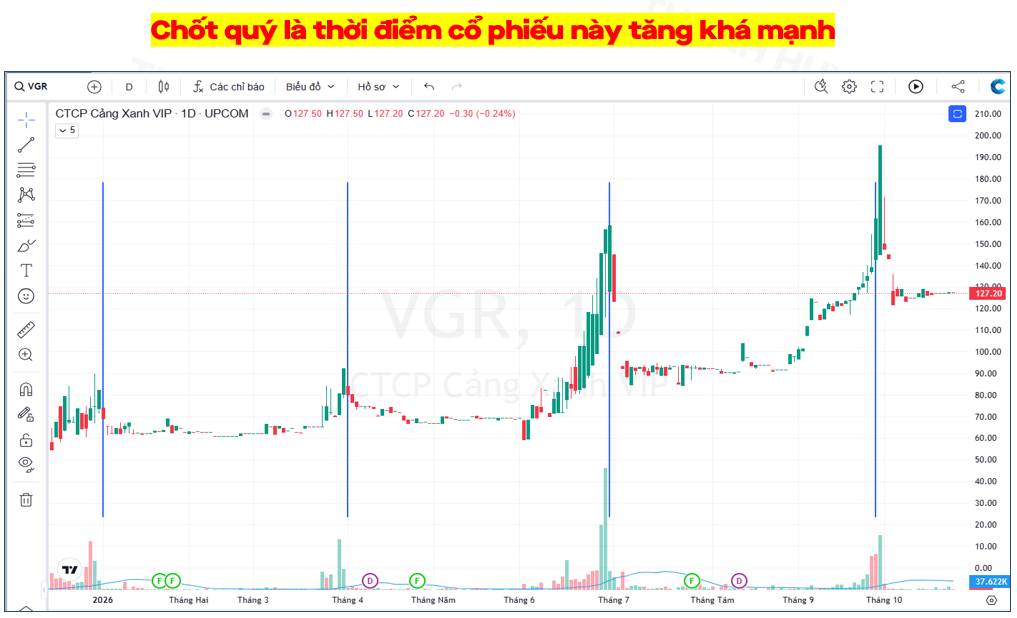
VGR xuất hiện những biến động mạnh quanh các mốc cuối quý.
Ngày 31/3/2026, giá đóng cửa tăng từ 86.400 đồng lên 98.500 đồng/cp, tương đương 14,00%. Phiên kế tiếp, giá đóng cửa giảm còn 85.600 đồng/cp, mất 13,10% so với phiên chốt quý.
Ngày 30/6/2026, giá đóng cửa tăng từ 160.200 đồng lên 162.000 đồng/cp, tương đương 1,12%. Phiên sau giảm về 148.300 đồng/cp, tương đương 8,46%.
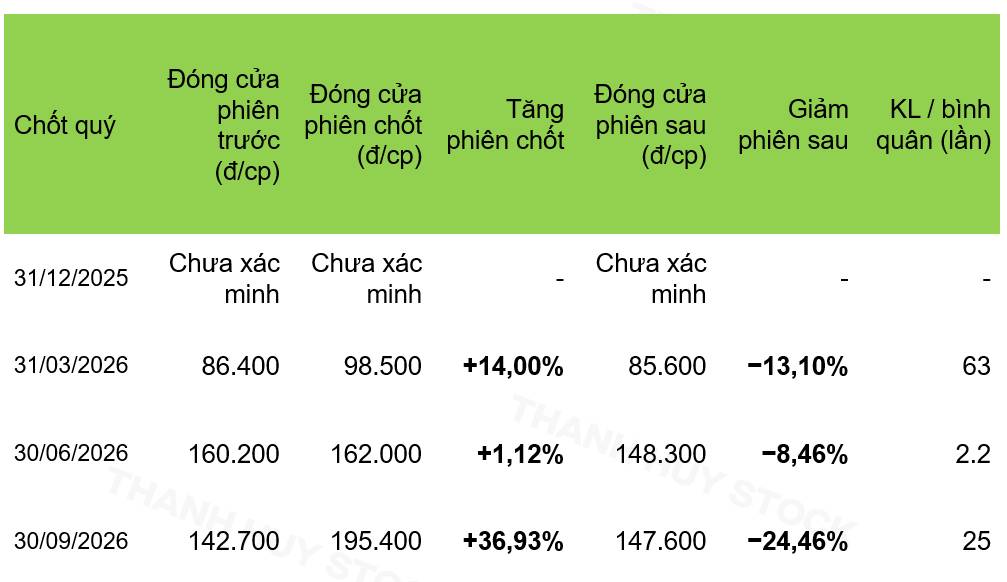
Các tỷ lệ trên được tính giữa hai giá đóng cửa liên tiếp. Không nên nhầm với tỷ lệ thay đổi so với giá tham chiếu được hiển thị trên bảng giá.
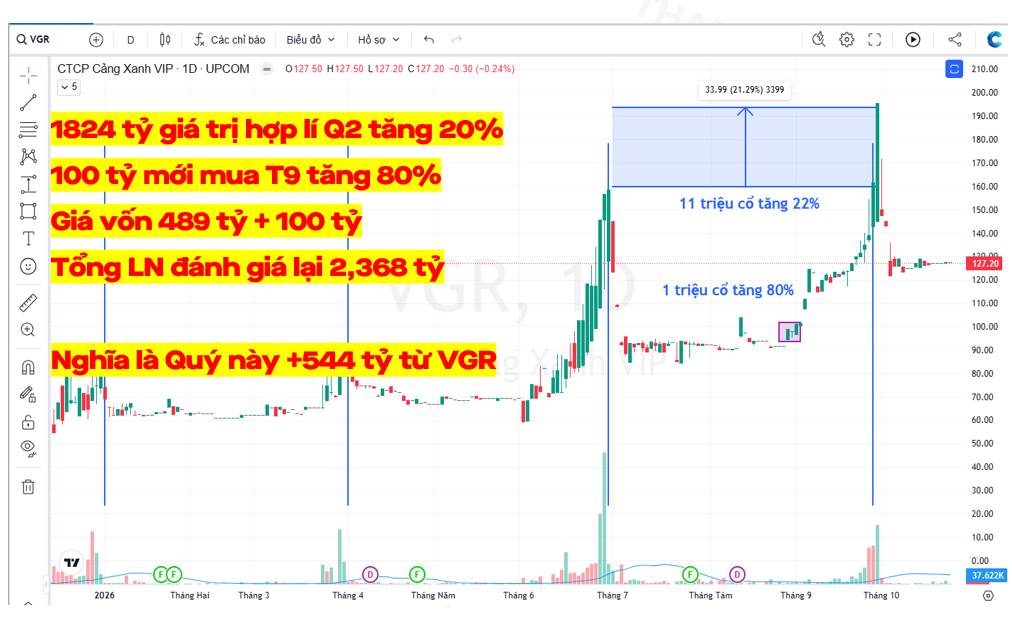
Biến động ấy chưa đủ để kết luận có hành vi tác động giá. Tuy nhiên, nó đủ lớn để việc phân tích lợi nhuận phải đi kèm kiểm tra mức độ nhạy với thời điểm định giá. Kết quả tại ngày khóa sổ có thể khác rất xa giá trị thị trường chỉ một phiên sau.
5. PHẢI TÁCH TIỀN MUA THÊM KHỎI LỢI NHUẬN ĐÁNH GIÁ LẠI
Khoản VGR được ước tính có giá trị hợp lý khoảng 2.368 tỷ đồng cuối quý III, so với khoảng 1.824 tỷ đồng cuối quý II. Chênh lệch là 544 tỷ đồng.
Nhưng 544 tỷ đồng là mức tăng giá trị khoản đầu tư. Trong quý có thêm khoảng 100 tỷ đồng vốn mua mới, nên không thể gọi toàn bộ phần tăng này là lợi nhuận.
Nếu chỉ xét các số liệu làm tròn trên, giả định không có giao dịch bán và các biến động khác, phần tăng do đánh giá lại được ước tính:
2.368 − 1.824 − 100 = 444 tỷ đồng.
Đây mới là phần tăng giá trị sau khi loại số tiền bổ sung để mua cổ phiếu. Đồng thời, 2.368 tỷ đồng là giá trị hợp lý cuối kỳ, không phải tổng lợi nhuận đánh giá lại. So với tổng giá vốn khoảng 589 tỷ đồng, chênh lệch lũy kế vào khoảng 1.779 tỷ đồng.
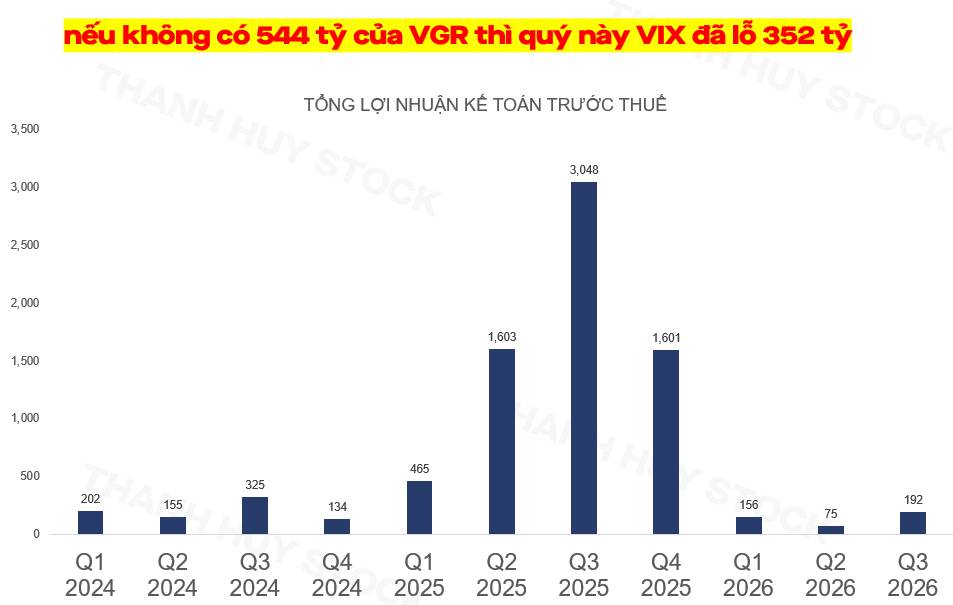
Dù cần đối chiếu thêm để xác định đóng góp chính xác, kết luận về mặt phân tích vẫn rõ: khoản VGR có thể ảnh hưởng lớn đến việc VIX ghi nhận lãi hay lỗ trong quý. Vì vậy, mức lợi nhuận báo cáo cần được đọc cùng diễn biến của tài sản tạo ra nó.
6. NHIỀU MÃ CỔ PHIẾU CHƯA CHẮC ĐÃ PHÂN TÁN ĐƯỢC RỦI RO
Các khoản đầu tư của VIX có nhiều mối liên hệ. VIX có khoảng 4.000 tỷ đồng đầu tư vào nhóm Gelex và khoản ủy thác VSC với giá vốn ban đầu 1.440 tỷ đồng. VSC đồng thời nắm cổ phiếu GEX và VIX với tổng giá vốn khoảng 716 tỷ đồng.
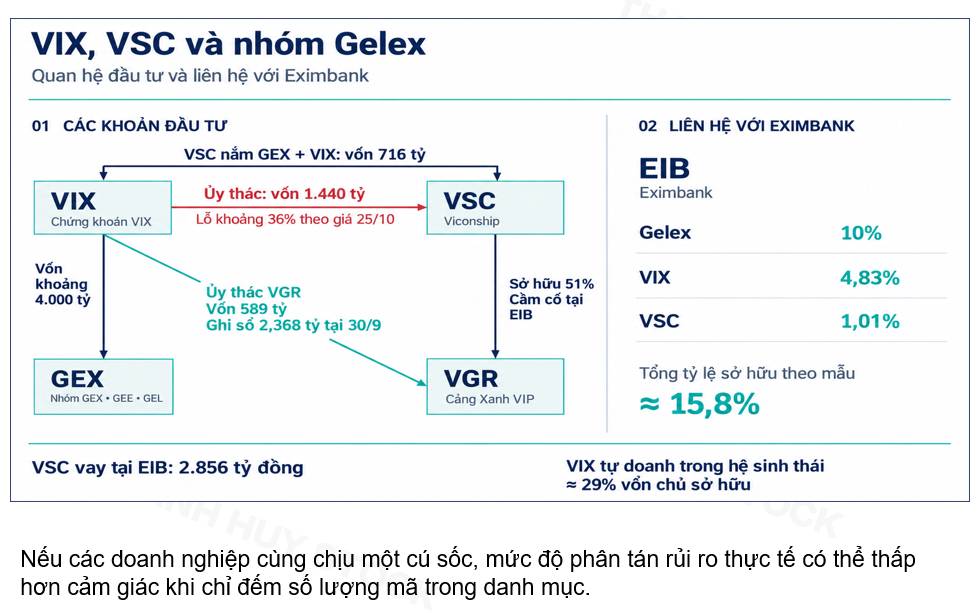
Ở phía sở hữu Eximbank, các tỷ lệ được tổng hợp gồm Gelex 10%, VIX 4,83% và VSC 1,01%, cộng lại khoảng 15,84%. Đây là tổng số học tỷ lệ sở hữu, chưa đủ cơ sở để kết luận các bên cùng hành động hoặc cùng kiểm soát ngân hàng.
Ý nghĩa đối với danh mục nằm ở mức độ liên quan giữa các tài sản. Khi doanh nghiệp vừa đầu tư vào nhau, vừa có quan hệ sở hữu và tín dụng, một cú sốc có thể tác động đến nhiều khoản cùng lúc.
Theo cách phân nhóm các khoản đầu tư liên quan, quy mô này tương đương khoảng 29% vốn chủ sở hữu VIX. Đếm số mã sẽ không phản ánh hết rủi ro tập trung. Cần xem các mã ấy có thực sự chịu những động lực kinh doanh độc lập hay không.
7. P/B THẤP CẦN ĐƯỢC ĐẶT CẠNH CHẤT LƯỢNG GIÁ TRỊ SỔ SÁCH
So sánh P/B cho thấy VIX đang ở vùng thấp so với nhiều công ty chứng khoán và so với khoảng định giá lịch sử được thống kê. Đây có thể là cơ sở hình thành kỳ vọng hồi phục, nhưng chưa đủ để kết luận cổ phiếu rẻ.
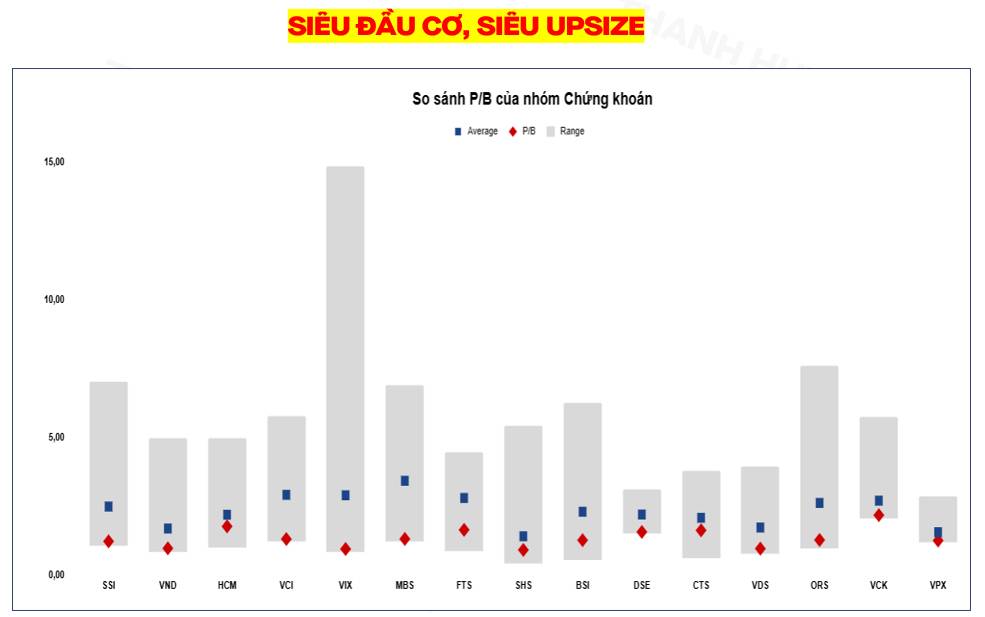
P/B thấp sẽ có ý nghĩa hơn nếu giá trị tài sản có thể hiện thực hóa, doanh nghiệp duy trì được ROE và vốn tiếp tục được sử dụng hiệu quả. Ngược lại, nếu lợi nhuận phụ thuộc lớn vào một số cổ phiếu biến động mạnh, mức chiết khấu có thể phản ánh chính đặc điểm đó.
VIX có độ nhạy cao với diễn biến thị trường và danh mục tự doanh. Đặc điểm này tạo khả năng tăng mạnh khi điều kiện thuận lợi, đồng thời khiến kết quả kinh doanh khó được ngoại suy đều đặn từ một quý sang các quý tiếp theo.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

 XEM NGAY
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


