





 Pro
100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
VinMetal tăng tốc vào ngành thép: Liệu kịch bản XanhSM có lặp lại?
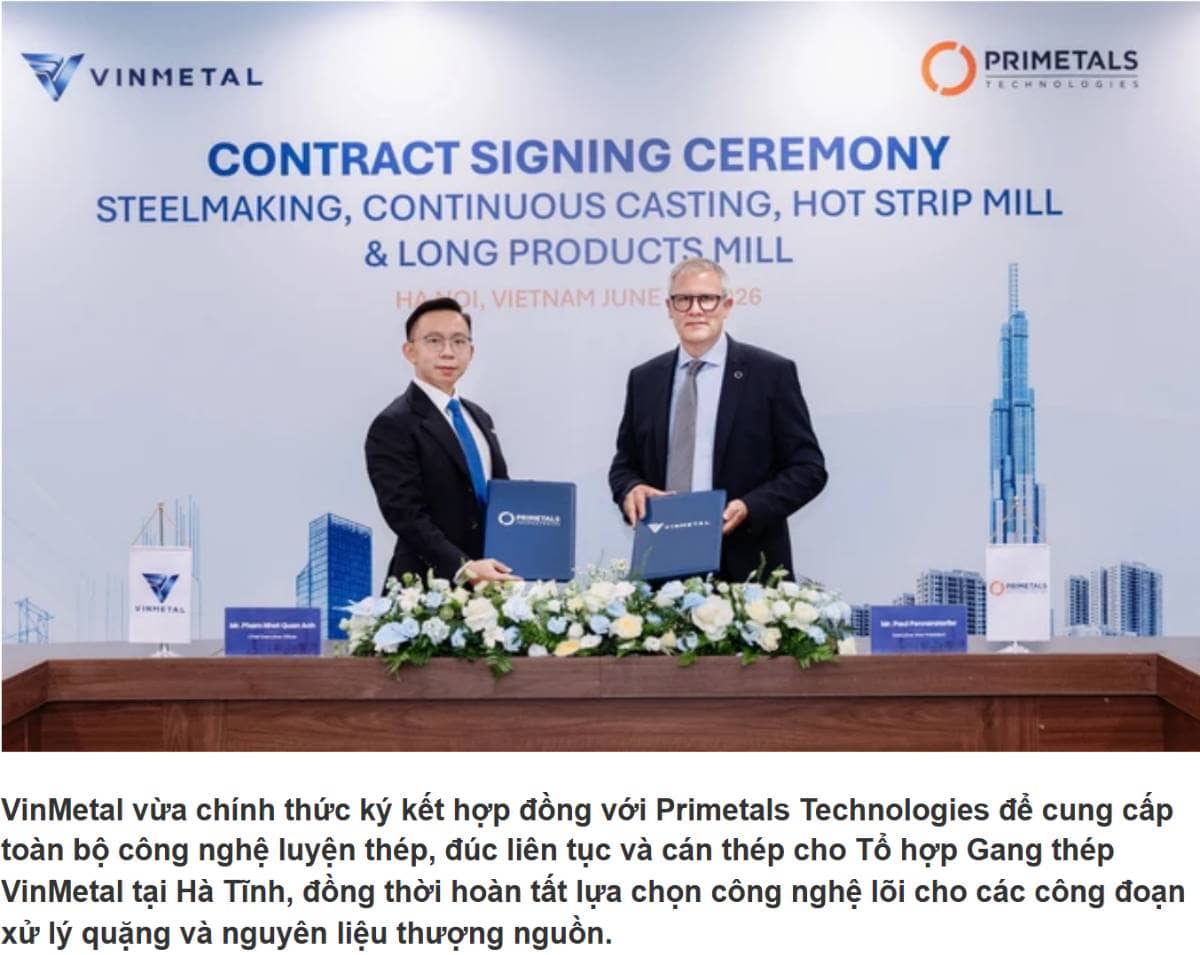
VinMetal đang cho thấy những bước đi rất nhanh trong quá trình triển khai dự án thép quy mô lớn gần 80.000 tỷ đồng. Ngày 26/06/2026, doanh nghiệp đã ký hợp đồng với Primetals để cung cấp trọn gói dây chuyền luyện thép, đúc và cán thép. Cùng với đó, việc bắt đầu tuyển dụng các vị trí nhân sự chủ chốt cho thấy dự án đã bước vào giai đoạn chuẩn bị vận hành thực chất hơn.
Điều khiến nhà đầu tư quan tâm là liệu VinMetal có thể lặp lại kịch bản XanhSM: gia nhập thị trường sau nhưng tăng tốc rất nhanh nhờ tiềm lực tài chính, chính sách giá cạnh tranh và hệ sinh thái hỗ trợ phía sau. Trong lĩnh vực gọi xe công nghệ, XanhSM đã nhanh chóng tạo dựng vị thế chỉ sau vài năm. Tính tới Q1/2026 đã chiếm 54,1% thị phần (Top 1) trong bối cảnh nhiều thương hiệu từng tham gia thị trường như Uber, Gojek hay Be phải chịu áp lực cạnh tranh rất lớn.
Tuy nhiên, ngành thép có những đặc thù khác biệt. Đây là lĩnh vực thâm dụng vốn, chu kỳ đầu tư dài, yêu cầu tối ưu chi phí sản xuất, vận hành ổn định và mạng lưới phân phối rộng. Ở thời điểm hiện tại, HPG vẫn là doanh nghiệp dẫn đầu thị trường với khoảng 36% thị phần bỏ xa VNSteel ở vị trí thứ hai với khoảng 13% (Dữ liệu tính đến cuối năm 2025)
Lợi thế lớn nhất của HPG nằm ở quy mô, kinh nghiệm vận hành và chi phí sản xuất thấp. Chi phí đầu tư tại Khu liên hợp thép Dung Quất của HPG khoảng 11 triệu đồng/tấn, thấp hơn mức ước tính khoảng 13,3 triệu đồng/tấn của VinMetal. Ngoài ra, cơ cấu vốn cũng là điểm cần lưu ý: VinMetal dự kiến sử dụng tới 85% vốn vay cho dự án, trong khi HPG trước đây sử dụng khoảng 50% vốn vay.
Về sức khỏe tài chính, HPG cũng đang ở vị thế tương đối thuận lợi. Đến cuối năm 2025, nợ dài hạn của doanh nghiệp đã giảm còn khoảng 27.000 tỷ đồng sau khi hoàn tất trả nợ cho Dung Quất 1, đồng thời tiếp tục giảm nghĩa vụ nợ liên quan đến Dung Quất 2 trong năm 2026. Việc Dung Quất 2 đi vào thương mại từ cuối năm 2026 cũng sẽ giúp HPG gia tăng sản lượng và củng cố thêm lợi thế quy mô.
Do đó, dù sự xuất hiện của VinMetal chắc chắn sẽ tạo thêm áp lực cạnh tranh cho ngành thép, đặc biệt nếu doanh nghiệp áp dụng chiến lược định giá thấp trong giai đoạn đầu, NHƯNG khả năng HPG mất vị thế dẫn đầu trong ngắn hạn là chưa cao cũng như cần thêm dữ liệu sau khi dự án của Vinmetal đi vào vận hành. Với lợi thế chi phí, năng lực sản xuất, tài chính lành mạnh hơn và hệ thống phân phối đã được xây dựng lâu năm, HPG vẫn có cơ sở để duy trì vai trò dẫn dắt thị trường trong giai đoạn 2026-2027.
Nhìn chung, VinMetal là biến số cần theo dõi sát, nhưng để lặp lại tốc độ chiếm lĩnh thị phần như XanhSM trong ngành thép sẽ không đơn giản. Trong ngắn hạn, HPG vẫn đang nắm nhiều lợi thế cạnh tranh cốt lõi và triển vọng 2026-2027 vẫn có thể được đánh giá tích cực.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


