





 Pro
100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Việc điều chỉnh thuế quan Mỹ đối với đồng có nguy cơ dẫn đến rủi ro phân mảnh mang tính cấu trúc!
Thị trường đồng đã chờ đợi quyết định thuế quan của Trump suốt hơn một năm. Deadline để Bộ trưởng Thương mại Howard Lutnick đưa ra khuyến nghị đã qua đi — và vẫn không có gì. Không phải vì Washington quên. Mà vì họ không cần phải nói. Chỉ riêng mối đe dọa thuế quan đã làm được tất cả.
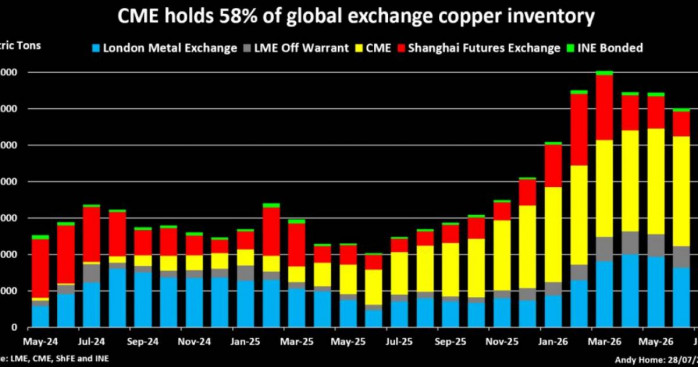
58% đồng toàn cầu đang nằm tại Mỹ — và tỷ lệ vẫn đang tăng
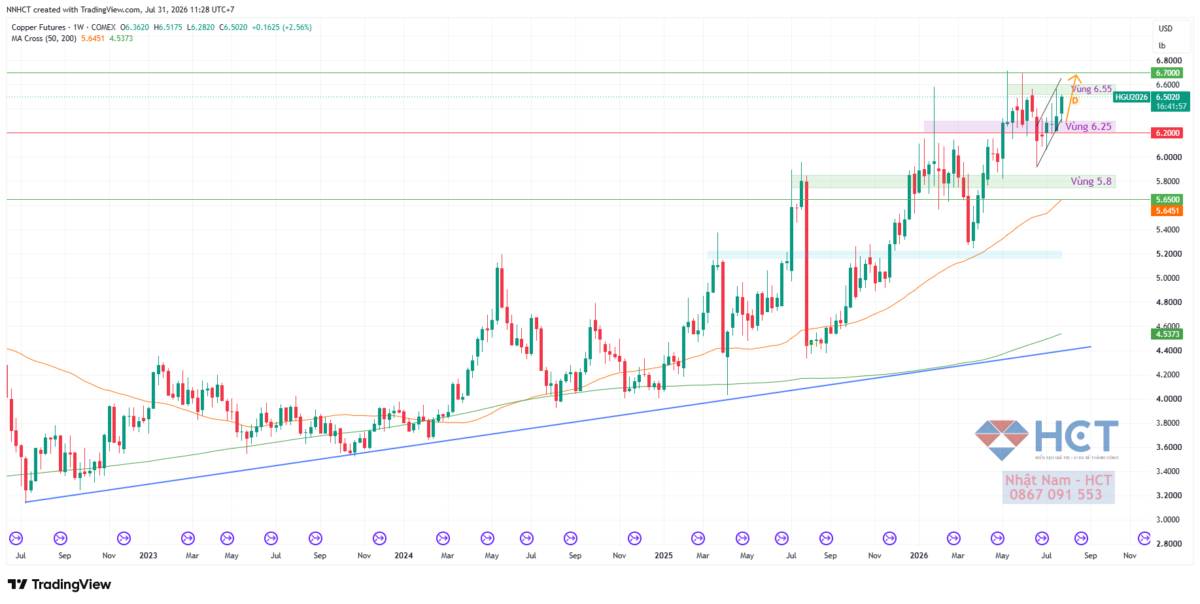
Kể từ khi Trump ra lệnh điều tra nhập khẩu đồng vào tháng 2/2025, giá CME Mỹ duy trì mức phí cao hơn giá quốc tế trên LME London, tạo ra "cửa sổ chênh lệch" hấp dẫn để traders chuyển đồng vào Mỹ.
Kết quả: nhập khẩu đồng tinh luyện của Mỹ tăng 80% so với cùng kỳ lên 1,64 triệu tấn trong năm 2025. Trong 5 tháng đầu năm 2026, nhịp độ tiếp tục với 763.000 tấn, tăng thêm 13% theo dữ liệu WBMS.
Kho đồng trên sàn CME hiện chiếm 58% tổng tồn kho đồng nhìn thấy được toàn cầu — tỷ lệ tăng đều đặn kể từ khi cuộc điều tra bắt đầu và chưa có dấu hiệu dừng.
Washington chưa áp thuế đồng. Nhưng chỉ bằng cách đe dọa, họ đã âm thầm tích lũy kho dự trữ khổng lồ — trong khi phần còn lại của thế giới đang tranh nhau miếng bánh ngày càng nhỏ hơn.
Thượng Hải: từ 433.000 tấn xuống còn 69.000 tấn trong vài tháng
Tồn kho SHFE sụt từ mức cao tháng 3 là 433.458 tấn xuống chỉ còn 69.610 tấn — mức thấp nhất 2,5 năm. Nguyên nhân từ nhiều phía đồng thời: bảo trì lò luyện làm giảm nguồn cung kim loại nguyên sinh, trong khi chuỗi cung ứng phế liệu bị gián đoạn do chiến dịch siết chặt "hóa đơn vòng" (circular invoicing) của chính quyền.
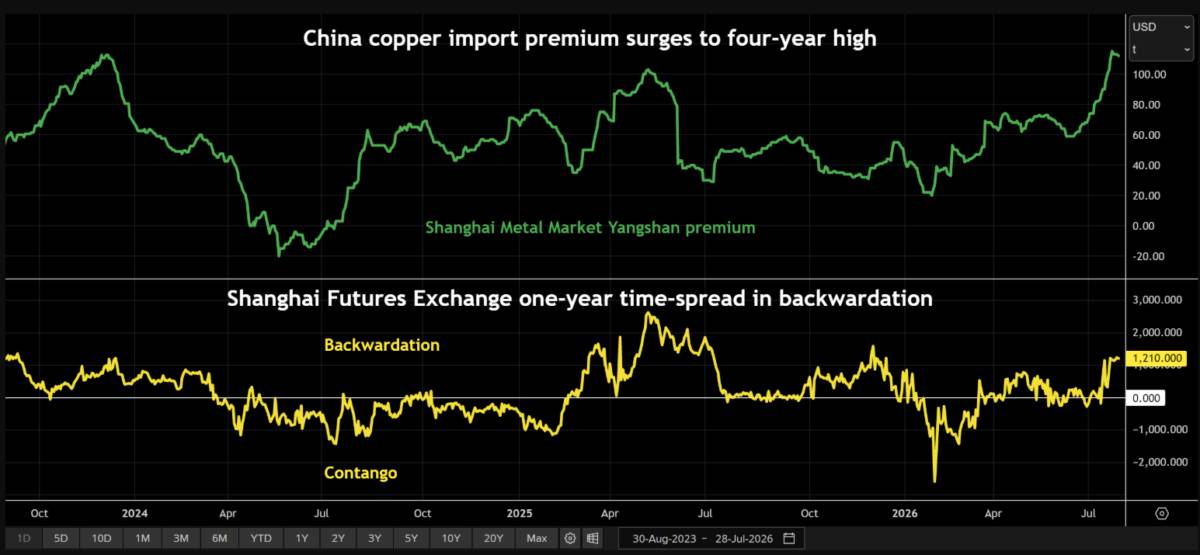
Phản ứng của người mua Trung Quốc là rõ ràng. Yangshan premium — thước đo sát sao nhu cầu nhập khẩu spot của Trung Quốc — tăng vọt từ $59/tấn vào tháng 6 lên mức cao 4 năm là $115/tấn theo dữ liệu Shanghai Metal Market. Đường cong tương lai SHFE đang trong trạng thái backwardation (giá giao ngay > giá tương lai — dấu hiệu thắt chặt vật chất) mạnh nhất kể từ tháng 12/2025.
London: LME bị kẹp giữa hai lực hút đối lập
Cuộc tranh giành đồng không còn ở Thượng Hải đã chuyển sang London. Tồn kho LME giảm từ đỉnh tháng 5 khoảng 400.000 tấn xuống còn 262.000 tấn. Một loạt lệnh hủy giao hàng, phần lớn tại các địa điểm châu Á, kéo tồn kho "mở" (open inventory) xuống mức thấp 6 tháng — chỉ còn trên ngưỡng 100.000 tấn.
Ngoài ra còn có 118.000 tấn đồng đang nằm off-warrant trong kho LME — nhưng 77% trong số đó đang ở Mỹ, chờ cơ hội trượt qua cửa sổ chênh lệch giá.
Thị trường kỳ hạn LME đang thắt chặt rõ rệt: spread kỳ hạn chuẩn cash-to-3-month (giao ngay so với 3 tháng) đã chuyển sang backwardation đầu tháng này, với mức phí giao ngay hiện là $33/tấn.
Rạn nứt cấu trúc — và lý do Mỹ không có lý do để kết thúc sự bất định
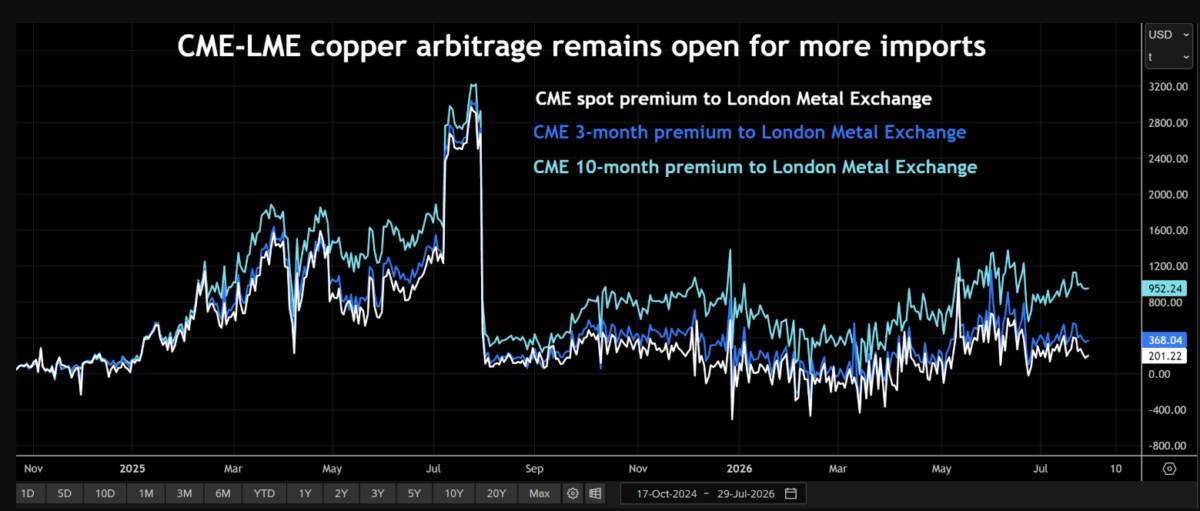
LME đang bị kẹp giữa hai lực hút đối lập: mức phí tariff premium của Mỹ $200/tấn trên cơ sở spot và nhu cầu Trung Quốc đang leo thang để bổ sung kho cạn kiệt.
Backwardation thông thường sẽ thu hút thêm tồn kho vào LME — trong thị trường bình thường. Nhưng đây không phải thị trường bình thường. Mức phí giao ngay sẽ phải duy trì cao hơn và lâu hơn để đủ sức divert kim loại vào kho LME thay vì chảy về Mỹ hay Trung Quốc.
Tồn kho thấp và spread thắt chặt có thể trở thành "trạng thái bình thường mới" của LME — cho đến khi Washington công bố kế hoạch thuế quan rõ ràng.
Vấn đề là Washington không có áp lực nào buộc phải làm vậy. Chừng nào mối đe dọa thuế quan tiếp tục hút đồng vào kho dự trữ chiến lược Mỹ, trạng thái bất định này phục vụ mục tiêu địa chiến lược hoàn hảo — không cần chi một đô la tiền thuế quan.
Góc nhìn cho nhà đầu tư Việt
Giao dịch đồng qua MXV/HCT: Đây là thị trường đặc biệt phù hợp để theo dõi sát. Bài học từ phân tích này: giá đồng CME và giá đồng LME đang phân kỳ mạnh — nhà đầu tư VN giao dịch đồng COMEX qua MXV cần tính đến premium Mỹ như một biến số cố hữu, không phải bất thường tạm thời. HCT đang theo dõi Yangshan premium và LME spread như hai chỉ báo sớm quan trọng nhất cho đồng trong H2/2026.
Doanh nghiệp sản xuất cáp điện VN: CADIVI, DAPHACO và các nhà sản xuất cáp điện khác tại Việt Nam nhập khẩu đồng thỏi — phần lớn theo giá LME. Môi trường LME tồn kho thấp, spread thắt chặt và backwardation kéo dài sẽ đẩy chi phí nguyên liệu đầu vào của nhóm này lên cao hơn mức thông thường. Theo dõi chặt biên lợi nhuận của nhóm này trong báo cáo Q3 là cần thiết.
Góc nhìn dài hạn — khi nào tariff được công bố: Nếu Trump cuối cùng áp thuế đồng chính thức, hai kịch bản có thể xảy ra: (1) Premium CME được "đóng băng" chính thức → dòng chảy ổn định hơn nhưng giá đồng toàn cầu cao hơn; (2) Đồng tích lũy ở Mỹ bắt đầu được xả dần → áp lực giảm giá tạm thời trước khi demand cycle tiếp theo kéo lên. Cả hai kịch bản đều cần được chuẩn bị sẵn trong chiến lược giao dịch.
-------------------------------------------------------------------------------------------------------------
Thị trường hàng hóa phái sinh là nơi giao dịch các hợp đồng dựa trên giá trị của các loại hàng hóa cơ bản như nông sản, năng lượng, kim loại, và nguyên liệu công nghiệp. Đây là công cụ giúp doanh nghiệp và nhà đầu tư quản lý rủi ro biến động giá, đồng thời tạo cơ hội sinh lời từ sự chênh lệch giá trong tương lai. Với sự phát triển của công nghệ và hội nhập kinh tế, thị trường này ngày càng thu hút sự quan tâm nhờ tính thanh khoản cao và khả năng đa dạng hóa danh mục đầu tư. NĐT quan tâm liên hệ với tôi cũng như tham gia nhóm cộng đồng qua thông tin trên trang cá nhân.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


