





 Mã liên quan


100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Vì sao Vietcombank được dự báo tăng lãi vượt 20%?
Agriseco Research vừa đưa ra đánh giá tích cực về triển vọng kinh doanh của Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank, VCB), với kỳ vọng lợi nhuận tiếp tục tăng trưởng mạnh trong quý cuối năm 2026. Ba động lực chính được kỳ vọng hỗ trợ kết quả kinh doanh gồm tín dụng tăng tốc, biên lãi ròng (NIM) phục hồi và chi phí dự phòng giảm.
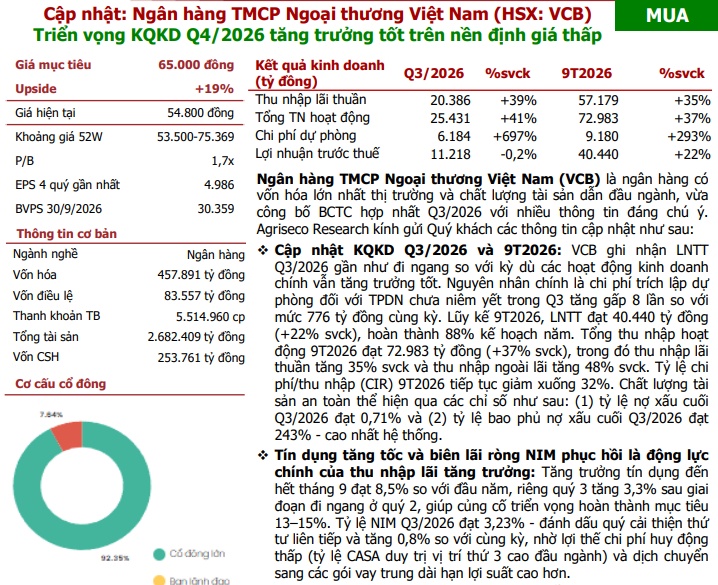
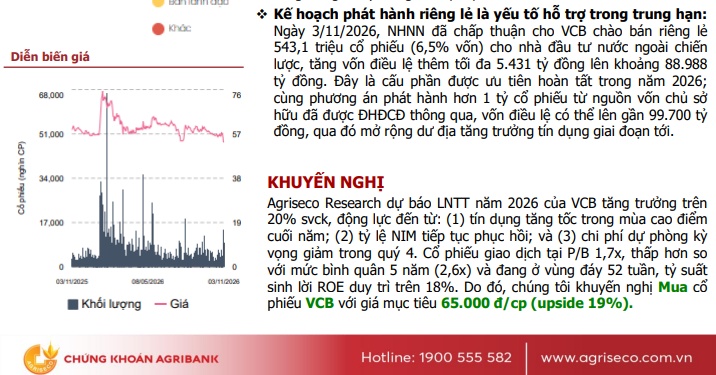
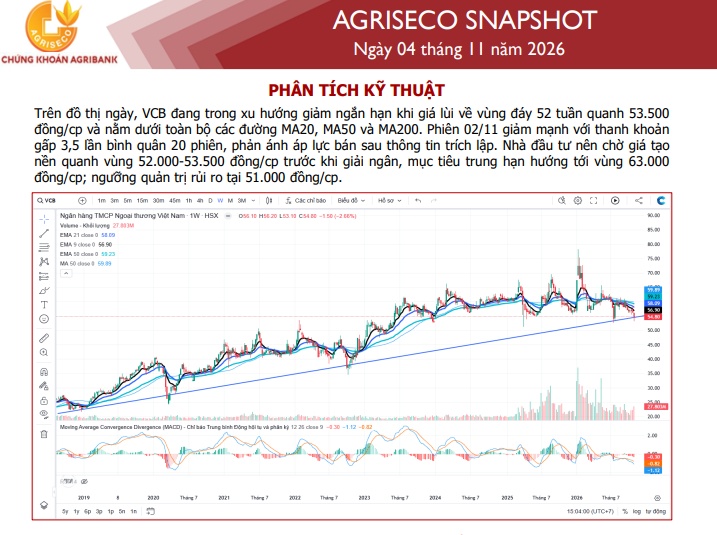
Trên cơ sở đó, Agriseco khuyến nghị mua cổ phiếu VCB với giá mục tiêu 65.000 đồng/cổ phiếu, tương ứng mức tăng khoảng 19% so với thị giá tại thời điểm lập báo cáo.
Lợi nhuận có thể tăng hơn 20%, ba động lực cùng xuất hiện
Theo dự báo của Agriseco, lợi nhuận trước thuế năm 2026 của Vietcombank có thể tăng trên 20% so với năm trước. Triển vọng này được hỗ trợ bởi hoạt động tín dụng dự kiến sôi động hơn trong mùa cao điểm cuối năm, NIM tiếp tục cải thiện và áp lực trích lập dự phòng có khả năng giảm trong quý IV.
Thực tế, tăng trưởng tín dụng của Vietcombank đã có dấu hiệu tăng tốc trong quý III. Tính đến cuối tháng 9/2026, dư nợ tín dụng tăng 8,5% so với đầu năm. Riêng trong quý III, mức tăng đạt 3,3%, cải thiện đáng kể so với tình trạng gần như đi ngang trong quý II.
Diễn biến này củng cố kỳ vọng ngân hàng có thể hoàn thành mục tiêu tăng trưởng tín dụng 13-15% trong năm 2026.
Một động lực khác đến từ biên lãi ròng. Trong quý III, NIM của Vietcombank đạt 3,23%, đánh dấu quý phục hồi thứ tư liên tiếp. Theo đánh giá của Agriseco, lợi thế về chi phí huy động vốn thấp là yếu tố quan trọng hỗ trợ xu hướng này.
Đáng chú ý, tỷ lệ tiền gửi không kỳ hạn (CASA) của Vietcombank hiện đứng thứ ba toàn ngành. Bên cạnh đó, ngân hàng đang có xu hướng dịch chuyển sang các khoản vay trung và dài hạn với mức lợi suất cao hơn, qua đó tạo thêm dư địa cải thiện thu nhập lãi.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


