





 Mã liên quan


100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Vì sao KBC và IDC được đánh giá cao trong nửa cuối 2026?
VNDIRECT mới đây đã đưa ra khuyến nghị với cổ phiếu KBC và IDC trong nửa cuối năm 2026.
Triển vọng BĐS KCN dần rõ nét trở lại từ 2026
Sau giai đoạn chịu tác động bởi biến động thương mại và địa chính trị trong thời gian vừa qua, tâm lý đối với nhóm BĐS KCN đã cải thiện đáng kể khi dòng vốn FDI quay trở lại các kế hoạch tái cấu trúc chuỗi cung ứng trung dài hạn. Hiện nay, Việt Nam đang liên tục đẩy mạnh đầu tư hạ tầng, logistics, năng lượng cùng định hướng tháo gỡ các nút thắt thể chế để hướng tới gia tăng hợp tác với dòng vốn FDI chất lượng. Chúng tôi cho rằng nhóm BĐS KCN sẽ được hưởng lợi rõ nét từ xu hướng này.
Tràng Duệ 3 và quỹ đất phía Bắc mở ra chu kỳ tăng trưởng mới
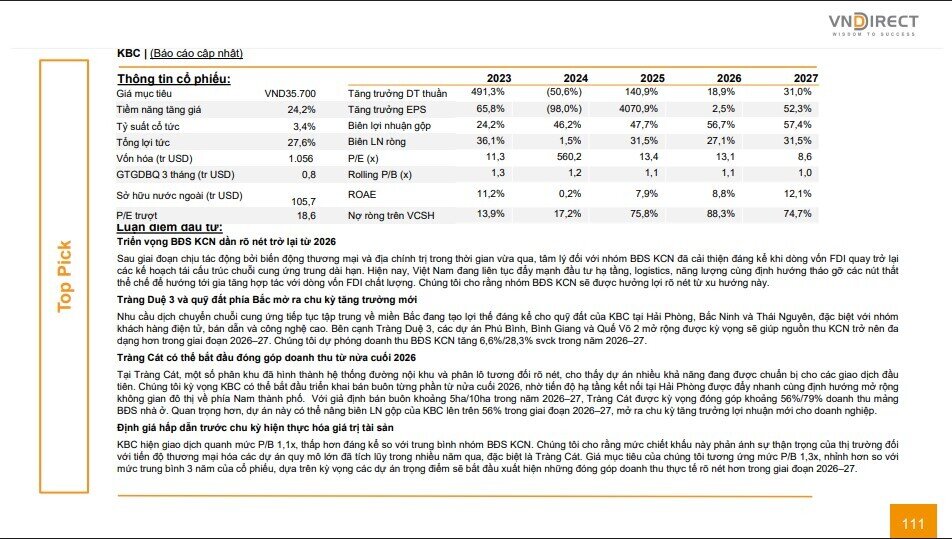
Nhu cầu dịch chuyển chuỗi cung ứng tiếp tục tập trung về miền Bắc đang tạo lợi thế đáng kể cho quỹ đất của KBC tại Hải Phòng, Bắc Ninh và Thái Nguyên, đặc biệt với nhóm khách hàng điện tử, bán dẫn và công nghệ cao. Bên cạnh Tràng Duệ 3, các dự án Phú Bình, Bình Giang và Quế Võ 2 mở rộng được kỳ vọng sẽ giúp nguồn thu KCN trở nên đa dạng hơn trong giai đoạn 2026–27. Chúng tôi dự phóng doanh thu BĐS KCN tăng 6,6%/28,3% svck trong năm 2026–27.
Tràng Cát có thể bắt đầu đóng góp doanh thu từ nửa cuối 2026
Tại Tràng Cát, một số phân khu đã hình thành hệ thống đường nội khu và phân lô tương đối rõ nét, cho thấy dự án nhiều khả năng đang được chuẩn bị cho các giao dịch đầu tiên. Chúng tôi kỳ vọng KBC có thể bắt đầu triển khai bán buôn từng phần từ nửa cuối 2026, nhờ tiến độ hạ tầng kết nối tại Hải Phòng được đẩy nhanh cùng định hướng mở rộng không gian đô thị về phía Nam thành phố. Với giả định bán buôn khoảng 5ha/10ha trong năm 2026–27, Tràng Cát được kỳ vọng đóng góp khoảng 56%/79% doanh thu mảng BĐS nhà ở. Quan trọng hơn, dự án này có thể nâng biên LN gộp của KBC lên trên 56% trong giai đoạn 2026–27, mở ra chu kỳ tăng trưởng lợi nhuận mới cho doanh nghiệp.
Định giá hấp dẫn trước chu kỳ hiện thực hóa giá trị tài sản
KBC hiện giao dịch quanh mức P/B 1,1x, thấp hơn đáng kể so với trung bình nhóm BĐS KCN. Chúng tôi cho rằng mức chiết khấu này phản ánh sự thận trọng của thị trường đối với tiến độ thương mại hóa các dự án quy mô lớn đã tích lũy trong nhiều năm qua, đặc biệt là Tràng Cát. Giá mục tiêu của chúng tôi tương ứng mức P/B 1,3x, nhỉnh hơn so với mức trung bình 3 năm của cổ phiếu, dựa trên kỳ vọng các dự án trọng điểm sẽ bắt đầu xuất hiện những đóng góp doanh thu thực tế rõ nét hơn trong giai đoạn 2026–27.
Quỹ đất sẵn sàng cho pha hồi phục trong giai đoạn tới
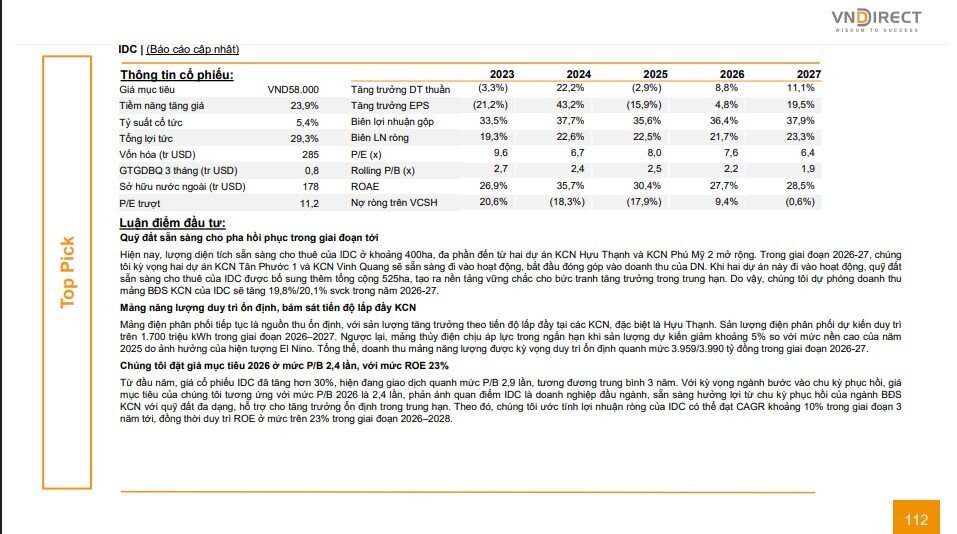
Hiện nay, lượng diện tích sẵn sàng cho thuê của IDC ở khoảng 400ha, đa phần đến từ hai dự án KCN Hựu Thạnh và KCN Phú Mỹ 2 mở rộng. Trong giai đoạn 2026-27, chúng tôi kỳ vọng hai dự án KCN Tân Phước 1 và KCN Vinh Quang sẽ sẵn sàng đi vào hoạt động, bắt đầu đóng góp vào doanh thu của DN. Khi hai dự án này đi vào hoạt động, quỹ đất sẵn sàng cho thuê của IDC được bổ sung thêm tổng cộng 525ha, tạo ra nền tảng vững chắc cho bức tranh tăng trưởng trong trung hạn. Do vậy, chúng tôi dự phóng doanh thu mảng BĐS KCN của IDC sẽ tăng 19,8%/20,1% svck trong năm 2026-27.
Mảng năng lượng duy trì ổn định, bám sát tiến độ lấp đầy KCN
Mảng điện phân phối tiếp tục là nguồn thu ổn định, với sản lượng tăng trưởng theo tiến độ lấp đầy tại các KCN, đặc biệt là Hựu Thạnh. Sản lượng điện phân phối dự kiến duy trì trên 1.700 triệu kWh trong giai đoạn 2026–2027. Ngược lại, mảng thủy điện chịu áp lực trong ngắn hạn khi sản lượng dự kiến giảm khoảng 5% so với mức nền cao của năm 2025 do ảnh hưởng của hiện tượng El Nino. Tổng thể, doanh thu mảng năng lượng được kỳ vọng duy trì ổn định quanh mức 3.959/3.990 tỷ đồng trong giai đoạn 2026-27.
Chúng tôi đặt giá mục tiêu 2026 ở mức P/B 2,4 lần, với mức ROE 23%
Từ đầu năm, giá cổ phiếu IDC đã tăng hơn 30%, hiện đang giao dịch quanh mức P/B 2,9 lần, tương đương trung bình 3 năm. Với kỳ vọng ngành bước vào chu kỳ phục hồi, giá mục tiêu của chúng tôi tương ứng với mức P/B 2026 là 2,4 lần, phản ánh quan điểm IDC là doanh nghiệp đầu ngành, sẵn sàng hưởng lợi từ chu kỳ phục hồi của ngành BĐS KCN với quỹ đất đa dạng, hỗ trợ cho tăng trưởng ổn định trong trung hạn. Theo đó, chúng tôi ước tính lợi nhuận ròng của IDC có thể đạt CAGR khoảng 10% trong giai đoạn 3 năm tới, đồng thời duy trì ROE ở mức trên 23% trong giai đoạn 2026–2028.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


