





 Mã liên quan

 Pro
900+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Top bank tăng trưởng tín dụng mạnh nhất quý 2
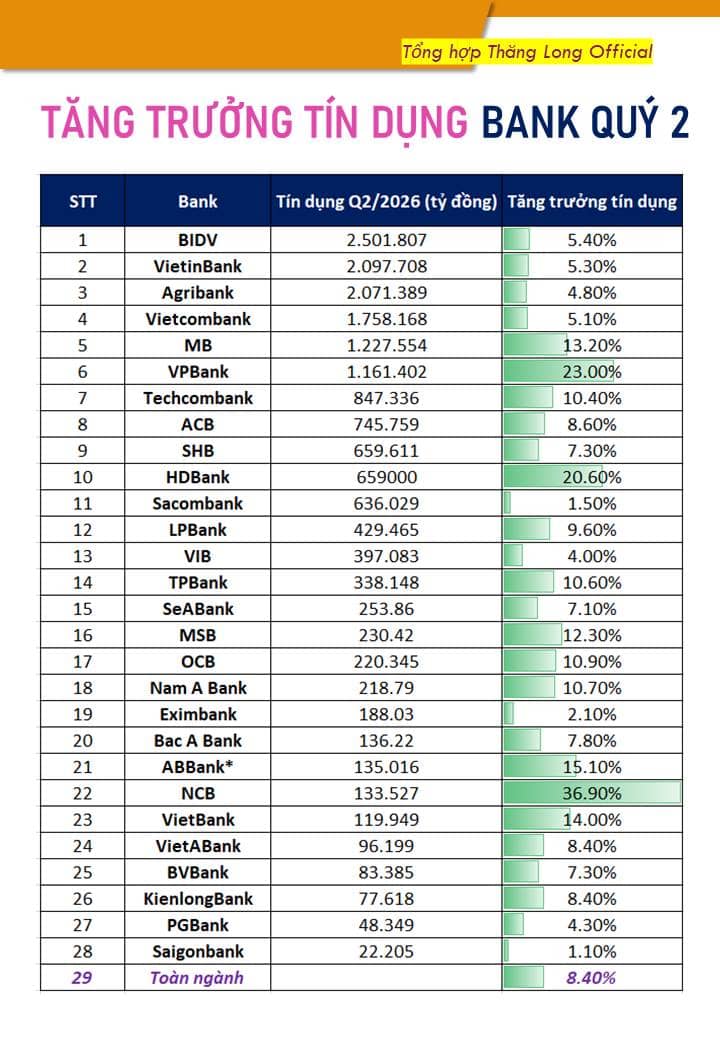
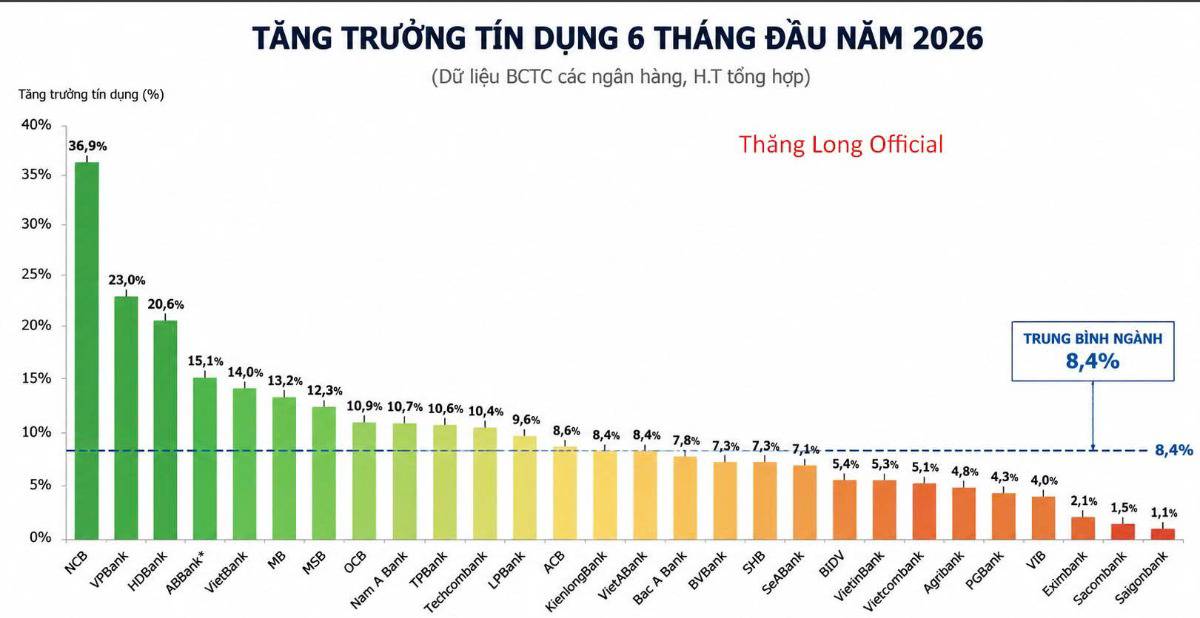
Nhóm quốc doanh: BIDV, VietinBank, Agribank và Vietcombank vẫn áp đảo tuyệt đối về quy mô, đều có dư nợ 1,76–2,50 triệu tỷ đồng. Tuy nhiên tốc độ tăng chỉ khoảng 4,8–5,4%, thấp đáng kể so với mức bình quân 8,4%. Một phần đơn giản vì nền dư nợ quá lớn và định hướng hoạt động thiên về ổn định
Nhóm TMCP lớn: Phân hóa khá rõ. VPBank +23% và MB +13,2% tăng rất mạnh; Techcombank +10,4% cũng vượt bình quân ngành, trong khi ACB +8,6% gần sát mức chung. Đặc biệt VPB đã đạt dư nợ 1,16 triệu tỷ vượt triệu tỉ. Vì sao VPB – MBB – HDB nổi bật? Ngoài định hướng tăng trưởng mạnh từ chính ban lãnh đạo, cả ba còn có một điểm chung rất đáng chú ý: tham gia tái cơ cấu TCTD yếu kém. Vì vậy, đây là nhóm có cả tham vọng tăng trưởng, năng lực vốn và dư địa/cơ chế hỗ trợ tăng trưởng.
Tăng trưởng mạnh nhất: NCB +36,9%, tiếp đến VPBank +23%, HDBank +20,6%, Tuy nhiên NCB tăng rất cao vì nền thấp, trong khi VPB tăng 23% trên một quy mô rất lớn
Tăng trưởng chậm nhất: Saigonbank +1,1%, Sacombank +1,5%, Eximbank +2,1%
Quy mô lớn nhất: BIDV 2,50 triệu tỷ
=> Quan điểm của của Thăng Long Official : Tăng trưởng tín dụng là một trong những chỉ tiêu quan trọng khi lựa chọn đầu tư CP bank. Bởi mô hình ngân hàng khá đơn giản: tín dụng chính là “hàng bán ra”, dư nợ tăng thì tài sản sinh lãi tăng, tạo nền cho thu nhập lãi và lợi nhuận tăng. Thực tế, tín dụng vẫn được đánh giá là động lực chính của tăng trưởng lợi nhuận ngành ngân hàng trong 2026.
NHNN định hướng năm 2026 khoảng 15% và có thể điều chỉnh linh hoạt theo tăng trưởng, lạm phát và an toàn hệ thống. Dư địa tăng tín dụng vẫn lớn khi mục tiêu tăng trưởng kinh tế cao, vốn cho sản xuất, hạ tầng, nhà ở xã hội và KCN tiếp tục được ưu tiên; NHNN thậm chí có cơ chế tạo thêm dư địa tín dụng cho một số lĩnh vực này.
Tuy nhiên, tín dụng/GDP của Việt Nam đã ở vùng rất cao, khoảng 145% nếu lấy dư nợ cuối 2025 khoảng 18,58 triệu tỷ chia GDP danh nghĩa 12,85 triệu tỷ, nên tương lai không thể chỉ chạy theo số lượng mà phải chú trọng chất lượng tín dụng, NIM và nợ xấu. Vì vậy với cổ phiếu bank, Long đánh giá cao những ngân hàng vừa có room và khả năng tăng tín dụng cao, vừa kiểm soát được chất lượng tài sản – đây sẽ là một trong những nền tảng quan trọng để lợi nhuận tiếp tục tăng trưởng trong chu kỳ 2026–2030.
-Thăng Long Official-
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Theo dõi người đăng bài

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


