





200+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Tin vui cho doanh nghiệp nhỏ và hộ kinh doanh: Nâng ngưỡng tính thuế đơn giản lên tới 10 tỉ đồng
Với việc thông qua Luật Phát triển doanh nghiệp nhỏ và vừa, Quốc hội chính thức nâng ngưỡng doanh thu năm được lựa chọn áp dụng cách tính thuế đơn giản từ 3 tỉ đồng lên 10 tỉ đồng, tạo cú hích lớn về thủ tục và chi phí tuân thủ cho khu vực kinh tế tư nhân.
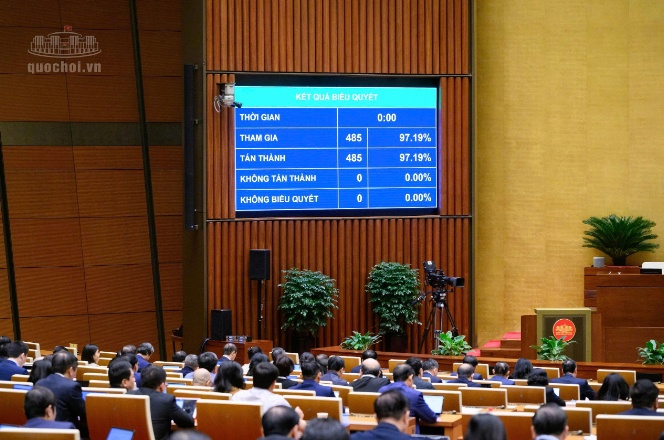
Tiếp tục chương trình kỳ họp thứ 2, Quốc hội khóa XVI, sáng ngày 20/11, với 485/485 đại biểu tham gia biểu quyết tán thành (đạt tỷ lệ 100%), Quốc hội đã chính thức thông qua Luật Phát triển doanh nghiệp nhỏ và vừa.
Theo quy định của luật, doanh nghiệp nhỏ và vừa (bao gồm doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ và doanh nghiệp vừa) là doanh nghiệp có số lao động sử dụng bình quân năm trước liền kề không quá 300 người, đồng thời đáp ứng một trong hai tiêu chí: tổng nguồn vốn của năm trước liền kề không quá 150 tỉ đồng hoặc tổng doanh thu của năm trước liền kề không quá 400 tỉ đồng.
Một trong những điểm nhấn quan trọng nhất của đạo luật này là quy định cho phép doanh nghiệp có tổng mức doanh thu năm không quá 10 tỉ đồng (hoặc theo mức điều chỉnh của Chính phủ trong từng thời kỳ) được chủ động lựa chọn phương pháp tính thuế phù hợp theo quy định của pháp luật về thuế thu nhập doanh nghiệp.
Trước đó, theo quy định hiện hành, thuế thu nhập doanh nghiệp được tính theo công thức: Thu nhập tính thuế (doanh thu trừ chi phí) nhân với thuế suất. Chỉ những doanh nghiệp có tổng doanh thu năm không quá 3 tỉ đồng, trong trường hợp không xác định được chi phí, thu nhập của hoạt động sản xuất, kinh doanh mới được kê khai nộp thuế theo tỷ lệ phần trăm trực tiếp trên doanh thu bán hàng hóa, dịch vụ.
Mức tỷ lệ cụ thể đang áp dụng gồm:
- 0,3%: Đối với hoạt động phân phối, cung cấp hàng hóa.
- 0,5%: Đối với các hoạt động khác.
- 1,2%: Đối với sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu.
- 1,5%: Đối với dịch vụ (bao gồm cả lãi tiền gửi, lãi tiền cho vay), xây dựng không bao thầu nguyên vật liệu.
Như vậy, việc nâng trần doanh thu lên mức 10 tỉ đồng giúp hàng loạt doanh nghiệp nhỏ có thêm sự linh hoạt, giảm bớt gánh nặng sổ sách kế toán khi được tự chọn giữa hai phương pháp: tính trên thu nhập tính thuế hoặc tính trực tiếp trên doanh thu.
Về chính sách ưu đãi giai đoạn khởi sự, luật giữ nguyên quy định miễn thuế thu nhập doanh nghiệp trong 3 năm kể từ khi doanh nghiệp nhỏ và vừa được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.
Luật có hiệu lực thi hành từ ngày 1/7/2027. Riêng các tiêu chí xác định doanh nghiệp nhỏ và vừa theo luật này để hưởng chính sách thuế sẽ được áp dụng từ kỳ tính thuế năm 2027.
Báo cáo tiếp thu, chỉnh lý dự thảo luật trước Quốc hội, Bộ trưởng Bộ Tư pháp Hoàng Thanh Tùng cho biết, quá trình thảo luận có ý kiến đề nghị tính thời gian miễn thuế 3 năm kể từ năm đầu tiên doanh nghiệp phát sinh thu nhập chịu thuế; hoặc đề xuất miễn 3 năm liên tục nhưng có giới hạn thời gian chờ theo chu kỳ đầu tư để tránh tác động ngân sách và ngăn ngừa tình trạng trì hoãn, lạm dụng chính sách.
Tuy nhiên, Chính phủ đề nghị giữ nguyên quy định miễn thuế trong 3 năm tính từ thời điểm được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Lý do là chính sách cần tập trung trợ lực ngay ở giai đoạn khởi sự, thời điểm doanh nghiệp gặp nhiều khó khăn nhất về vốn, thị trường và dòng tiền. Bên cạnh đó, chính sách hỗ trợ không nên mang tính bao cấp quá mức mà cần tạo động lực để doanh nghiệp nhanh chóng mở rộng quy mô, nâng cao hiệu quả hoạt động, đồng thời bảo đảm sự hài hòa với bài toán cân đối ngân sách.
Đối với ngưỡng doanh thu 10 tỉ đồng để áp dụng cách tính thuế đơn giản, bên cạnh các ý kiến đồng tình, cũng có quan điểm đề xuất giao Chính phủ điều chỉnh linh hoạt theo từng thời kỳ, tốc độ tăng trưởng, địa bàn và đối tượng đặc thù thay vì ấn định con số cứng.
Giải trình nội dung này, Chính phủ đề xuất giữ quy định nâng ngưỡng doanh thu đến 10 tỉ đồng cho cả doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh được lựa chọn phương pháp tính thuế. Mục tiêu là tạo ra chính sách hỗ trợ toàn diện, trực tiếp và sát với nhu cầu thực tiễn; đồng thời đơn giản hóa thủ tục, cắt giảm chi phí tuân thủ, qua đó khuyến khích các hộ kinh doanh mạnh dạn chuyển đổi lên doanh nghiệp và mở rộng quy mô.
Tiếp thu ý kiến của Ủy ban Thường vụ Quốc hội, Chính phủ cũng đã chỉnh lý dự thảo theo hướng dẫn chiếu sang pháp luật về thuế chứ không quy định trực tiếp phương pháp tính thuế tại luật này, đồng thời bãi bỏ quy định áp dụng từ kỳ tính thuế năm 2026.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


