





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Tích vàng hay tích... nỗi lo?
Vàng giúp giữ giá trị tài sản, nhưng nếu thiếu mục tiêu tài chính rõ ràng, việc tích lũy cũng dễ trở nên rời rạc và thiếu định hướng.
Nhiều người miệt mài tích trữ vàng trong nhiều năm vì cảm giác an toàn, nhưng đến khi nhìn lại toàn bộ bức tranh tài chính, họ mới bàng hoàng nhận ra mình đang sở hữu một "núi vàng" nhưng lại thiếu đi thứ quan trọng nhất: Một kế hoạch tiền bạc rõ ràng.
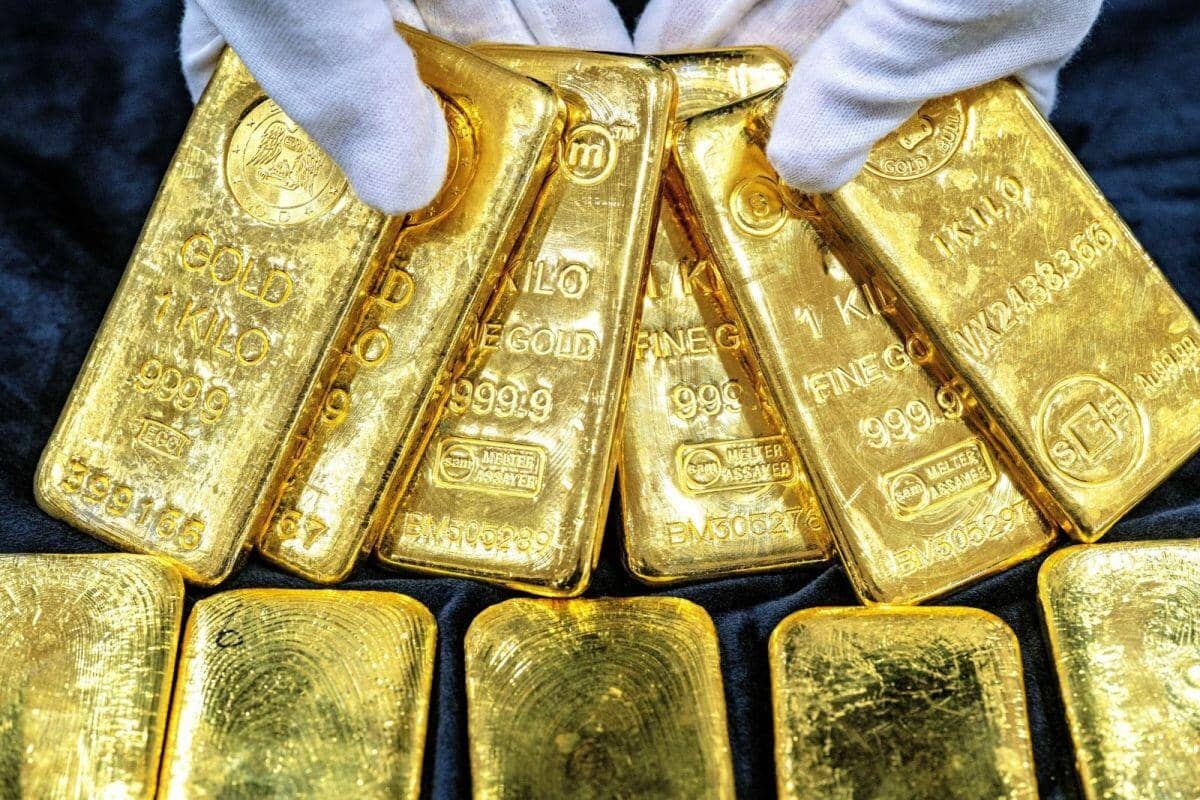
Nhiều người bắt đầu mua vàng ngay từ những năm đầu đi làm. Ban đầu chỉ là vài chỉ nhỏ khi có tiền dư, nhưng dần dần trở thành thói quen: cứ có khoản tiết kiệm là mua thêm một ít rồi cất đi. Theo thời gian, số vàng tăng lên, mang lại cảm giác yên tâm vì ít nhất cũng đang tích lũy được tài sản.
Chị Mai (32 tuổi, TP.HCM) cũng bắt đầu mua vàng theo cách như vậy. Thói quen này đến từ gia đình, khi mẹ chị luôn coi vàng là kênh giữ tiền an toàn. Mỗi lần còn dư sau chi tiêu, chị lại mua một ít vàng như một cách “để dành”.
Nhiều năm trôi qua, số vàng tích lũy của chị không hề nhỏ. Mỗi lần giá vàng tăng, chị càng thấy quyết định của mình là hợp lý. Tuy nhiên, khi bắt đầu quan tâm nhiều hơn đến tài chính cá nhân, chị thử ngồi lại để nhìn tổng thể tình hình tiền bạc của mình.
Lúc đó, chị mới nhận ra một điều khá bất ngờ: vàng vẫn được mua đều đặn, nhưng mục tiêu tài chính dài hạn lại chưa từng được xác định rõ.
Khi tài sản có nhưng mục tiêu chưa rõ
Những câu hỏi tưởng chừng cơ bản lại chưa từng được đặt ra: cần bao nhiêu tiền cho quỹ dự phòng? Mục tiêu tài sản trong vài năm tới là gì? Khoản tiết kiệm nên được phân bổ ra sao?
“Trước đây tôi chỉ nghĩ đơn giản là có tiền dư thì mua vàng cho chắc. Nhưng khi nhìn lại mới thấy mình chưa thật sự có một kế hoạch tài chính rõ ràng,” chị Mai chia sẻ.
Thực tế, vàng vẫn được coi là kênh tích lũy quen thuộc của nhiều người nhờ khả năng giữ giá trị trong dài hạn và tạo cảm giác an toàn. Tuy nhiên, vàng thường chỉ đóng vai trò một phần trong tổng thể tài chính, chứ hiếm khi là toàn bộ chiến lược.
Nếu chỉ tập trung tích vàng mà thiếu định hướng tài chính dài hạn, nhiều người có thể rơi vào tình huống khá phổ biến: tài sản vẫn tăng nhưng không rõ mình đang hướng tới mục tiêu nào.
Khi thói quen tích lũy cần thêm chiến lược
Sau khi nhận ra điều này, chị Mai bắt đầu thay đổi cách quản lý tiền bạc. Vàng vẫn được giữ như một phần tài sản tích lũy, nhưng bên cạnh đó chị thiết lập thêm những mục tiêu rõ ràng hơn.
Một khoản được dành cho quỹ dự phòng đủ chi tiêu trong vài tháng. Một phần khác hướng đến đầu tư dài hạn. Vàng vẫn tiếp tục được mua, nhưng chỉ chiếm một tỷ trọng nhất định trong tổng tài sản.
Với chị, bài học rút ra khá đơn giản: có tài sản là một chuyện, nhưng hiểu rõ mình tích lũy vì mục tiêu gì lại là chuyện khác.
Và đôi khi, phải sau vài năm mua vàng đều đặn, nhiều người mới nhận ra điều mình thiếu không phải là vàng – mà là một kế hoạch tài chính tổng thể.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


