






300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Sức ép thuế 12,5% và "luật chơi" mới
Mức thuế bổ sung 12,5% theo Mục 301 được Mỹ áp dụng từ ngày 24/07/2026 đang tạo ra áp lực chi phí tương đối lên hàng hóa Việt Nam. Tuy nhiên, năng lực cạnh tranh cân bằng và khả năng đáp ứng tiêu chuẩn minh bạch chuỗi cung ứng sẽ quyết định sự tồn tại của doanh nghiệp.
Mỹ áp mức thuế bổ sung 12,5% kể từ tháng 7/2026 tạo áp lực tài chính cho ngành dệt may Việt Nam, nhưng vị thế cạnh tranh vẫn được duy trì nhờ nền tảng cân bằng về chi phí và linh hoạt sản xuất.
Từ ngày 24/7/2026, Mỹ áp dụng mức thuế bổ sung 12,5% theo Mục 301 đối với hàng nhập khẩu từ nhiều nền kinh tế, trong đó Việt Nam chịu mức thuế này cộng trực tiếp vào thuế MFN hiện hành. Chính sách này là phần của chiến lược thương mại nhằm tái cân bằng chuỗi cung ứng toàn cầu. Thuế bổ sung tạo bất lợi tương đối cho Việt Nam so với các đối thủ có mức thuế thấp hơn, nhưng theo đánh giá của các chuyên gia, chưa làm thay đổi căn bản vị thế của ngành dệt may trong chuỗi cung ứng của Mỹ.
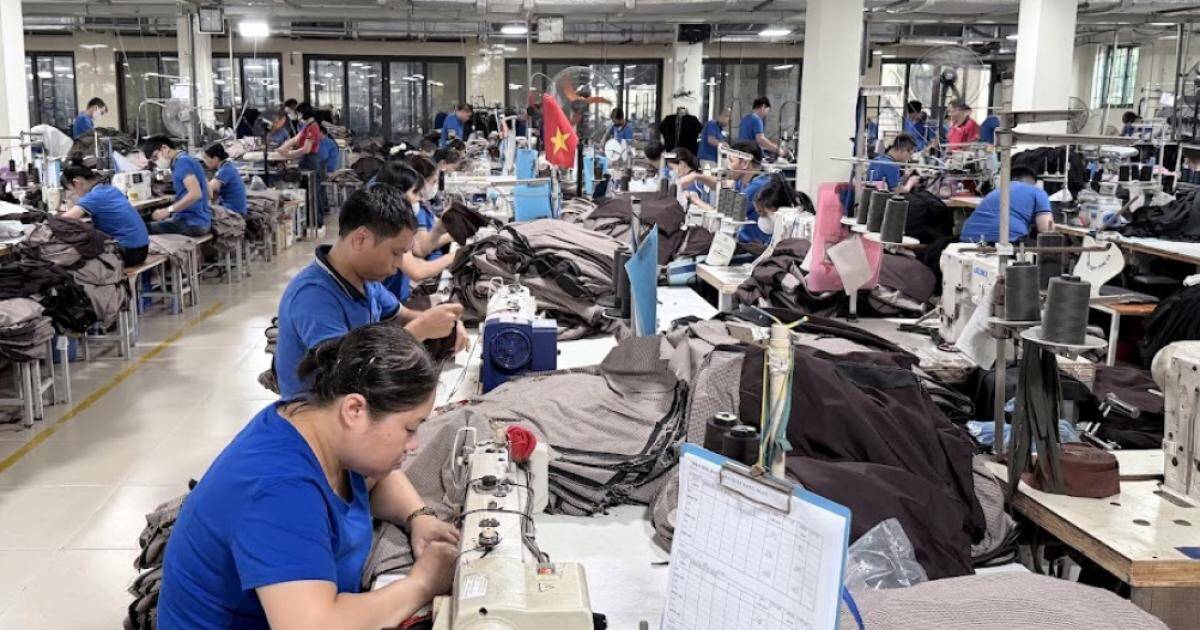
Trong nửa đầu năm 2026, Việt Nam dẫn đầu nguồn cung nhập khẩu hàng may mặc của Mỹ với khoảng 22,2% thị phần về giá trị. Theo phát biểu của TS. Hoàng Mạnh Cầm, Chánh Văn phòng HĐQT Vinatex, Việt Nam nằm trong nhóm nguồn cung được sử dụng rộng nhất tại Mỹ. Trên thang điểm 1-5, Việt Nam đạt 3,9 điểm về chi phí, 3,6 điểm về tính linh hoạt, 3,5 điểm về tích hợp chuỗi và 3,1 điểm về khả năng đáp ứng đơn hàng tối thiểu. Nền tảng cân bằng này giúp Việt Nam chống chịu tốt hơn trước áp lực thuế, đặc biệt khi chi phí chuyển đổi nhà cung cấp có thể lớn hơn lợi ích từ chênh lệch thuế.
Ngoài mức thuế, Mỹ gắn quyền tiếp cận thị trường với yêu cầu chứng minh chuỗi cung ứng đáp ứng tiêu chuẩn lao động, xuất xứ và minh bạch. Theo GS.TS. Mạc Quốc Anh, Phó Chủ tịch HanoiSME, tính tuân thủ không còn là thủ tục hành chính mà đã trở thành năng lực cạnh tranh thực sự. Việt Nam có các quy định về cấm nhập khẩu hàng sản xuất bằng lao động cưỡng bức, nhưng thực thi hiệu quả và chứng minh với đối tác là điều quan trọng hơn để giữ vị thế trong năm 2027.
Ngành dệt may chịu tác động lớn nhất với mức thuế 12,5%. Các doanh nghiệp trong chuỗi cung ứng sợi dệt, may mặc như Vinatex và các nhà cung cấp liên kết phải thích ứng ngay. Ngoài ra, các ngành sản xuất liên quan như phụ liệu may mặc, xử lý vải cũng chịu tác động gián tiếp thông qua chi phí sản xuất tăng. Năm 2027 được dự báo sẽ có sức ép cạnh tranh lớn hơn khi các thương hiệu tái cân bằng nguồn cung và tập trung đơn hàng vào những nhà cung cấp có năng lực tốt hơn.
Các doanh nghiệp dệt may cần thực hiện ba bước quan trọng. Thứ nhất, rà soát chính xác mức độ ảnh hưởng của từng mặt hàng và hợp đồng cụ thể thay vì chỉ nhìn vào mức thuế bình quân. Thứ hai, xây dựng hệ thống quản trị và dữ liệu để chứng minh nguồn gốc, tiêu chuẩn lao động và tính minh bạch của chuỗi cung ứng khi đối tác yêu cầu. Thứ ba, giảm phụ thuộc vào một thị trường hay một khách hàng bằng cách tận dụng các hiệp định thương mại tự do để đa dạng hóa đầu ra.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


