





 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
NHNN điều chỉnh cách tính tín dụng BĐS
Ngày 16/9/2026, Ngân hàng Nhà nước đã có công văn gửi các tổ chức tín dụng về việc điều chỉnh chính sách kiểm soát tăng trưởng tín dụng bất động sản trong năm 2026. Điểm đáng chú ý là từ ngày 1/1/2026 đến hết ngày 31/12/2026, phần dư nợ tín dụng tăng thêm so với cuối năm 2025 đối với nhà hàng, khách sạn, khu du lịch, sinh thái và nghỉ dưỡng sẽ không phải tính vào dư nợ tín dụng lĩnh vực bất động sản khi các ngân hàng kiểm soát giới hạn tăng trưởng tín dụng BĐS.
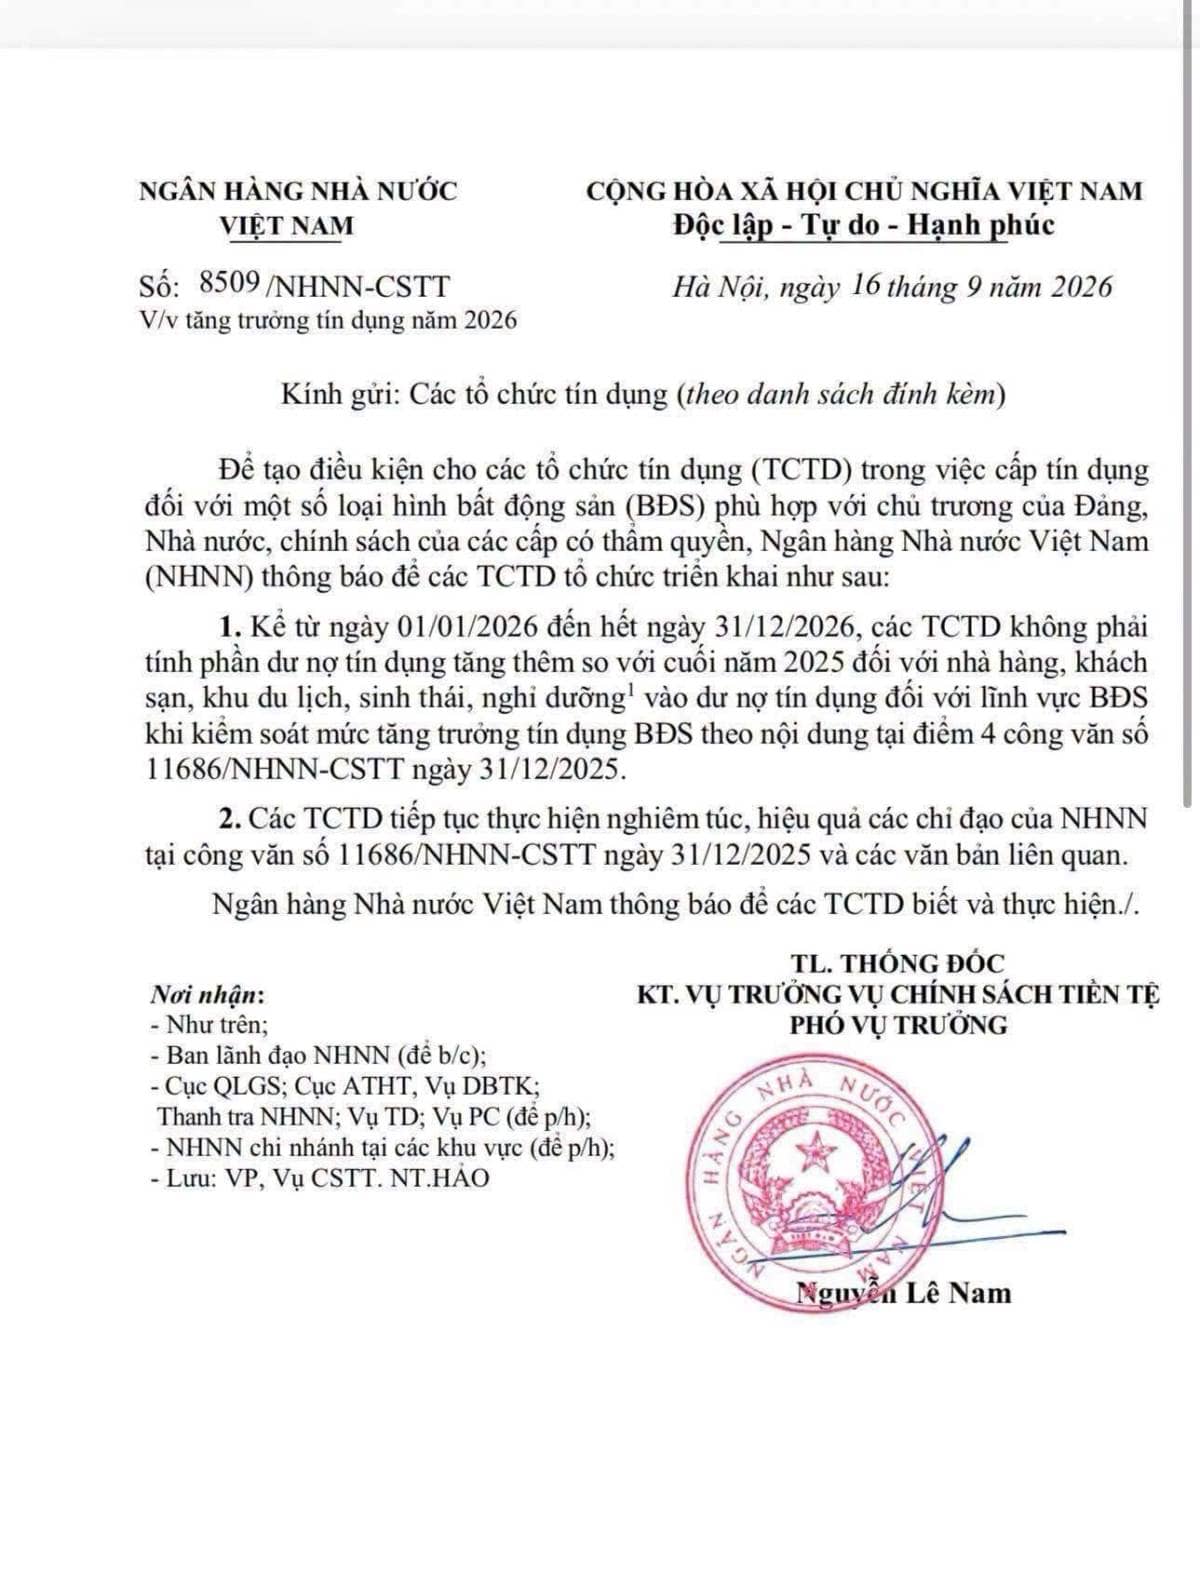
Cần hiểu đúng bản chất của động thái này. Đây không phải là việc NHNN loại bỏ kiểm soát tín dụng đối với bất động sản, mà là điều chỉnh cách tính đối với một số loại hình có tính chất gắn với hoạt động du lịch, lưu trú và dịch vụ. Các ngân hàng vẫn phải thực hiện những yêu cầu kiểm soát tín dụng BĐS hiện hành, nhưng phần tín dụng tăng thêm cho những nhóm được nêu trên sẽ không tiếp tục làm tăng dư nợ BĐS dùng để xác định mức tăng trưởng trong năm 2026. Vì vậy, tác động trực tiếp nằm ở việc tạo thêm dư địa cho ngân hàng cấp vốn cho các dự án thuộc nhóm này mà không phải sử dụng cùng một phần hạn mức dành cho tín dụng BĐS thông thường.
Điểm đáng chú ý là chính sách được áp dụng cho 25 ngân hàng trong danh sách công bố kèm công văn, trong đó có nhiều ngân hàng đang có quy mô tín dụng BĐS tương đối lớn như Techcombank, VPBank, TPBank, MB và một số ngân hàng khác. Theo số liệu được báo chí dẫn lại, đến cuối tháng 6/2026, dư nợ cấp tín dụng đối với lĩnh vực BĐS của toàn hệ thống đạt khoảng 5,146 triệu tỷ đồng, tăng 8,3% so với cuối năm 2025 và chiếm 25,5% tổng dư nợ tín dụng nền kinh tế. Đồng thời, nợ xấu của lĩnh vực này tăng 10,5%, cho thấy NHNN vẫn có lý do để duy trì cách tiếp cận thận trọng thay vì mở rộng tín dụng BĐS một cách đồng loạt.
Nếu đặt trong bối cảnh này, tôi cho rằng thông điệp quan trọng nhất của chính sách không nằm ở chữ “nới”, mà nằm ở cách NHNN đang phân loại dòng vốn. Nhà hàng, khách sạn, khu du lịch, sinh thái và nghỉ dưỡng có yếu tố bất động sản rất rõ, nhưng đồng thời cũng gắn trực tiếp với hoạt động dịch vụ, du lịch, lưu trú và tạo ra doanh thu từ hoạt động kinh tế thực. Việc tách phần tăng trưởng tín dụng cho các nhóm này khỏi cách tính dư nợ BĐS cho thấy cơ quan quản lý đang cố gắng phân biệt giữa tín dụng phục vụ các hoạt động kinh tế có khả năng tạo dòng tiền và tín dụng BĐS mang tính đầu cơ hoặc phụ thuộc lớn vào kỳ vọng tăng giá tài sản.
Đối với các ngân hàng vẫn đang chịu giới hạn tăng trưởng tín dụng BĐS, tác động về mặt cơ chế có thể rõ hơn. Khi một phần khoản vay cho khách sạn, khu nghỉ dưỡng hoặc dự án du lịch không còn được tính vào dư nợ BĐS tăng thêm, ngân hàng có thêm không gian để cấp tín dụng cho những khách hàng này mà không phải đánh đổi hoàn toàn với các khoản vay BĐS khác. Trong danh mục theo dõi, nhóm có tỷ trọng tín dụng BĐS tương đối cao và vẫn chịu kiểm soát tăng trưởng BĐS như Techcombank và TPBank có thể là những trường hợp đáng quan sát về mặt tác động cơ học của chính sách.
Ngược lại, một số ngân hàng như MB, HDBank và VPBank theo thông tin doanh nghiệp công bố hiện không chịu hạn chế về tốc độ tăng trưởng tín dụng BĐS. Vì vậy, mức độ hưởng lợi từ thay đổi cách tính sẽ không giống nhau. Với nhóm này, chính sách có thể tạo thêm điều kiện thuận lợi về mặt cơ cấu và phân bổ tín dụng, nhưng không nhất thiết tạo ra cú hích tương ứng về hạn mức như đối với những ngân hàng đang bị ràng buộc bởi kiểm soát tăng trưởng tín dụng BĐS. Hơn nữa, tác động thực tế còn phụ thuộc vào cách từng ngân hàng phân loại khoản vay giữa BĐS, lưu trú, du lịch và các ngành liên quan.
Đây cũng là điểm cần thận trọng khi đánh giá tác động lên từng ngân hàng. Chỉ nhìn vào tỷ trọng tín dụng BĐS trên bảng cân đối kế toán chưa đủ để kết luận ngân hàng nào hưởng lợi nhiều hơn. Cần biết phần tín dụng nào thực sự thuộc các nhóm nhà hàng, khách sạn, khu du lịch, sinh thái và nghỉ dưỡng, tốc độ giải ngân mới trong những tháng cuối năm ra sao, cũng như ngân hàng có thực sự sử dụng phần dư địa được mở thêm hay không. Chính sách tạo ra khả năng cấp tín dụng, nhưng khả năng đó chỉ trở thành tăng trưởng dư nợ và lợi nhuận khi có nhu cầu vay đủ lớn và dự án đáp ứng tiêu chuẩn tín dụng.
Nếu nhìn rộng hơn, động thái ngày 16/9 tiếp tục cho thấy NHNN đang điều hành tín dụng theo hướng có chọn lọc thay vì mở van tín dụng BĐS trên diện rộng. Trước đó, NHNN cũng đã cho phép phần dư nợ tăng thêm đối với nhà ở xã hội, khu công nghiệp và khu chế xuất của 25 ngân hàng không phải tính vào dư nợ BĐS khi kiểm soát tăng trưởng lĩnh vực này. Việc tiếp tục bổ sung nhóm khách sạn, nhà hàng, khu du lịch, sinh thái và nghỉ dưỡng cho thấy định hướng chung là ưu tiên những dòng vốn có liên hệ với các động lực tăng trưởng kinh tế cụ thể.
Vì vậy, tôi cho rằng không nên diễn giải thông tin này đơn giản thành “NHNN nới tín dụng BĐS”. Chính xác hơn, đây là một bước điều chỉnh trong cơ chế phân bổ tín dụng, nhằm tạo thêm dư địa cho một số phân khúc BĐS có khả năng gắn với hoạt động kinh tế và du lịch, trong khi việc kiểm soát rủi ro tín dụng BĐS nói chung vẫn được duy trì. Với ngân hàng, biến số đáng theo dõi tiếp theo không phải chỉ là hạn mức được nới trên giấy, mà là tốc độ giải ngân thực tế, cơ cấu khách hàng và chất lượng tài sản hình thành từ phần tín dụng tăng thêm.
Trần Đỗ Kiến Quốc - Tổ Kiến Invest
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


