





300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Nguy cơ nợ xấu cuối năm
Nợ xấu của nhóm ngân hàng niêm yết tăng mạnh trong nửa đầu năm 2026, trong khi tỷ lệ bao phủ tiếp tục suy giảm. Khi tín dụng vẫn mở rộng, áp lực xử lý tài sản và trích lập dự phòng đang trở thành biến số đáng chú ý đối với lợi nhuận ngành.
Áp lực gia tăng từ nợ xấu đang đặt hệ thống ngân hàng trước thử thách lớn trong việc cân đối giữa tăng trưởng tín dụng và trích lập dự phòng rủi ro trong giai đoạn cuối năm.
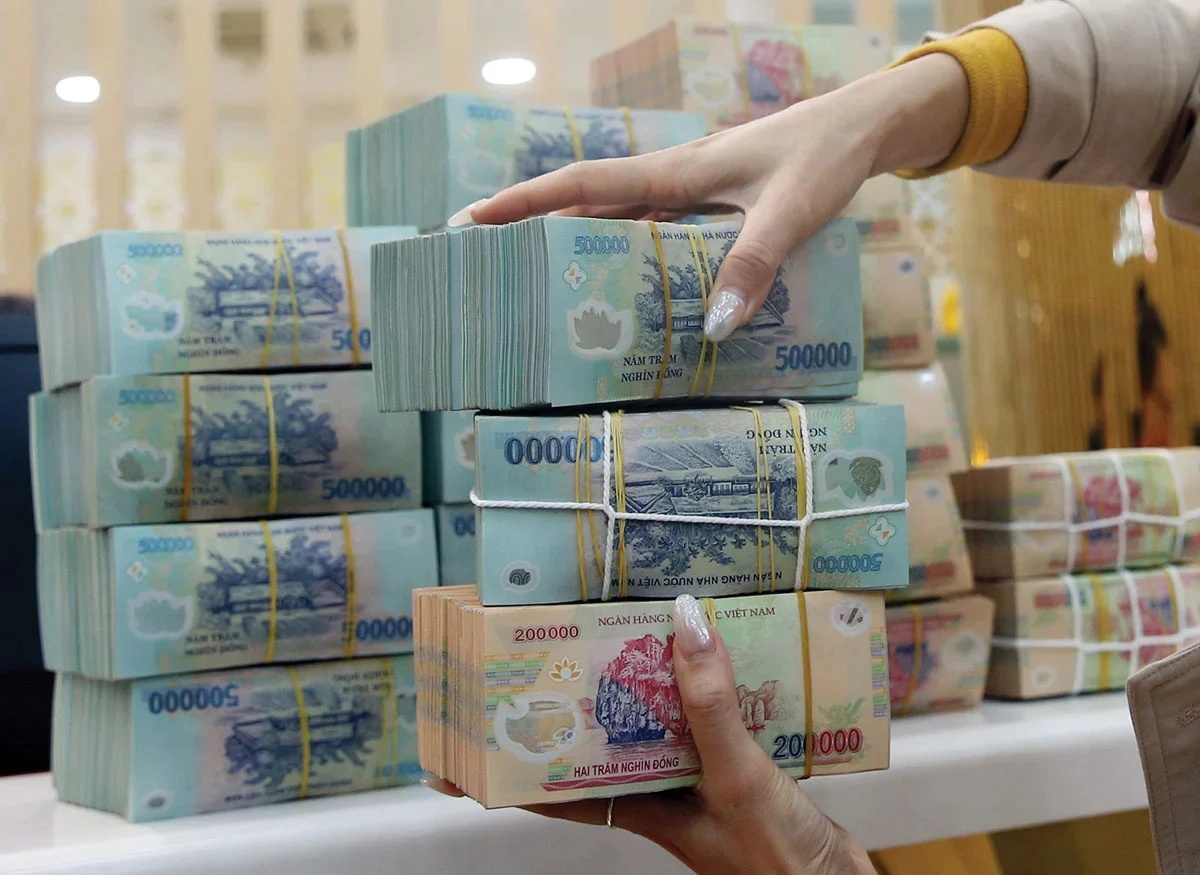
Theo thống kê từ báo cáo tài chính của 28 ngân hàng niêm yết, tổng nợ xấu nhóm 3-5 đến cuối tháng 6/2026 vượt 310.000 tỷ đồng, tăng gần 48.000 tỷ đồng, tương đương khoảng 18% so với cuối năm 2025. Tỷ lệ nợ xấu bình quân tăng từ 1,85% lên 2,01%, trong khi nợ nhóm 2 tăng tới 31,6%.
Quy mô nợ xấu lớn tập trung tại các ngân hàng có dư nợ cao. Sacombank ghi nhận gần 48.000 tỷ đồng, BIDV hơn 45.700 tỷ đồng, VPBank trên 38.000 tỷ đồng và VietinBank hơn 25.000 tỷ đồng. Ở chiều tốc độ, ABBank tăng 62%, TPBank tăng 59%, HDBank tăng 38% trong nửa đầu năm.
Đáng chú ý hơn là bộ đệm dự phòng không tăng tương ứng. Tỷ lệ bao phủ nợ xấu bình quân giảm từ 83% cuối năm 2025 xuống khoảng 79% cuối quý II. BIDV giảm từ 100% xuống 76%, TPBank từ 92% xuống 67%, Eximbank từ 44% xuống 32%. Diễn biến này khiến chi phí dự phòng có thể trở thành biến số lớn hơn đối với lợi nhuận ngân hàng trong nửa cuối năm.
Áp lực cũng liên quan đến bất động sản. Đến cuối tháng 6, dư nợ tín dụng bất động sản đạt 5,146 triệu tỷ đồng, tăng 8,3% so với cuối năm 2025 và chiếm 25,5% tổng dư nợ nền kinh tế; nợ xấu bất động sản tăng 10,5%.
Tuy nhiên, bức tranh không đồng nhất. Vietcombank, ACB và Techcombank vẫn duy trì tỷ lệ nợ xấu tương đối thấp, trong khi một số ngân hàng ghi nhận nợ xấu giảm. Nam A Bank đến cuối tháng 9 còn báo cáo tỷ lệ nợ xấu khoảng 1,5% và tỷ lệ bao phủ tăng so với cùng kỳ.
Vì vậy, nửa cuối năm không chỉ là câu chuyện tổng nợ xấu tăng bao nhiêu, mà còn nằm ở khả năng xử lý nợ và sức chịu đựng của từng ngân hàng. Khi nợ nhóm 2 tăng, khoản vay có nguy cơ chuyển nhóm tiếp tục là biến số cần theo dõi, trong khi chi phí dự phòng có thể tạo ra sự phân hóa rõ hơn về lợi nhuận giữa các nhà băng.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


